Author - Grupo Coca Asesores

Base Reguladora. Qué es y cómo se calculan las prestaciones.

La base reguladora es un baremo que se utiliza como referencia por parte de la Seguridad Social para calcular la cuantía de las diferentes prestaciones a los trabajadores. No todos los trabajadores perciben lo mismo en caso de jubilación o incapacidad temporal o permanente. Por lo tanto, es necesario este baremo de la base reguladora para establecer lo que le corresponde a cada ciudadano.

A pesar de que otros factores intervienen también a la hora de determinar la cuantía final de una pensión, del tipo que sea, todas dependen en un porcentaje de la base reguladora. No importa que el caso, la pensión y la prestación sean diferentes en cada ocasión, la base reguladora es un criterio que rige todos los casos.

¿Es lo mismo la base reguladora y base de cotización?

La respuesta es no. No deben confundirse bajo ningún concepto. Sin embargo, están muy relacionadas, dado que ambas intervienen en la cantidad final que te corresponderá al solicitar una prestación de la Seguridad Social.

• En cada nómina mensual, a un trabajador se le aplica una base de cotización y supone un porcentaje que tendrá que abonar trabajador y empresario en forma de tributo a la Seguridad Social. Cada año se establecen unos máximos y mínimos según las categorías profesionales, con lo que se calculará lo que tienen que aportar trabajador y empresa.

• Además, para comprender casos concretos más adelante, es importante reseñar que en cada nómina deben estar distinguidos dos valores que forman parte de las bases de cotización: La base de contingencias comunes y la base de contingencias profesionales (la misma que la anterior pero añadiendo horas extra).

• La base reguladora tiene que ver con las bases de cotización que un trabajador ha aportado a lo largo de su experiencia laboral para determinar las prestaciones que tiene derecho a percibir.

Ahora bien, la prestación económica que le corresponde a cada trabajador depende en función de las bases de cotización a la Seguridad Social de los años previos y el tipo de prestación que solicita el trabajador.

Base reguladora en función del caso

Para calcular la prestación económica que corresponde a cada trabajador, lo primero que se hace es tener en cuenta las bases de cotización a la Seguridad Social de los años previos a la jubilación. Después de esto, se calcula la base reguladora. Hasta 2013 la base reguladora de la pensión de jubilación se calculaba teniendo en cuenta las bases de cotización de los últimos 15 años del trabajador, que se va incrementando un año cada año. Así, a partir de 2022 se determinará la base reguladora de acuerdo con 25 años de cotización de los trabajadores; dicha cantidad se actualizará de acuerdo con el IPC, excepto las de los últimos 2 años.

Base reguladora en la jubilación

Para calcular la base reguladora que regirá una prestación de jubilación, hace falta seguir una serie de pasos.

• En primer lugar, conocer las bases de cotización.

• En segundo, conocer el periodo de referencia: Ya hemos comentado que la legislación a este efecto ha cambiado y que se calcula la base reguladora teniendo en cuenta las bases de cotización de los últimos 25 años. Pero esto será a partir de 2022, pues todavía estamos en transición hacia este nuevo sistema: En 2021 todavía se calcula teniendo en cuenta los últimos 24 años.

• Tercer paso será actualizar las bases de cotización al IPC. Se utiliza el periodo comprendido desde el inicio de la jubilación hasta 25 años atrás, excluyendo los dos últimos años, es decir, los más recientes en el tiempo.

• Cuarto paso, suma todas las bases de cotización, teniendo en cuenta cada uno de los meses. En este año 2021, todavía serán 288 meses, los correspondientes a 24 años. A partir del año que viene, serán 300 meses, correspondientes a 25 años.

• En el paso final, para calcular la base reguladora, es necesario dividir el total de la suma de todas esas bases de cotización por el divisor correspondiente: En 2021, al tratarse de 288 meses y 24 años, el divisor es 336; en 2022, con 300 meses y 25 años, el divisor será 350.

Base reguladora en la incapacidad temporal

Para calcular la base reguladora en caso de una incapacidad temporal, podemos encontrar tres escenarios y tres métodos para calcularla:

• En caso de que el trabajador tenga salario mensual: Obtendremos el resultado tras dividir la base de cotización del mes anterior a la baja por 30 días.

• En caso de que el trabajador tenga salario diario: Obtendremos el resultado tras dividir la base de cotización del mes anterior según el número de días que tenga ese mes en cuestión.

• En caso de que el trabajador solicite la baja tras empezar a trabajar en la empresa: La base reguladora será la base de cotización del mes dividida por los días cotizados de ese mismo mes.

Base reguladora en la incapacidad permanente

La prestación por incapacidad permanente está destinada a menores de 60 años que han sufrido alguna enfermedad o accidente que les incapacita para realizar una actividad profesional para el resto de su vida.

Por lo tanto, para calcular la base reguladora será determinante la causa de esa incapacidad permanente (enfermedad común, accidente laboral o enfermedad profesional, accidente no laboral).

Además, existen cuatro grados diferenciantes en las incapacidades permanentes: Parcial, total, absoluta y gran invalidez. Cada caso se calcula de una forma diferente.

Base reguladora en desempleo

Para este caso, es necesario contar las bases de cotización de los últimos seis meses o 180 días, en los que habrá estado dado de alta el trabajador en la Seguridad Social. Además, la Seguridad Social reconoce los días naturales de cada mes. En esencia, cuanto mayor haya sido la aportación fiscal del trabajador en los últimos meses, así será su prestación por desempleo.

Base reguladora por maternidad o paternidad

La base reguladora en la prestación por maternidad y en la prestación por paternidad se calcula de la misma forma que calculamos la base reguladora en la prestación por incapacidad temporal debido a contingencias comunes. Esto es: dividir la base de cotización del último mes por los días cotizados del mes en cuestión.

Base reguladora en autónomos

En el caso de los trabajadores autónomos, la normativa en el tema de las bases reguladoras es el mismo que al de otro tipo de trabajadores. Por lo tanto, para calcular la base reguladora de un autónomo tendremos que atender al tipo de prestación.
Número VAT: ¿Qué es y cómo se tramita?

El VAT es el número de identificación fiscal que necesitas para realizar acciones comerciales con clientes de otros países de la Unión Europea. Para su obtención debes ponerte en contacto con la Agencia Tributaria, que deberá valorar tu solicitud previamente. Una vez que hayas obtenido este VAT, tu número figurará en el Registro de Operadores Intracomunitarios y con él podrás realizar operaciones intracomunitarias.

El VAT Number, también conocido como NIF intracomunitario, es un número de identificación fiscal con el que se pueden realizar actividades comerciales con clientes de la Unión Europea. Esta cifra tendrá que aparecer en tus facturas intracomunitarias ya que, como probablemente sepas, este tipo de operaciones no requieren que se le añada el IVA.


¿Cómo tramitar el VAT en España?

Para poder iniciar la solicitud debes tener un NIF (Número de Identificación Fiscal). Si ya lo tienes, solo debes pedir tu número VAT a la Agencia Tributaria acudiendo a la oficina más cercana a tu domicilio o bien utilizando su sede electrónica si cuentas con certificado electrónico, DNI electrónico o Cl@ve PIN.

La expedición del VAT no se tramita de forma inmediata y puede demorarse hasta tres meses. En caso de que lleves más tiempo sin respuesta, se puede deducir que se ha desestimado.

Para poder tener el VAT es imprescindible contar con un NIF (Número de Identificación Fiscal). Por eso, si aún no lo tienes, a la hora de inscribirte como operador intracomunitario también deberás:

• Realizar la solicitud de Número de Identificación Fiscal (N.I.F.).

• Pedir el alta en el censo de empresarios, profesionales y retenedores.

Por supuesto, la solicitud se puede realizar en la misma gestión.

¿Es lo mismo el NIF que el NIF-IVA o VAT?

La principal diferencia del NIF con el VAT es que el segundo está formado por las iniciales del país de residencia seguido por el NIF. Así pues, el VAT de un profesional autónomo de España sería ES seguido del NIF.

Por supuesto que ambos números sirven para diferentes asuntos. Por ejemplo, el NIF solo es necesario para emitir facturas en España mientras que vas a tener que utilizar el segundo para tus operaciones intracomunitarias.

¿Por qué es importante tener el VAT?

La principal ventaja de las facturas emitidas o recibidas con clientes UE en las que cliente y emisor tienen el VAT es que no es necesario añadir el IVA (que sí que habría que poner en una factura dentro de España). En este sentido, es muy beneficioso para ambas partes y sobre todo mucho más sencillo de contabilizar porque tampoco hay que aplicar la retención del IRPF.

Por otro lado, tener el VAT implica estar dado de alta en el Registro de Operadores Intracomunitarios. ¿Pero qué es el ROI o VIES? Básicamente, se trata de un registro público al cual puedes acceder para comprobar si el NIF intracomunitario de tu cliente está activado.

¿Cómo comprobar si se ha obtenido el VAT?

Puedes comprobar a través del sistema VIES o Registro de Operadores Intracomunitarios si el número de IVA intracomunitario es correcto. Es importante comprobar con antelación esto para evitar problemas con la Agencia Tributaria. En caso de que en el registro no obtengas el número de IVA solicitado puede deberse a:

• No existe.
• No se encuentra activado.
• No se ha finalizado el registro.

En este sentido, la relación entre el VAT y el VIES (algo que produce muchas dudas) es que el primero es el número de IVA y el segundo es el registro en el que se encuentra el IVA intracomunitario.

¿Cuándo aplicar el 7% de retención a tu modelo de factura?

A la hora de emitir facturas a empresas y otros autónomos se debe aplicar la retención del IRPF (Impuesto de la Renta de las Personas Físicas) que es del 15%. Sin embargo, las personas que se han dado de alta como autónomo pueden disfrutar de una retención al 7% durante los primeros dos años siempre que se cumplan una serie de condiciones.

¿Qué es el IRPF reducido al 7%?

Uno de los conceptos que no deben faltar en cualquier factura es el IRPF siempre y cuando el cliente sea otro autónomo o una empresa. No se aplica nunca la retención cuando la factura es un cliente particular, como tampoco cuando se trata de una factura intracomunitaria.

Como ya hemos adelantado anteriormente, la retención que se debe aplicar es del 15%, que es el IRPF general, salvo en los siguientes casos: avicultura y engorde porcino, al 1%, y actividades forestales, agrícolas y demás actividades ganaderas, al 2%. Tampoco de adhieren a la retención del IRPF general los autónomos en el sistema de objetivo que estén bajo el epígrafe 722 (Transporte de mercancías por carretera) o el 755 (Servicios de mudanza), ya que en su caso aplicarán un 1% de retención en sus facturas.

Además de esto los autónomos podrán presentar una reducción de su retención durante el año en el que se encuentre dado de alta como autónomo por primera vez, y los dos años completos restantes. Es importante tener en cuenta que no son tres años completos sino dos completos y el tiempo restante que quede hasta el final de año cuando se da de alta.

Requisitos para aplicar la retención reducida.

Para poder disfrutar de esta bonificación es necesario cumplir con los siguientes requisitos:

• No haber estado dado de alta como autónomo durante el año anterior.

• Se debe comunicar a los clientes que estás acogido a la retención al 7%.

Para comunicar de forma efectiva a tus clientes que te vas a acoger el 7% deberás indicar en la comunicación que les envíes tus datos identificativos y la fecha en la que te diste de alta en la actividad, de manera que acredites que cumples con todos los requisitos.

Es importante no olvidar esto ya que si no se hace, aunque los clientes hayan recibido la factura con un 7%, tienen obligatoriamente que retener un 15%.

Cuándo te interesa aplicar la retención reducida

Es importante remarcar que la deducción del IRPF no es obligatoria. De hecho, no en todos los casos puede que merezca la pena. De hecho, es posible que si tus ingresos son altos no sea muy recomendable que te acojas a esta deducción.

Esta reducción al 7% no es la única ventaja con la que cuentan los nuevos autónomos. Igualmente disponen de la tarifa plana de 60 euros para autónomos de la Seguridad Social, lo que reduce considerablemente la cuota de cotización y hace más fácil comenzar a ser autónomo para los nuevos trabajadores.

Para saber si realmente te merece la pena o no lo primero que hay que saber es que este IRPF reducido no es una bonificación sino que es una reducción del dinero que tienes que adelantar a Hacienda por tus rentas.

En este sentido sí que merece la pena para aquellos autónomos que acaban de comenzar a trabajar y que, al no tener demasiados ingresos durante estos primeros pasos, la deducción de IRPF les supone una mayor liquidez.

Ahora bien, si estás ganando mucho dinero y solo has adelantado a Hacienda el 7%, te llevarás una sorpresa a la hora de pagar los impuestos porque, claro está, al haber adelantado poco dinero a la AET, a la hora de hacer la declaración de la renta el pago será mucho mayor porque has adelantado poco.

En este sentido, la deducción del IRPF supone una gran ayuda para impulsar la actividad de los nuevos emprendedores pero si tu negocio tiene éxito no será necesaria ni recomendable efectuar dicha reducción.

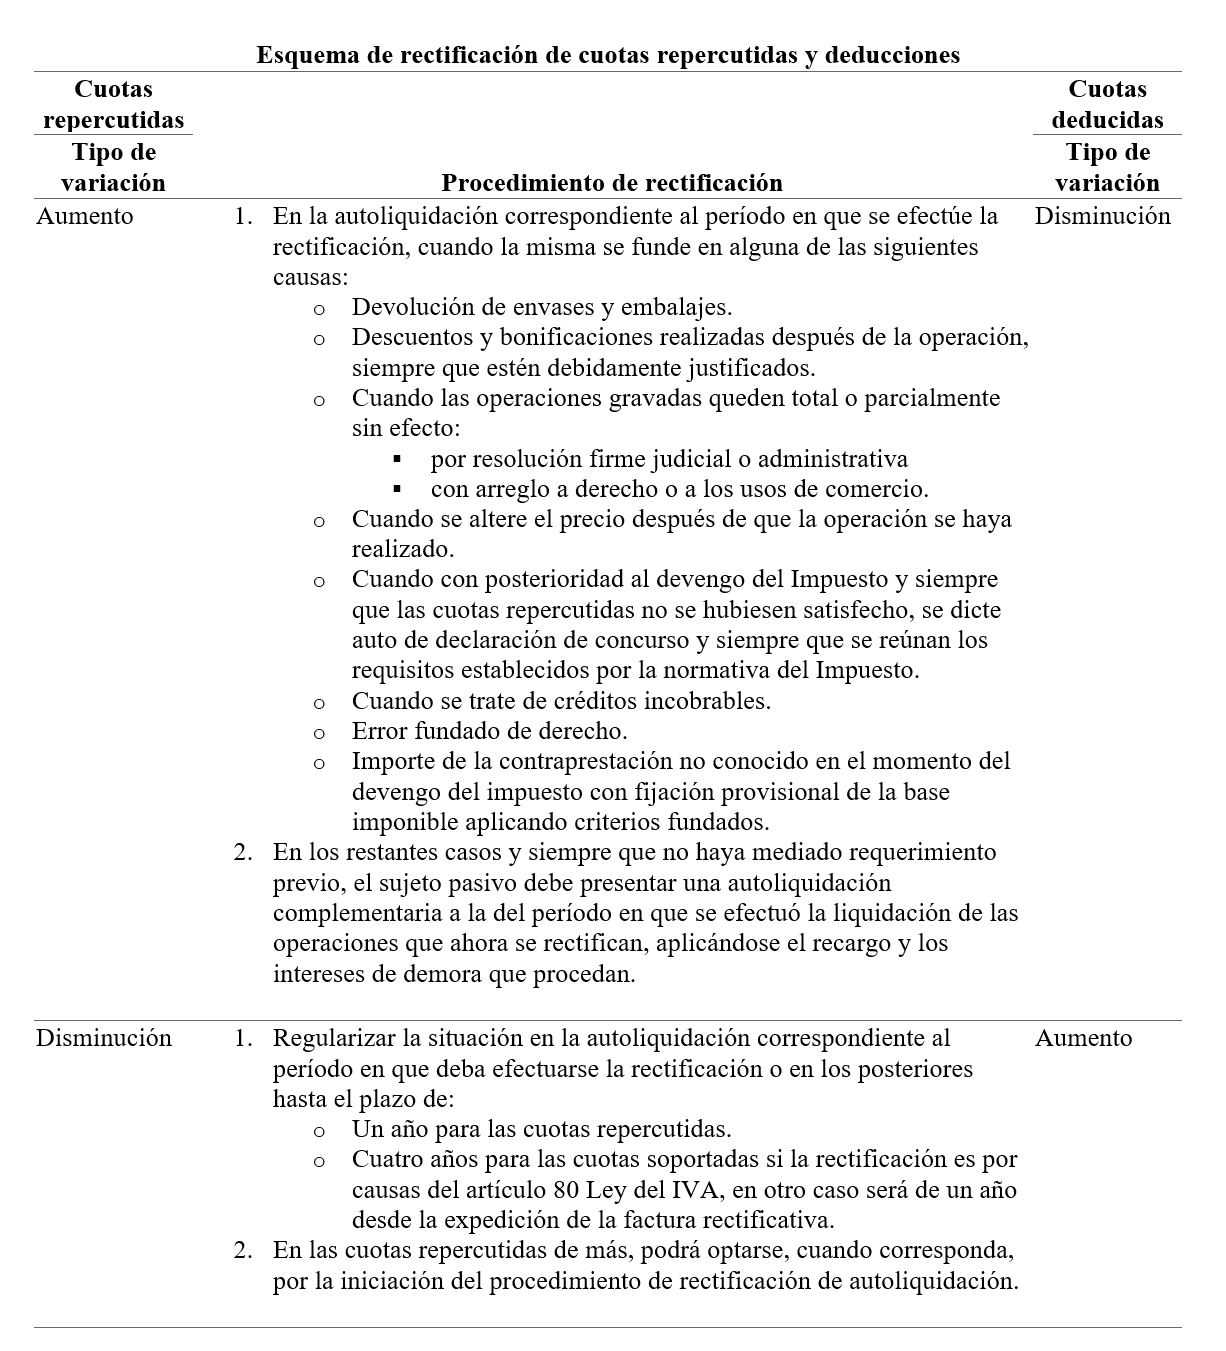
¿Cómo actuar en caso de rectificación de cuotas de IVA deducidas?

Puede ocurrir que una vez practicada la deducción de las cuotas de IVA soportadas nos demos cuenta de que ha habido un error en su cálculo o que simplemente esta se ve alterada por la aplicación de deducciones o bonificaciones por parte del emisor de la factura, teniendo que proceder a la rectificación de las deducciones.

Puede ocurrir que una vez practicada la deducción de las cuotas de IVA soportadas nos demos cuenta de que ha habido un error en su cálculo o que simplemente esta se ve alterada por la aplicación de deducciones o bonificaciones por parte del emisor de la factura, teniendo que proceder a la rectificación de las deducciones.

La rectificación de deducciones se pueden deber a:

  1. Una incorrecta determinación de las deducciones, como por ejemplo, en caso de aplicar un porcentaje de prorrata diferente.
  2. Una rectificación en las cuotas repercutidas, ya sea por:
    1. La determinación incorrecta de la cuota, como por ejemplo, por aplicación de un tipo impositivo erróneo.
    1. La modificación de la base imponible, como por ejemplo, por la devolución de envases o en caso de la aplicación de rappels.

Igualmente esta rectificación puede suponer un aumento o una disminución del derecho a deducir, un aspecto importante para saber cómo actuar ante la Administración.

A continuación, vamos exponerles un resumen de cómo actuar en estos casos.

Si la rectificación implica un incremento de cuotas: puede efectuarse en la autoliquidación del período en que el sujeto pasivo reciba la factura rectificativa o en las declaraciones siguientes, siempre que no hayan transcurrido cuatro años desde el devengo del impuesto o desde que se hayan producido las circunstancias determinantes de la modificación de la base imponible.

Si la rectificación no tiene causa en la modificación de la base imponible: no podrá efectuarse después de un año desde la expedición de la factura rectificativa.

Si la rectificación implica una minoración de cuotas: es obligatoria y debe efectuarse:

  • Si es por error fundado de derecho o modificación de la base imponible: en la autoliquidación del período en que se hubiese recibido la factura rectificativa.
  • En el supuesto de concurso o si la operación gravada queda sin efecto como consecuencia del ejercicio de una acción de reintegración concursal u otras de impugnación ejercitadas en el seno del concurso, si el comprador o adquirente inicial está también en concurso: en la autoliquidación del período en que se ejerció el derecho a la deducción de las cuotas soportadas, sin que proceda aplicar recargos ni intereses de demora.
  • Si es por otra causa: debe presentar autoliquidación rectificativa aplicándose el recargo y los intereses de demora que procedan, según el artículo 27 de la Ley 58/2003, de 17 de diciembre, General Tributaria.

Esquema de rectificación de cuotas repercutidas y deducciones

Fuente: AEAT

Los despidos objetivos deben comunicarse con un preaviso de 15 días

En caso de despido objetivo, el Estatuto de los Trabajadores prevé la concesión de un plazo de preaviso de 15 días, computado desde la entrega de la comunicación personal al trabajador hasta la extinción del contrato de trabajo. El incumplimiento de este plazo por parte de la empresa no conlleva la improcedencia del despido, sino el pago de una indemnización que se cuantifica en el importe de los salarios correspondientes a dicho período.

El preaviso es la forma que tiene el empresario de comunicar, con antelación,  al trabajador que va a ser despedido. La finalidad del preaviso es conceder al trabajador un plazo para asimilar la nueva situación laboral y evitarle parte de los perjuicios que le puede ocasionar el despido.

Despido objetivo

El despido objetivo es el tipo de despido que más dudas ofrece a los trabajadores que reciben una carta de despido objetivo.

Queremos recodarles que la normativa laboral permite al empresario extinguir la relación laboral con sus trabajadores en determinadas situaciones, cuando se produce, por ejemplo, ineptitud, falta de adaptación, o por razones económicas, técnicas, organizativas, de producción o por causas de fuerza mayor. Es lo que se conoce coloquialmente como un "despido objetivo", aunque el Estatuto de los Trabajadores habla de "extinción de contrato por causas objetivas".

Pues bien, tenga en cuenta que si tramita un despido objetivo debe cumplir varios requisitos formales fijados en la ley (artículo 53 del Estatuto de los Trabajadores):

  • Debe entregar una carta de despido al afectado que refleje las causas objetivas que lo motivan, la fecha de efectos de la extinción y el importe de la indemnización.
  • Debe poner a su disposición, simultáneamente a la entrega de la carta de despido, la indemnización de 20 días por año de servicio con un tope de 12 mensualidades.
  • Debe concederle un preaviso de 15 días.  Dicho preaviso se puede sustituir por una indemnización de 15 días de salario.

Vamos a continuación a analizar el requisito del preaviso a los trabajadores.

El preaviso en el despido objetivo

El artículo 53 del Estatuto de los Trabajadores establece expresamente que al trabajador hay que concederle de un plazo de preaviso de 15 días, computado desde la entrega de la comunicación personal al trabajador hasta la extinción del contrato de trabajo.

El empresario puede sustituir la obligación de preavisar por el abono de una cantidad equivalente al importe del salario de los días de preaviso omitidos.

Este plazo de 15 días es mínimo, pudiendo ampliarse por acuerdo de las partes, convenio colectivo o decisión unilateral del empresario.

Atención. Si la empresa no respeta el preaviso, debe indemnizar al trabajador con el salario de tantos días como días de no respeto al tal plazo.

La cantidad en concepto de falta de preaviso tiene carácter indemnizatorio y por ello exento de cotizaciones a la Seguridad Social.

La no concesión del preaviso o el error excusable en el cálculo de la indemnización no determinará la improcedencia del despido, sin perjuicio de la obligación del empresario de abonar los salarios correspondientes a dicho período o al pago de la indemnización en la cuantía correcta, con independencia de los demás efectos que procedan.

Contra la decisión de la extinción de la relación laboral, el trabajador podrá recurrir como si se tratara de un despido disciplinario.

Atención. Durante el periodo de preaviso el trabajador, o su representante legal si se trata de una persona con discapacidad que lo tuviera, tendrá derecho, sin pérdida de su retribución, a una licencia de seis horas semanales con el fin de buscar nuevo empleo.

Incumplimiento parcial

Si no se respeta de forma íntegra el preaviso de 15 días, la indemnización no debe pagarse en su totalidad, sino en proporción a los días de preaviso que no se hayan respetado. Por ejemplo, si se comunica el despido con 10 días de antelación -en lugar de con los 15 días previstos en la ley- la empresa estará obligada a abonar en la liquidación final el salario de cinco días en concepto de falta de preaviso.

Atención. La empresa no puede obligar a las personas trabajadoras a disfrutar de sus vacaciones durante los 15 días de preaviso. El plazo del preaviso se establece para que la persona trabajadora tenga conocimiento de la extinción y pueda buscar un nuevo trabajo. Por este motivo, durante dicho período la empresa debe concederle un permiso retribuido de seis horas semanales para que pueda buscar empleo. En cambio, las vacaciones tienen la finalidad de dar a la persona trabajadora un período de descanso y ocio. Además, la ley establece que el período de disfrute de las vacaciones debe pactarse de mutuo acuerdo entre el empresario y el trabajador. Pero en este caso -coincidencia del disfrute con el período de preaviso, incluso habiendo acuerdo-, la persona trabajadora podría llegar a interponer una reclamación de cantidad, alegando que la empresa se estaría ahorrando el abono de las vacaciones en el finiquito correspondiente.

Copia representantes de los trabajadores

En el caso en que el despido se base en el artículo 52.c) del Estatuto de los Trabajadores del escrito de preaviso hay que dar copia a la representación de los trabajadores, para su conocimiento. Exigencia interpretada por el Tribunal Supremo como que no se refiere a la concesión del preaviso, sino a la obligación de entrega a los representantes de una copia de comunicación del cese al trabajador, exponiendo la causa de la decisión extintiva y referencias a la concesión del preaviso y a la puesta a disposición de la indemnización. Y es que la información a los representantes sobre los despidos objetivos es una pieza esencial para el control de la distinción entre el despido colectivo y el objetivo. Se ha de entregar a los representantes copia de la carta de cese, no siendo suficiente la información verbal suministrada por la empresa.

Además debe saber que:

  • El uso de este permiso por el trabajador no impide el ejercicio de la acción impugnatoria del despido, ni supone conformidad con la decisión empresarial extintiva.
  • Si el trabajador impugna el despido se podrá reclamar en ese procedimiento en el plazo de 20 días hábiles. En caso contrario, si no se impugna el despido se podrá reclamar a través del procedimiento ordinario en el plazo de prescripción de 12 meses a partir de la fecha en el que la cantidad fue liquida y exigible.
  • Ni debe reintegrarse por el trabajador o ser descontado de los salarios de tramitación, cualquiera que sea la calificación del despido.
Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.