Más empleados puede significar pagar menos en el Impuesto sobre Sociedades

Muchas empresas revisan sus cuentas anuales, su resultado contable o sus gastos deducibles y, sin embargo, pasan por alto algo que puede tener bastante impacto en el Impuesto sobre Sociedades. La evolución de su plantilla media, que en caso de que haya aumentado es posible que tenga derecho a algunos incentivos fiscales.

A medida que se acerca el cierre fiscal y la preparación del Impuesto sobre Sociedades, muchas empresas centran toda su atención en ingresos, gastos, amortizaciones o ajustes contables. Sin embargo, hay un elemento que cada vez adquiere más importancia y que, en bastantes ocasiones, termina revisándose tarde o directamente no se analiza con el detalle necesario, hablamos de la  plantilla media de trabajadores.

Y conviene prestarle atención porque determinados incentivos fiscales dependen precisamente de haber incrementado plantilla y de poder acreditarlo correctamente.

De hecho, algunas empresas podrían estar pagando más Impuesto sobre Sociedades del que realmente les correspondería simplemente por no haber revisado adecuadamente esta cuestión.

  • Atención. Hay incentivos fiscales que no dependen únicamente de invertir o comprar activos. También exigen mantener o incrementar plantilla media.

Libertad de amortización para pymes

Uno de los casos más conocidos aparece en la libertad de amortización aplicable a empresas de reducida dimensión. En términos generales, hablamos de sociedades cuya cifra de negocios es inferior a diez millones de euros. En este tipo de empresas, determinadas inversiones en activos nuevos permiten amortizar fiscalmente de forma mucho más rápida, adelantando gasto deducible y reduciendo el impacto inmediato del Impuesto sobre Sociedades.

El problema es que muchas veces se olvida la condición que acompaña a ese beneficio fiscal. El incremento y mantenimiento de plantilla. Y ahí empiezan los errores.

Porque no basta con contratar a alguien puntualmente o aumentar personal durante unas semanas. La normativa exige analizar correctamente la plantilla media y comprobar si realmente existe un incremento sostenido respecto a períodos anteriores.

  • Atención. Aplicar incentivos ligados a plantilla sin comprobar correctamente el cálculo puede generar regularizaciones futuras, intereses y pérdida del beneficio fiscal.

Deducción por creación de empleo para trabajadores con discapacidad

También ocurre algo parecido con las deducciones vinculadas a la contratación de personas con discapacidad. En estos casos, cualquier empresa, independientemente de su tamaño, puede aplicar deducciones relevantes en cuota si aumenta su plantilla media de trabajadores con discapacidad.

Y las cifras no son precisamente pequeñas. La deducción puede alcanzar:

  • 9.000 euros por persona/año cuando la discapacidad es igual o superior al 33% e inferior al 65%
  • 12.000 euros por persona/año cuando la discapacidad alcanza o supera el 65%

Sin embargo, en la práctica muchas empresas ni siquiera revisan si cumplen los requisitos o cómo debe calcularse realmente ese incremento. Y eso provoca que algunos incentivos directamente se pierdan por desconocimiento o por falta de planificación previa.

  • Atención. En algunos casos, pequeñas variaciones en fechas de contratación o duración de jornada pueden modificar completamente el resultado del cálculo de plantilla media.

Cómputo de trabajadores fijos y temporales

Aquí aparece otro problema bastante habitual. Muchas empresas creen que únicamente computan trabajadores indefinidos o jornadas completas. Y no es así.

Para calcular correctamente la plantilla media deben tenerse en cuenta tanto trabajadores fijos como temporales. Además, las jornadas parciales computan proporcionalmente según las horas efectivamente realizadas respecto a una jornada completa. Eso significa que incluso variaciones aparentemente pequeñas pueden acabar teniendo bastante impacto en el resultado final.

Una contratación parcial, una sustitución temporal o una ampliación de jornada pueden alterar el promedio anual más de lo que inicialmente parece.

  • Atención. Las empresas que tienen alta rotación, contratos temporales o jornadas parciales suelen cometer más errores en el cálculo de plantilla media.

Método de cálculo

El método de cálculo, además, no siempre resulta tan intuitivo como algunas personas creen. La plantilla no se calcula simplemente contando empleados a final de año.

Lo que debe hacerse es analizar cuántos trabajadores existen en cada período del ejercicio y multiplicar esa cifra por el número de días en los que dicha situación se mantiene estable. Cuando existe una variación en el número de trabajadores, vuelve a realizarse el cálculo con la nueva plantilla y así sucesivamente hasta completar todo el ejercicio. Posteriormente se suma el resultado de todos esos períodos y se divide entre el número total de días del año.

Puede parecer sencillo sobre el papel. Pero cuando existen contrataciones parciales, bajas, sustituciones, cambios de jornada o contratos temporales encadenados, el cálculo se complica bastante más de lo que parece inicialmente.

Y ahí es precisamente donde muchas empresas terminan aplicando cifras incorrectas.

  • Atención. No siempre coinciden los datos laborales, contables y fiscales utilizados por la empresa. Conviene revisar que toda la información sea coherente antes de presentar el Impuesto sobre Sociedades.

Cruce de información por parte de Hacienda y Seguridad Social. Otro aspecto importante es que Hacienda cada vez dispone de más capacidad para cruzar información laboral y tributaria. Por tanto, aplicar determinados incentivos vinculados al incremento de plantilla sin poder justificar adecuadamente los cálculos empieza a convertirse en un riesgo innecesario.

Especialmente ahora, cuando la Agencia Tributaria está reforzando mucho el control sobre incentivos fiscales, amortizaciones aceleradas y deducciones aplicadas por pequeñas y medianas empresas.

Además, determinadas medidas recientes en el ámbito del Impuesto sobre Sociedades siguen insistiendo precisamente en el mantenimiento de plantilla como requisito para acceder a algunos beneficios fiscales, especialmente en materia de libertad de amortización e inversiones.

Por eso cada vez resulta más recomendable revisar estas cuestiones antes del cierre fiscal y no cuando la declaración ya está prácticamente presentada.

Porque en muchas ocasiones todavía existe margen para planificar:

  • Contrataciones
  • Ampliaciones de jornada
  • Mantenimiento de empleo
  • Inversiones vinculadas a incentivos
  • Estructura de plantilla
  • Aplicación de deducciones pendientes

Y pequeños ajustes realizados a tiempo pueden tener un efecto fiscal bastante relevante.

  • Atención. Esperar al último momento para revisar incentivos fiscales ligados a plantilla suele impedir corregir situaciones que podrían haberse planificado con antelación.

Mantener el incremento de la plantilla

También conviene tener presente que algunos incentivos no solo exigen incrementar plantilla, sino mantener posteriormente ese incremento durante determinados períodos. Y aquí aparecen muchos problemas posteriores.

Hay empresas que aplican correctamente el incentivo en un primer momento, pero meses después reducen plantilla sin analizar las consecuencias fiscales que eso puede provocar. El resultado puede acabar siendo una regularización tributaria inesperada varios ejercicios más tarde.

Precisamente por eso estas decisiones no deberían analizarse únicamente desde el punto de vista laboral o financiero. La planificación fiscal también juega un papel importante.

Porque contratar trabajadores puede generar costes, evidentemente. Pero en determinados escenarios también puede abrir la puerta a incentivos fiscales que compensen parcialmente ese esfuerzo económico.

Y muchas veces la diferencia entre aprovecharlos o perderlos depende simplemente de revisar la situación a tiempo y calcular correctamente algo aparentemente tan sencillo como la plantilla media.

Cuestionario:

1) ¿Por qué conviene revisar la plantilla media al preparar el Impuesto sobre Sociedades?

Porque la evolución de la plantilla media puede dar derecho a incentivos fiscales y, si no se revisa, una empresa podría pagar más Impuesto sobre Sociedades del que le correspondería.

2) ¿Qué tipo de incentivos fiscales pueden depender de la plantilla?

Existen incentivos fiscales que no dependen solo de invertir o comprar activos, sino que exigen mantener o incrementar la plantilla media.

3) ¿Qué es la libertad de amortización para pymes?

Es un incentivo aplicable a empresas de reducida dimensión (en términos generales, con cifra de negocios inferior a diez millones de euros) que permite amortizar fiscalmente inversiones en activos nuevos de forma más rápida, adelantando gasto deducible y reduciendo el impacto inmediato del Impuesto sobre Sociedades.

4) ¿Qué requisito puede olvidarse al aplicar la libertad de amortización para pymes?

El incremento y mantenimiento de plantilla.

5) ¿Basta con contratar puntualmente o aumentar personal durante unas semanas para cumplir el requisito de plantilla?

No. Se exige analizar correctamente la plantilla media y comprobar si existe un incremento sostenido respecto a períodos anteriores.

6) ¿Qué riesgos existen si se aplican incentivos ligados a plantilla sin calcularla bien?

Puede generar regularizaciones futuras, intereses y la pérdida del beneficio fiscal.

7) ¿En qué consiste la deducción por creación de empleo para trabajadores con discapacidad?

Es una deducción en cuota aplicable por cualquier empresa (independientemente de su tamaño) si aumenta su plantilla media de trabajadores con discapacidad.

8) ¿De cuánto puede ser la deducción por contratar a trabajadores con discapacidad?

  • 9.000 euros por persona/año cuando la discapacidad es igual o superior al 33% e inferior al 65%.
  • 12.000 euros por persona/año cuando la discapacidad alcanza o supera el 65%.

9) ¿Qué aspectos pueden cambiar el resultado del cálculo de plantilla media en estos casos?

Pequeñas variaciones en fechas de contratación o en la duración de la jornada pueden modificar completamente el resultado del cálculo.

10) ¿Solo cuentan los trabajadores indefinidos o a jornada completa en la plantilla media?

No. Se tienen en cuenta trabajadores fijos y temporales, y las jornadas parciales computan proporcionalmente según las horas efectivamente realizadas respecto a una jornada completa.

11) ¿Qué situaciones pueden alterar el promedio anual más de lo que parece?

Una contratación parcial, una sustitución temporal o una ampliación de jornada.

12) ¿Qué empresas suelen cometer más errores en el cálculo de plantilla media?

Las que tienen alta rotación, contratos temporales o jornadas parciales.

13) ¿Cómo se calcula la plantilla media?

Se analiza cuántos trabajadores existen en cada período del ejercicio y se multiplica esa cifra por el número de días en los que la situación se mantiene estable. Si hay variaciones, se repite el cálculo por cada nuevo período. Luego se suma el resultado de todos los períodos y se divide entre el número total de días del año.

14) ¿Por qué el cálculo puede complicarse en la práctica?

Por contrataciones parciales, bajas, sustituciones, cambios de jornada o contratos temporales encadenados.

15) ¿Es importante que coincidan los datos laborales, contables y fiscales?

Sí. Conviene revisar que toda la información sea coherente antes de presentar el Impuesto sobre Sociedades.

16) ¿Existe riesgo de control si se aplican incentivos vinculados a plantilla sin justificar bien los cálculos?

Sí. Hacienda dispone de más capacidad para cruzar información laboral y tributaria, y aplicar incentivos sin poder justificar adecuadamente los cálculos puede convertirse en un riesgo.

17) ¿Por qué conviene revisar estos aspectos antes del cierre fiscal?

Porque suele existir margen para planificar y pequeños ajustes a tiempo pueden tener un efecto fiscal relevante.

18) ¿Qué decisiones pueden planificarse para optimizar incentivos vinculados a plantilla?

  • Contrataciones
  • Ampliaciones de jornada
  • Mantenimiento de empleo
  • Inversiones vinculadas a incentivos
  • Estructura de plantilla
  • Aplicación de deducciones pendientes

19) ¿Qué ocurre si se espera al último momento para revisar incentivos ligados a plantilla?

Suele impedir corregir situaciones que podrían haberse planificado con antelación.

20) ¿Algunos incentivos exigen mantener el incremento de plantilla durante un tiempo?

Sí. Algunos incentivos no solo exigen incrementar plantilla, sino mantener posteriormente ese incremento durante determinados períodos.

21) ¿Qué puede pasar si se aplica un incentivo y después se reduce plantilla sin analizar consecuencias?

Puede acabar en una regularización tributaria inesperada varios ejercicios más tarde.

22) ¿Qué enfoque conviene adoptar al decidir sobre contrataciones y plantilla?

No analizarlo solo desde el punto de vista laboral o financiero: la planificación fiscal también influye, porque ciertos incentivos pueden compensar parcialmente el esfuerzo económico si se calcula correctamente la plantilla media y se revisa a tiempo.

Adquirir un negocio puede ahorrarte IVA si haces bien la operación

Hay operaciones que, bien planteadas, permiten ahorrar miles de euros en IVA. La compra de un negocio es una de ellas, aunque no siempre se hace correctamente. No todas las adquisiciones llevan IVA, pero tampoco todas están exentas. La diferencia está en los detalles de la operación.

Existe una idea bastante extendida que no siempre es correcta. Cuando se compra un negocio, se tiende a pensar que hay que pagar IVA como en cualquier otra operación.

Sin embargo, hay situaciones en las que esto no ocurre. Y no se trata de una exención ni de un beneficio puntual. Es algo más estructural.

Cuando lo que se transmite es un negocio en funcionamiento, o al menos una parte que pueda funcionar por sí sola, la operación puede quedar fuera del IVA.

No es que esté exenta. Es que directamente no entra en el impuesto.

  • Atención. Pagar IVA en una compra de negocio que podría no estar sujeta supone asumir un coste financiero innecesario.

Aquí no se analiza tanto lo que se vende, sino cómo se vende. La Administración mira si lo que se transmite tiene capacidad real para seguir funcionando.

Dicho de forma sencilla, si lo que compras te permite continuar una actividad económica sin empezar desde cero, es probable que la operación no lleve IVA.

Pero si compras elementos sueltos sin conexión real entre ellos, entonces sí estarás ante una operación sujeta.

  • Atención. Comprar activos por separado puede hacer que una operación que podría no llevar IVA termine tributando.

Ejemplos prácticos

Imagina que alguien adquiere una clínica dental. Se transmiten los sillones, el equipamiento, la cartera de pacientes, los contratos del personal y la marca comercial. Aunque no se incluya el local porque sigue en alquiler, la actividad puede continuar sin problema. En este caso, la operación puede considerarse no sujeta a IVA.

Ahora bien, cambia el escenario. Si solo se compran los equipos sin personal, sin pacientes y sin estructura, ya no hay negocio. Hay bienes. Y entonces sí aparece el IVA.

Por otro lado, pensemos en la compra de una tienda online. Si se adquiere la web, el dominio, los proveedores, la base de datos de clientes y los acuerdos logísticos, existe una continuidad clara. Pero si únicamente se compra el dominio y el diseño web, lo que hay es una herramienta, no una actividad en funcionamiento. El resultado fiscal cambia por completo.

  • Atención. En negocios digitales, la clave no está en la web, sino en la estructura que permite generar ingresos.

La intención también cuenta

No basta con comprar. Hay que demostrar que se va a seguir desarrollando una actividad. Y esto no se presume sin más. Conviene dejarlo reflejado en el contrato, en el planteamiento de la operación y, en la práctica, en lo que se hace después. Porque si Hacienda entiende que la adquisición no tiene continuidad real, puede replantear el tratamiento fiscal.

  • Atención. No documentar la intención de continuar la actividad puede generar problemas en una revisión futura.

También se heredan determinadas obligaciones.

Aquí aparece una parte menos visible, pero importante. Cuando se adquiere un negocio, no solo se reciben activos. También se heredan determinadas obligaciones.

Por ejemplo, si existen bienes de inversión, habrá que continuar con las regularizaciones de IVA iniciadas por el anterior titular. No es algo inmediato ni evidente, pero puede tener impacto en ejercicios posteriores.

  • Atención. No revisar el histórico de los activos puede implicar asumir obligaciones que no se habían previsto.

En definitiva, la compra de un negocio no es solo una decisión estratégica o económica. También es una operación que debe analizarse bien desde el punto de vista fiscal. Porque pequeños matices en la forma de estructurarla pueden suponer diferencias relevantes en costes y riesgos. Y lo más curioso es que muchas veces no depende de lo que se compra, sino de cómo se plantea la operación.

Una operación mal planteada puede obligarte a pagar IVA cuando podrías haberlo evitado.

Cuestionario:

1) ¿Comprar un negocio siempre implica pagar IVA?

No. Hay situaciones en las que la adquisición no lleva IVA. La diferencia depende de los detalles y de cómo se estructura la operación.

2) Si no se paga IVA, ¿es porque la operación está exenta?

No necesariamente. En ciertos casos no es una exención: la operación directamente no entra en el IVA (no está sujeta).

3) ¿Cuándo puede considerarse que la compra no está sujeta a IVA?

Cuando lo que se transmite es un negocio en funcionamiento, o al menos una parte que pueda funcionar por sí sola, y lo adquirido permite continuar una actividad económica sin empezar desde cero.

4) ¿Qué analiza la Administración para decidir si hay IVA?

Más que “qué” se vende, se analiza “cómo” se vende: si lo transmitido tiene capacidad real para seguir funcionando y permitir la continuidad de la actividad.

5) ¿Qué pasa si compro activos sueltos?

Si se compran elementos por separado sin una conexión real entre ellos (sin estructura de negocio), la operación puede considerarse sujeta a IVA.

6) ¿Por qué puede ser un problema pagar IVA si la operación podía no estar sujeta?

Porque supone asumir un coste financiero innecesario.

7) ¿Puedes poner un ejemplo de una adquisición que podría no llevar IVA?

La compra de una clínica dental en la que se transmiten sillones, equipamiento, cartera de pacientes, contratos del personal y marca comercial. Aunque no se incluya el local porque siga en alquiler, si la actividad puede continuar sin problema, la operación puede considerarse no sujeta a IVA.

8) ¿Y un ejemplo de compra que sí llevaría IVA?

Si en lugar de adquirir una clínica “en marcha” solo se compran equipos, sin personal, sin pacientes y sin estructura, ya no hay negocio: hay bienes, y entonces aparece el IVA.

9) En una tienda online, ¿qué determina el tratamiento fiscal?

La continuidad real de la actividad. Si se adquieren la web, el dominio, los proveedores, la base de datos de clientes y los acuerdos logísticos, existe una continuidad clara. Si solo se compra el dominio y el diseño web, se adquiere una herramienta, no una actividad en funcionamiento, y el resultado fiscal cambia.

10) En negocios digitales, ¿cuál es la clave?

No está en la web en sí, sino en la estructura que permite generar ingresos.

11) ¿Influye la intención de continuar la actividad?

Sí. No basta con comprar: conviene poder demostrar que se va a seguir desarrollando una actividad. Es recomendable reflejarlo en el contrato, en el planteamiento de la operación y en lo que se haga después.

12) ¿Qué riesgo hay si no se documenta la intención de continuar?

Si Hacienda entiende que la adquisición no tiene continuidad real, puede replantear el tratamiento fiscal en una revisión futura.

13) ¿Al comprar un negocio se asumen también obligaciones?

Sí. No solo se reciben activos: también se heredan determinadas obligaciones.

14) ¿Qué ocurre si hay bienes de inversión en el negocio adquirido?

Habrá que continuar con las regularizaciones de IVA iniciadas por el anterior titular. Puede no ser inmediato ni evidente, pero puede tener impacto en ejercicios posteriores.

15) ¿Qué conviene revisar antes de cerrar la operación?

El histórico de los activos, para evitar asumir obligaciones no previstas.

16) ¿Cuál es la idea principal a tener en cuenta?

Que pequeños matices en la forma de estructurar la compra pueden suponer diferencias relevantes en costes y riesgos, y que muchas veces la clave no depende tanto de lo que se compra, sino de cómo se plantea la operación.

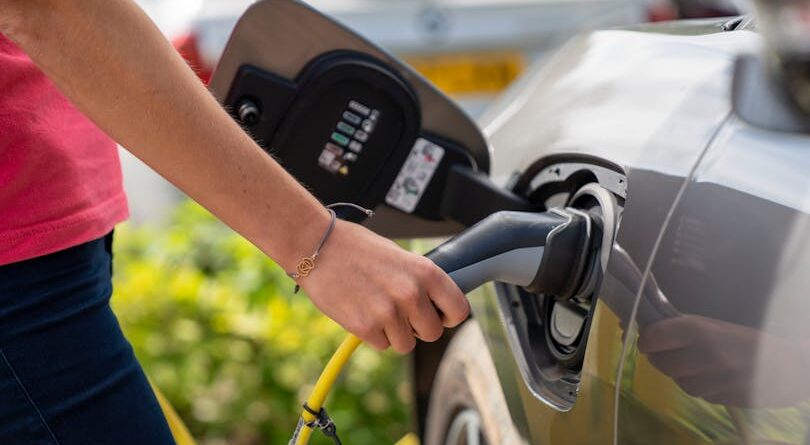
¿Puede deducirse un profesional el gasto de electricidad consumida en la recarga de un vehículo eléctrico que utiliza en su actividad?

Cada vez más profesionales están incorporando el coche eléctrico a su día a día. Lo que no siempre está tan claro es hasta qué punto el gasto en electricidad puede considerarse deducible.

Hay decisiones que parecen puramente operativas, casi de sentido común, como pasarse al vehículo eléctrico para trabajar. Sin embargo, cuando se traslada esa decisión al terreno fiscal, la lógica deja de ser tan lineal.

En los últimos meses, a raíz de distintos pronunciamientos de la Dirección General de Tributos (DGT), en particular la consulta V2119-25, se ha generado una cierta sensación de flexibilidad en torno a la deducción del gasto eléctrico. Pero conviene no quedarse solo con el titular, porque el detalle cambia bastante el resultado.

El IVA de la electricidad y su deducción

La interpretación más reciente permite deducir el IVA de la electricidad destinada a la recarga del vehículo cuando exista una vinculación clara con la actividad económica. Es decir, si el gasto responde al desarrollo de la actividad profesional, ese IVA puede formar parte de las deducciones. Ahora bien, esa afirmación, que suena sencilla, tiene matices.

  • No basta con utilizar el coche para trabajar de forma habitual. Hay que poder justificar que la electricidad consumida está efectivamente vinculada a esa actividad.
  • Cuando la recarga se realiza en el domicilio, la separación entre consumo personal y profesional debe estar bien acreditada. Sin medición diferenciada, la deducción se vuelve más discutible.

El cambio de criterio por Hacienda

Durante años, la Agencia Tributaria ponía el foco en el porcentaje de uso del vehículo. Se deducía en función de ese porcentaje y debía coincidir con lo reflejado en la contabilidad. Ahora, el enfoque se desplaza. La clave ya no es tanto el porcentaje exacto, sino la realidad del uso profesional. Esto ha abierto la puerta a deducciones más amplias, pero también ha incrementado la exigencia probatoria.

La flexibilidad no significa libertad total. Si se pretende aplicar una deducción completa, habrá que demostrar que el uso profesional es prácticamente exclusivo.

  • Atención. No ajustar la contabilidad o los registros a esta nueva realidad puede generar incoherencias que acaben en revisión.

La diferencia clave entre IVA e IRPF

Aquí es donde más errores se están produciendo. Una cosa es el IVA y otra muy distinta el IRPF.

En el caso del IVA, puede admitirse cierta flexibilidad si el gasto está vinculado a la actividad. Sin embargo, en el IRPF la exigencia es mucho más estricta.

Para que los gastos del vehículo, incluida la electricidad, sean deducibles en el IRPF, el coche debe estar afecto a la actividad de forma exclusiva.

Y cuando se habla de vehículos turismo, esa exclusividad no se presume.

Usar el vehículo también para fines personales, aunque sea de forma ocasional, puede impedir la deducción en el IRPF.

  • Atención. Confundir el criterio del IVA con el del IRPF es uno de los errores más habituales y con mayor impacto económico.

Qué significa realmente que el vehículo esté afecto

No se trata solo de utilizar el coche para trabajar. La normativa exige algo más exigente. Debe existir una afectación real, continuada y prácticamente exclusiva a la actividad.

En determinados casos, como transportistas, agentes comerciales o taxistas, esta afectación se presume con mayor facilidad. En otros perfiles profesionales, la carga de la prueba recae totalmente en el contribuyente. Elementos como la rotulación del vehículo, el tipo de actividad o incluso la lógica del uso pueden ayudar, pero no garantizan nada por sí solos.

  • Atención. No registrar el vehículo en los libros de la actividad puede impedir cualquier deducción, aunque el uso sea claramente profesional.

La Administración no establece pruebas concretas válidas de forma automática. Cada caso se valora de manera individual.

Recarga en domicilio y justificación del gasto

La recarga en el domicilio es una de las situaciones más habituales... y también una de las más delicadas. Si no existe un sistema que permita identificar el consumo eléctrico del vehículo de forma separada, justificar la deducción se complica.

En la consulta V2119-25 de la DGT se contemplaba la instalación de un punto de recarga específico con medición independiente. Ese detalle no es menor.

Sin una medición diferenciada, Hacienda puede entender que el gasto es doméstico y rechazar la deducción.

  • Atención. No documentar adecuadamente el consumo puede hacer perder el derecho a deducir incluso en situaciones claramente profesionales.

En definitiva, el vehículo eléctrico ha llegado para quedarse en muchas actividades. Y, desde el punto de vista fiscal, se le está dando cierto encaje, aunque no sin condiciones. La sensación de que ahora "todo es deducible" no se ajusta del todo a la realidad. Más bien ocurre que el análisis se ha desplazado desde lo porcentual hacia lo probatorio.

En otras palabras, ya no basta con decir cuánto se usa el coche para trabajar. Ahora hay que demostrarlo con coherencia, con documentación y, sobre todo, sin contradicciones entre lo que se hace y lo que se declara.

Cuestionario:

1) ¿Puede deducirse un profesional el gasto de electricidad consumida en la recarga de un vehículo eléctrico que utiliza en su actividad?

Sí puede plantearse la deducción, pero no es automática: depende de que exista una vinculación clara del gasto con la actividad y, sobre todo, de cómo se justifique y documente, con diferencias relevantes según se trate de IVA o de IRPF.

2) ¿Qué ha generado la sensación de mayor flexibilidad en esta materia?

Distintos pronunciamientos de la Dirección General de Tributos (DGT), en particular la consulta V2119-25, han impulsado esa percepción. Aun así, el “detalle” de los criterios y de la prueba puede cambiar el resultado.

3) En IVA, ¿se puede deducir el IVA de la electricidad usada para recargar el vehículo?

Según la interpretación más reciente , puede deducirse el IVA de la electricidad destinada a la recarga cuando exista una vinculación clara con la actividad económica.

4) ¿Basta con usar el coche para trabajar de forma habitual para deducir el IVA de la electricidad?

No. La circular indica que hay que poder justificar que la electricidad consumida está efectivamente vinculada a la actividad profesional.

5) Si la recarga se realiza en el domicilio, ¿qué requisito práctico destaca la circular?

Que la separación entre consumo personal y profesional esté bien acreditada. Sin medición diferenciada, la deducción “se vuelve más discutible”.

6) ¿Qué cambio de enfoque se describe en relación con el criterio de Hacienda?

Antes se ponía el foco en el porcentaje de uso del vehículo (y su reflejo contable), mientras que ahora el enfoque se desplaza hacia la realidad del uso profesional, lo que “ha abierto la puerta a deducciones más amplias”, pero también incrementa la exigencia probatoria.

7) ¿La “flexibilidad” implica que todo sea deducible?

No. La  flexibilidad no equivale a libertad total: para una deducción completa habría que demostrar que el uso profesional es prácticamente exclusivo.

8) ¿Qué riesgos existen si no se ajusta la contabilidad o los registros?

Que se generen incoherencias que puedan acabar en una revisión.

9) ¿Cuál es la diferencia clave entre IVA e IRPF ?

Que el criterio no es el mismo: en IVA “puede admitirse cierta flexibilidad” si el gasto está vinculado a la actividad, mientras que en IRPF la exigencia es “mucho más estricta”.

10) En IRPF, ¿cuándo serían deducibles los gastos del vehículo, incluida la electricidad?

Para que sean deducibles en IRPF, el coche debe estar afecto a la actividad de forma exclusiva.

11) En vehículos turismo, ¿se presume la exclusividad de afectación en IRPF?

No. Esa exclusividad no se presume.

12) ¿Puede el uso personal ocasional impedir la deducción en IRPF?

Sí. Usar el vehículo también para fines personales, aunque sea de forma ocasional, puede impedir la deducción en el IRPF.

13) ¿Qué error habitual se comete en esta materia?

Confundir el criterio del IVA con el del IRPF, lo que califica como uno de los errores más habituales y con mayor impacto económico.

14) ¿Qué significa “realmente” que el vehículo esté afecto a la actividad?

No es solo “utilizar el coche para trabajar”: debe existir una afectación real, continuada y prácticamente exclusiva a la actividad.

15) ¿Hay actividades en las que la afectación se presume con mayor facilidad?

Sí. Por ejemplo transportistas, agentes comerciales o taxistas.

16) En otros perfiles profesionales, ¿quién soporta la carga de la prueba?

En otros perfiles, la carga de la prueba recae totalmente en el contribuyente.

17) ¿Qué elementos pueden ayudar a acreditar el uso profesional?

La rotulación del vehículo, el tipo de actividad o incluso la lógica del uso, aunque se advierte que no garantizan nada por sí solos.

18) ¿Qué importancia tiene registrar el vehículo en los “libros de la actividad”?

No registrar el vehículo en los libros de la actividad puede impedir cualquier deducción, aunque el uso sea claramente profesional.

19) ¿Existen pruebas “automáticamente válidas” según la Administración?

La Administración no establece pruebas concretas válidas de forma automática y que cada caso se valora de manera individual.

20) ¿Por qué la recarga en domicilio es especialmente delicada?

Porque, si no existe un sistema que permita identificar el consumo del vehículo de forma separada, justificar la deducción se complica.

21) ¿Qué detalle concreto se menciona en la consulta V2119-25 sobre la recarga en domicilio?

Que se contemplaba la instalación de un punto de recarga específico con medición independiente, y  ese detalle “no es menor”.

22) ¿Qué puede ocurrir si no hay medición diferenciada del consumo?

Hacienda puede entender que el gasto es doméstico y rechazar la deducción.

23) ¿Cuál es la conclusión general?

Que el vehículo eléctrico tiene encaje fiscal “aunque no sin condiciones”; no se ajusta a la realidad la idea de que ahora “todo es deducible”. El análisis se desplaza de lo porcentual a lo probatorio: ya no basta con decir cuánto se usa el coche para trabajar, sino que hay que demostrarlo con coherencia, documentación y sin contradicciones entre lo que se hace y lo que se declara.

No todo máster es gasto deducible en el IRPF/IVA aunque lo parezca

Algunos gastos parecen claramente profesionales… hasta que se analizan con lupa. La línea entre lo profesional y lo personal, cuando hablamos de formación, no siempre está tan clara como parece.

No es raro, de hecho, ocurre cada vez más, que algunas personas que ejercen por cuenta propia o autónoma decidan ampliar su formación para ofrecer un mejor servicio. Tiene lógica: el mercado lo pide, los clientes lo valoran y la competencia no da tregua.

Ahora bien, lo que en el plano profesional encaja perfectamente, en el terreno fiscal empieza a volverse más difuso.

La Dirección General de Tributos (DGT), en varias consultas recientes (como las V1473-25 y V2639-25), ha vuelto a insistir en una idea que conviene no perder de vista: no todo gasto en formación es automáticamente deducible, aunque esté claramente relacionado con la actividad.

Y aquí empieza el matiz. No basta con que el máster "tenga sentido" para el negocio. Hacienda exige algo más concreto: conexión directa y demostrable con los ingresos.

IVA

En materia de IVA, la clave no está tanto en qué estudias, sino en para qué lo utilizas realmente. Aunque una persona autónoma tenga la condición de profesional -y por tanto opere dentro del ámbito del impuesto-, eso no abre la puerta automáticamente a deducir cualquier gasto. El punto crítico es que el gasto esté afecto de forma directa y exclusiva a la actividad.

Y aquí es donde la Administración suele poner el freno. Porque un máster, por definición, rara vez se utiliza solo para trabajar. También tiene un componente personal evidente: mejora del perfil, desarrollo profesional, oportunidades futuras... incluso un posible cambio de rumbo.

Por eso, salvo que se pueda demostrar lo contrario con bastante contundencia, la conclusión es clara:

Si el gasto tiene un uso mixto (profesional y personal), Hacienda lo considera automáticamente no deducible en IVA. Aunque el contenido del máster esté relacionado con tu actividad, eso no garantiza la deducción del IVA.

IRPF

Si pasamos al IRPF, la situación cambia... pero tampoco conviene confiarse. Aquí entra en juego un principio que, aunque suene técnico, es bastante intuitivo, como es la correlación entre ingresos y gastos.

Es decir, el gasto será deducible si sirve realmente para generar ingresos en la actividad.

Pero no se trata de una regla automática. No hay una lista cerrada ni una respuesta universal. Es una cuestión de hechos, de contexto, de cómo encaja ese máster en lo que se hace día a día.

Por ejemplo:

  • Si el contenido del máster está directamente ligado a los servicios que ya se prestan, la defensa es más sólida.
  • Si el objetivo es cambiar de actividad o abrir una línea completamente distinta, la deducción empieza a tambalearse.

Y aquí aparece otro elemento clave como es la carga de la prueba es del contribuyente. No es Hacienda quien tiene que demostrar que el gasto no es deducible. Es el contribuyente quien debe justificar que sí lo es.

Un máster orientado a un cambio de profesión difícilmente será considerado gasto deducible.

Requisitos formales que no conviene descuidar

Incluso cuando el gasto podría defenderse, hay un segundo filtro, más silencioso, pero igual de importante como es el cumplimiento formal. Porque no basta con que el gasto sea "correcto" en esencia. También tiene que estar bien documentado.

En concreto:

  • Factura válida (no vale cualquier justificante)
  • Registro en los libros de la actividad
  • Coherencia con el resto de la contabilidad

Puede parecer básico, pero en la práctica es donde muchas deducciones se caen. Sin factura correctamente emitida, el gasto no existe a efectos fiscales.

Un gasto no registrado contablemente es, a efectos prácticos, un gasto perdido.

Publicado el Real Decreto sobre factura electrónica obligatoria entre empresarios y profesionales

Ya no hablamos de una idea futura ni de un anuncio genérico. El Reglamento de la factura electrónica obligatoria entre empresarios y profesionales ya está publicado y dibuja un sistema bastante más exigente de lo que muchas empresas imaginaban. La nueva norma sobre factura electrónica no se limita a imponer un formato digital. En realidad, crea un sistema completo de emisión, recepción, seguimiento, interconexión y control del pago.

El Real Decreto 238/2026, publicado en el BOE de 31 de marzo de 2026, desarrolla el sistema de facturación electrónica obligatoria entre empresarios y profesionales y, además, modifica el Reglamento de facturación aprobado por el Real Decreto 1619/2012. No estamos, por tanto, ante una simple actualización técnica, sino ante la construcción de un sistema completo de intercambio, trazabilidad y control de facturas B2B.

La lógica de la norma es bastante clara: no se persigue solo digitalizar la factura, sino también obtener información fiable sobre expedición, recepción, aceptación, rechazo y pago, con un objetivo muy marcado de lucha contra la morosidad comercial y de seguimiento de los plazos efectivos de pago.

  • Atención. Pensar que esta norma consiste únicamente en "dejar de enviar PDFs por email" es quedarse muy corto. El cambio afecta al proceso completo de facturación y cobro.

1. A quién afecta realmente la obligación

La obligación alcanza a los empresarios y profesionales que deban expedir factura en el desarrollo de su actividad cuando el destinatario sea otro empresario o profesional establecido en España, ya sea por sede, establecimiento permanente, domicilio o residencia habitual en territorio español. La norma también se aplica cuando la factura la expida materialmente el destinatario o un tercero, aunque la responsabilidad última siga recayendo sobre quien realiza la operación.

Esto tiene una consecuencia muy práctica: la obligación no depende solo de dónde esté el emisor, sino, en gran medida, de que el destinatario empresarial esté establecido en España y la operación tenga por destinatario ese punto de conexión.

  • Atención. Habrá operaciones internacionales o estructuras con filiales y establecimientos permanentes donde convendrá revisar caso por caso si la obligación entra o no en juego.

2. Qué operaciones quedan fuera

La exclusión más relevante es la de las facturas simplificadas, salvo las simplificadas cualificadas del artículo 7.2 del Reglamento de facturación. Además, el real decreto permite que, mediante orden ministerial, puedan excluirse otras operaciones si resulta necesario para el buen funcionamiento económico del sector afectado. El propio texto ya prevé excepciones expresas para ciertas actividades del mercado eléctrico, del mercado organizado de gas y para determinadas operaciones canalizadas a través de sistemas de compensación gestionados por la IATA.

Esto significa que no todo el universo de facturación B2B entra automáticamente en la nueva obligación. Pero, dicho eso, el perímetro general es amplio y la excepción será eso: una excepción.

  • Atención. Que una operación quede hoy fuera no significa que quede fuera siempre. La norma deja margen a futuras exclusiones o ajustes sectoriales por orden ministerial.

3. El cambio de fondo no es emitir sino gestionar todo el ciclo de vida

Uno de los elementos más importantes del real decreto es que no se queda en la expedición de la factura. El sistema abarca la emisión, la transmisión, la recepción, la puesta a disposición, la aceptación o rechazo, la información sobre el pago y la conservación. En otras palabras, la factura pasa a formar parte de un circuito completo de información.

Este matiz es clave porque obliga a muchas empresas a replantearse no solo el software de facturación, sino también sus flujos internos de aprobación, su organización administrativa y la forma en que documentan el cobro y el pago.

  • Atención. Una empresa puede emitir facturas electrónicas correctamente y, aun así, incumplir la norma si no puede gestionar estados, pagos, conservación o comunicaciones posteriores.

4. El sistema será mixto: plataformas privadas más solución pública

El modelo español se articula sobre un sistema mixto. Por un lado, habrá plataformas privadas de intercambio de facturas electrónicas. Por otro, existirá una solución pública de facturación electrónica, gestionada por la Agencia Estatal de Administración Tributaria, que además actuará como repositorio universal de las facturas electrónicas del sistema.

La empresa podrá trabajar con una plataforma privada, con la solución pública o con una combinación de ambas. Si no ha acordado expresamente con sus proveedores recibir facturas a través de una plataforma privada, se entenderá que opta por la solución pública. Además, si no ha identificado públicamente su punto de entrada, se considerará, por defecto, que ese punto de entrada es la solución pública.

Esto cambia bastante el enfoque habitual. Ya no bastará con "tener un proveedor de software", sino que habrá que decidir cuál será el punto de entrada y recepción y cómo se va a coordinar con clientes, proveedores y otras plataformas.

No identificar correctamente el punto de entrada puede provocar que, a efectos del sistema, la recepción de facturas se canalice por la solución pública aunque la empresa pensara operar solo con un proveedor privado.

5. El formato exigido no será libre ni bastará cualquier archivo digital

La factura electrónica obligatoria deberá consistir en un mensaje estructurado ajustado al modelo semántico europeo EN16931. Las sintaxis admitidas son CIIUBLEDIFACT y Facturae. Además, en el entorno de plataformas privadas, también se consideran válidos mensajes Peppol BIS en la medida en que utilicen UBL y se ajusten a la norma europea.

Esto aclara una cuestión muy importante: un PDF, por sí solo, no es la factura electrónica obligatoria que diseña esta norma. El PDF podrá servir transitoriamente para garantizar legibilidad en algunos supuestos, pero el núcleo del sistema es el formato estructurado interoperable.

Además, todas las facturas deberán tener un código único de identificación que incluya necesariamente el NIF del emisor, el número y serie y la fecha de expedición. Y, cuando se emitan mediante plataformas privadas, deberán ir firmadas con firma electrónica avanzada, ya sea directamente por el emisor o por firma delegada autorizada.

  • Atención. Muchas soluciones actuales emiten documentos "digitales", pero no siempre mensajes estructurados EN16931 ni con las capacidades de transformación e interoperabilidad que exige el real decreto.

6. Interoperabilidad de verdad y no solo sobre el papel

La norma no se conforma con que existan varios proveedores. Les exige interoperabilidad real. Los operadores de plataformas privadas deberán poder transformar el mensaje de factura entre todos los formatos admitidos, preservando autenticidad e integridad. Además, deberán interconectarse con cualquier otra plataforma cuando así lo solicite uno de sus clientes.

Este punto tiene mucha trascendencia práctica. El legislador intenta evitar que cada plataforma cree un "ecosistema cerrado" y que la empresa quede cautiva de su proveedor. La interconexión debe permitir no solo el intercambio de facturas, sino también el de los estados mínimos de la factura.

La solicitud de interconexión debe atenderse y quedar operativa en un plazo máximo de un mes. Y, mientras esa interconexión no funcione, la plataforma solicitante deberá depositar las facturas en la solución pública, que actuará como vía alternativa de continuidad. Además, la plataforma receptora no podrá cobrar a la solicitante por resolver esa interconexión en plazo ni por otros servicios de integración asociados al destinatario final.

Aquí el riesgo no está solo en la empresa usuaria; también está en elegir una plataforma que no esté técnicamente preparada para interconectarse bien y rápido con terceros.

7. La copia a la solución pública será obligatoria aunque se use una plataforma privada

Uno de los aspectos más relevantes -y, seguramente, de mayor impacto operativo- es que cuando la factura no se emita mediante la solución pública, las plataformas, soluciones o sistemas utilizados deberán remitir simultáneamente a su emisión una copia electrónica fiel de cada factura a la solución pública y hacerlo en sintaxis UBL.

No se trata de una remisión opcional ni posterior "cuando se pueda". La lógica del sistema exige que la solución pública disponga de una copia fiel para que la Administración pueda, combinándola con los estados y pagos comunicados, monitorizar los plazos efectivos de pago.

Esto implica que incluso las empresas que no quieran usar la solución pública como canal principal no podrán quedar completamente fuera de ella. La solución pública será, de hecho, el gran repositorio del sistema.

  • Atención. Usar una plataforma privada no evita la relación con la solución pública. Simplemente cambia el papel que esa solución desempeña en el flujo principal de la empresa.

8. Los estados de la factura pasan a ser una obligación seria

El artículo 10 impone al destinatario de la factura la obligación de informar, al menos, de dos estados esenciales: aceptación o rechazo comercial de la factura, con su fecha, y pago efectivo completo, con su fecha efectiva de pago. Además, de forma voluntaria, podrán comunicarse otros estados, como aceptación o rechazo parcial, pagos parciales o cesión de la factura a un tercero.

La información sobre estos estados deberá remitirse en un plazo máximo de cuatro días naturales, excluyendo sábados, domingos y festivos nacionales, desde que se produzca el estado correspondiente.

Este es uno de los puntos donde más se va a notar el cambio. Hasta ahora, muchas empresas gestionaban internamente la aprobación, disconformidad o pago de las facturas sin convertirlo en una obligación reglada de comunicación dentro de un sistema formal. Eso cambia por completo.

El problema ya no será solo pagar tarde; también podrá ser no informar a tiempo del rechazo, aceptación o pago.

9. El pago efectivo completo será información obligatoria para la AEAT

La norma insiste de forma expresa en que el pago efectivo completo deberá comunicarse a la solución pública de facturación electrónica con independencia de que se haya utilizado la propia solución pública o una plataforma privada, e independientemente de que también se hubieran comunicado estados a través de esta última.

Esto convierte la información sobre el pago en un dato especialmente sensible desde la perspectiva del control administrativo. No basta con que el proveedor y el cliente sepan si se ha pagado; el sistema quiere que quede trazabilidad verificable del pago efectivo.

Además, el real decreto aclara que la fecha efectiva de pago no es la de un anticipo financiero o la mera posibilidad de anticipar el cobro, sino el momento en que el proveedor cobra realmente por los bienes o servicios.

  • Atención. Las empresas que usan confirming, anticipos o fórmulas de financiación de facturas tendrán que revisar con cuidado qué fecha debe informarse como fecha efectiva de pago.

10. La solución pública será gratuita y no meramente simbólica

La solución pública gestionada por la AEAT no será un elemento decorativo del sistema. Tendrá funciones muy concretas: servirá como infraestructura para quienes quieran usarla directamente, actuará como repositorio central, permitirá emisión y recepción de facturas, facilitará descarga ágil de facturas y servirá como soporte para la comunicación de pagos y seguimiento del sistema. El acceso a la solución pública y a sus distintos usos tendrá carácter gratuito.

Además, la AEAT deberá desarrollar una aplicación o formulario gratuito que permita a empresarios y profesionales expedir facturas electrónicas, generar la información sobre su estado -incluido el pago efectivo completo- y poner esa información a disposición de las contrapartes y de la Administración utilizando la solución pública.

Este punto es especialmente importante para pequeñas empresas y profesionales que quizá no quieran o no puedan asumir, de inicio, una solución privada compleja.

Que exista una solución pública gratuita no significa necesariamente que cubra todas las funcionalidades avanzadas que algunas empresas requieren para integraciones ERP, flujos de aprobación o automatización interna.

11. Acceso de la Administración y control de la morosidad

La AEAT podrá acceder a la información contenida en la solución pública y a la que reciba a través de las plataformas privadas, y deberá facilitar acceso a los ministerios competentes para permitir el seguimiento de los plazos de pago entre empresarios y profesionales. Además, enviará anualmente al Observatorio Estatal de la Morosidad Privada la información necesaria para elaborar el listado de empresas incumplidoras de los plazos de pago cuando concurran las circunstancias legales previstas.

Este bloque es especialmente delicado porque muestra que la norma no solo persigue estandarizar la factura, sino crear un sistema de información útil para seguimiento público e institucional de la morosidad.

La factura electrónica obligatoria no es solo una obligación documental. También se convierte en una herramienta de visibilidad sobre el comportamiento de pago de las empresas.

12. Cómputo del plazo de pago y referencia a la Ley de morosidad

El artículo 15 remite para el cálculo del plazo de pago a la Ley 3/2004, de lucha contra la morosidad en operaciones comerciales. Además, establece que, si la factura no incluye la fecha de las operaciones que documenta, se tomará como fecha de inicio del plazo de pago la fecha de expedición de la factura.

Este detalle, que puede parecer menor, es bastante importante en la práctica. Una factura mal emitida o incompleta no solo genera un problema formal, sino que puede alterar el punto de partida para el seguimiento del plazo de pago.

La norma añade también una especialidad para las facturas vinculadas a obras de edificación, donde la retención del 5 % permitida por la Ley de Ordenación de la Edificación no se tendrá en cuenta para calcular el plazo de pago en el importe retenido. Y, a efectos estadísticos, cuando en un contrato exista un plazo pactado, la fecha de inicio será la de recepción de la factura electrónica, si se ha comunicado; si no, se usará la fecha de expedición.

La calidad del dato en la factura pasa a tener consecuencias no solo fiscales o mercantiles, sino también estadísticas y de control de morosidad.

13. Requisitos técnicos y organizativos de las plataformas privadas

Las plataformas privadas deberán cumplir exigencias técnicas, funcionales y organizativas importantes: protocolos seguros de transmisión, disponibilidad, continuidad y resiliencia del servicio, planes de contingencia y continuidad de negocio, firma electrónica avanzada o mecanismos equivalentes, capacidad de transformar formatos, estándares de seguridad de la información y medidas que garanticen confidencialidad, integridad, disponibilidad, autenticidad y buena gobernanza del dato.

Traducido a lenguaje práctico: no bastará con ser un proveedor que "manda facturas". El reglamento exige una infraestructura seria, interoperable, segura y capaz de sostener un sistema de intercambio masivo y trazable.

Muchas empresas tendrán que auditar a sus proveedores tecnológicos antes de confiar en que están preparados para este nuevo marco.

14. Régimen transitorio y calendario real de exigibilidad

Aunque el real decreto entra en vigor a los 20 días de su publicación en el BOE, su aplicación efectiva queda condicionada a la aprobación de la orden ministerial de desarrollo de la solución pública. Solo a partir de esa orden empezarán a contar los plazos de exigibilidad.

Desde ese momento, la obligación se desplegará en dos fases:

  • 12 meses para empresarios y profesionales cuyo volumen de operaciones haya superado 8 millones de euros en el año natural anterior.
  • 24 meses para el resto de empresarios y profesionales.

Además, durante los doce meses siguientes a la fecha en que el real decreto resulte aplicable a las empresas con facturación superior a 8 millones, estas deberán acompañar sus facturas electrónicas con un PDF que asegure su legibilidad, salvo que el destinatario acepte expresamente recibirlas en su formato original. Ese PDF deberá remitirse al destinatario por cualquier medio, pero no a la solución pública.

Y hay una especialidad muy importante: para empresarios y profesionales que sean personas físicas o entidades en atribución de rentas en IRPF con volumen de operaciones igual o inferior a 8 millones de euros, la obligación de informar sobre los estados de la factura de los artículos 10 y 12 se retrasa doce meses más desde la fecha en que la norma produzca efectos para ese grupo. Hasta entonces, el suministro de estados será voluntario.

  • Atención. No conviene confundir entrada en vigor con exigibilidad real. La fecha decisiva no será solo la del BOE, sino también la futura orden ministerial de desarrollo.

15. Modificación del Reglamento de facturación

El real decreto también adapta el Reglamento de facturación para acomodarlo al nuevo sistema. Entre otras cuestiones, desaparece la lógica del consentimiento del destinatario cuando la factura electrónica sea obligatoria y se remite a este real decreto la regulación de los mecanismos que garantizan autenticidad del origen e integridad del contenido.

Esto es importante porque cierra una etapa anterior, en la que la factura electrónica se movía más en el terreno del acuerdo entre las partes. Aquí, cuando la obligación resulte aplicable, ya no dependerá de la aceptación del destinatario en esos términos clásicos.

  • Atención. Seguir operando con la idea antigua de que "si el cliente no quiere electrónica, se sigue en papel o PDF" puede llevar a errores de cumplimiento cuando el sistema ya sea exigible.

Cuestionario.

1) ¿Qué se ha publicado exactamente?

Se ha publicado el Reglamento de la factura electrónica obligatoria entre empresarios y profesionales, que establece un sistema más exigente que un simple formato digital, al abarcar emisión, recepción, seguimiento, interconexión y control del pago.

2) ¿Cuál es la norma y qué cambia?

El Real Decreto 238/2026, publicado en el BOE de 31 de marzo de 2026, desarrolla el sistema de facturación electrónica obligatoria B2B y además modifica el Reglamento de facturación aprobado por el Real Decreto 1619/2012.

3) ¿Cuál es el objetivo principal de la norma?

No solo digitalizar la factura, sino obtener información fiable sobre expedición, recepción, aceptación, rechazo y pago, con un objetivo marcado de lucha contra la morosidad comercial y seguimiento de plazos efectivos de pago.

4) ¿En qué consiste el cambio más importante?

El cambio no es solo “emitir en electrónico”, sino gestionar todo el ciclo de vida de la factura: emisión, transmisión, recepción, puesta a disposición, aceptación o rechazo, información sobre el pago y conservación.

5) ¿A quién afecta la obligación?

A los empresarios y profesionales que deban expedir factura en su actividad cuando el destinatario sea otro empresario o profesional establecido en España (por sede, establecimiento permanente, domicilio o residencia habitual).
También aplica cuando la factura la expida materialmente el destinatario o un tercero, aunque la responsabilidad última recaiga en quien realiza la operación.

6) ¿Depende solo de dónde esté el emisor?

No. La obligación depende en gran medida de que el destinatario empresarial esté establecido en España y la operación tenga por destinatario ese punto de conexión.

7) ¿Qué operaciones quedan fuera?

Quedan fuera, de forma destacada, las facturas simplificadas, salvo las simplificadas cualificadas del artículo 7.2 del Reglamento de facturación.
Además, el real decreto permite que por orden ministerial puedan excluirse otras operaciones si es necesario para el funcionamiento económico del sector.
El texto prevé excepciones para ciertas actividades del mercado eléctrico, del mercado organizado de gas y para determinadas operaciones canalizadas mediante sistemas de compensación gestionados por la IATA.

8) ¿El sistema será únicamente público?

No. El sistema será mixto:

  • Plataformas privadas de intercambio de facturas electrónicas.
  • Una solución pública gestionada por la AEAT, que además actuará como repositorio universal.

9) ¿Podrá una empresa elegir cómo operar?

Sí. Podrá trabajar con una plataforma privada, con la solución pública o con una combinación.
Si no se acuerda expresamente con proveedores la recepción por plataforma privada, se entiende que se opta por la solución pública.
Si no se identifica públicamente el punto de entrada, se considerará por defecto la solución pública.

10) ¿Basta con enviar un PDF por email?

No. Pensar que se limita a “dejar de enviar PDFs” es quedarse corto. El núcleo del sistema es un mensaje estructurado interoperable.

11) ¿Qué formato de factura electrónica se exige?

La factura deberá consistir en un mensaje estructurado ajustado al modelo semántico europeo EN16931.
Sintaxis admitidas: CII, UBL, EDIFACT y Facturae.
En plataformas privadas también se consideran válidos mensajes Peppol BIS en la medida en que utilicen UBL y se ajusten a la norma europea.

12) ¿El PDF sirve como factura electrónica obligatoria?

No por sí solo. El PDF puede servir transitoriamente para asegurar legibilidad en algunos supuestos, pero el núcleo es el formato estructurado.

13) ¿Qué identificación debe tener cada factura?

Todas las facturas deberán tener un código único de identificación que incluya necesariamente:

  • NIF del emisor
  • Número y serie
  • Fecha de expedición

14) ¿Hay obligación de firma electrónica?

Cuando se emitan mediante plataformas privadas, deberán ir firmadas con firma electrónica avanzada, ya sea por el emisor o por firma delegada autorizada.

15) ¿Qué exige la norma sobre interoperabilidad entre plataformas privadas?

Exige interoperabilidad real: las plataformas deberán poder transformar el mensaje de factura entre los formatos admitidos, preservando autenticidad e integridad, e interconectarse con cualquier otra plataforma cuando lo solicite un cliente.
La interconexión debe quedar operativa en un plazo máximo de un mes.

16) ¿Qué ocurre si la interconexión entre plataformas aún no funciona?

Mientras no funcione, la plataforma solicitante deberá depositar las facturas en la solución pública como vía alternativa de continuidad.
Además, la plataforma receptora no podrá cobrar a la solicitante por resolver esa interconexión en plazo ni por otros servicios de integración asociados al destinatario final.

17) Si uso una plataforma privada, ¿me relaciono igualmente con la solución pública?

Sí. Cuando la factura no se emita mediante la solución pública, los sistemas/plataformas utilizados deberán remitir simultáneamente a su emisión una copia electrónica fiel de cada factura a la solución pública, y hacerlo en sintaxis UBL.

18) ¿Qué “estados” de la factura pasan a ser obligatorios?

El artículo 10 impone al destinatario informar, al menos, de:

  • Aceptación o rechazo comercial, con su fecha.
  • Pago efectivo completo, con su fecha efectiva de pago.
    De forma voluntaria, podrán comunicarse otros estados (aceptación/rechazo parcial, pagos parciales, cesión a un tercero).

19) ¿En qué plazo deben comunicarse los estados?

En un máximo de cuatro días naturales, excluyendo sábados, domingos y festivos nacionales, desde que se produzca el estado correspondiente.

20) ¿El “pago efectivo completo” debe comunicarse siempre a la AEAT?

Sí. Debe comunicarse a la solución pública con independencia de que se haya utilizado la solución pública o una plataforma privada, e independientemente de que también se hubieran comunicado estados por esta última.

21) ¿Qué se entiende por “fecha efectiva de pago”?

No es la de un anticipo financiero ni la mera posibilidad de anticipar el cobro; es el momento en que el proveedor cobra realmente por los bienes o servicios.

22) ¿La solución pública tendrá coste?

No. El acceso y sus distintos usos tendrán carácter gratuito.

23) ¿Qué ofrecerá la solución pública, además de “estar ahí”?

Servirá como infraestructura para quien quiera usarla, actuará como repositorio central, permitirá emisión y recepción, facilitará descarga ágil y dará soporte a la comunicación de pagos y al seguimiento del sistema.
Además, la AEAT deberá desarrollar una aplicación o formulario gratuito para expedir facturas electrónicas y generar la información sobre su estado (incluido el pago efectivo completo) y ponerla a disposición de contrapartes y Administración usando la solución pública.

24) ¿La Administración tendrá acceso a la información?

Sí. La AEAT podrá acceder a la información de la solución pública y a la recibida a través de plataformas privadas, y deberá facilitar acceso a ministerios competentes para el seguimiento de plazos de pago.
Además, enviará anualmente al Observatorio Estatal de la Morosidad Privada la información necesaria para elaborar el listado de empresas incumplidoras cuando concurran las circunstancias legales previstas.

25) ¿Cómo se calcula el plazo de pago?

El artículo 15 remite a la Ley 3/2004 (morosidad en operaciones comerciales).
Si la factura no incluye la fecha de las operaciones, el inicio del plazo de pago será la fecha de expedición.

26) ¿Hay alguna especialidad para obras de edificación?

Sí. Para facturas vinculadas a obras de edificación, la retención del 5% permitida por la Ley de Ordenación de la Edificación no se tendrá en cuenta para calcular el plazo de pago en el importe retenido.

27) ¿Qué regla aplica a efectos estadísticos si hay plazo pactado en contrato?

La fecha de inicio será la recepción de la factura electrónica, si se ha comunicado; si no, se usará la fecha de expedición.

28) ¿Qué requisitos impone a las plataformas privadas (a alto nivel)?

Exigencias técnicas, funcionales y organizativas: protocolos seguros de transmisión, disponibilidad, continuidad y resiliencia, planes de contingencia, firma electrónica avanzada o mecanismos equivalentes, capacidad de transformar formatos, estándares de seguridad de la información y medidas para garantizar confidencialidad, integridad, disponibilidad, autenticidad y gobernanza del dato.

29) ¿Cuándo entra en vigor y cuándo será exigible de verdad?

Aunque entra en vigor a los 20 días de su publicación, su aplicación efectiva queda condicionada a la aprobación de una orden ministerial de desarrollo de la solución pública.
Desde esa orden empezarán a contar los plazos de exigibilidad.

30) ¿Cuál es el calendario de despliegue?

Desde la orden ministerial:

  • 12 meses: empresarios y profesionales con volumen de operaciones superior a 8 millones de euros en el año natural anterior.
  • 24 meses: el resto.

31) ¿Habrá un periodo en el que deba acompañarse con PDF?

Sí. Durante los 12 meses siguientes a la fecha en que el real decreto resulte aplicable a los de más de 8 millones, deberán acompañar sus facturas electrónicas con un PDF que asegure legibilidad, salvo aceptación expresa del destinatario de recibir en formato original.
Ese PDF se remitirá al destinatario por cualquier medio, pero no a la solución pública.

32) ¿Hay una moratoria para informar estados en algunos casos?

Sí. Para empresarios y profesionales que sean personas físicas o entidades en atribución de rentas en IRPF con volumen de operaciones ≤ 8 millones, la obligación de informar sobre estados (arts. 10 y 12) se retrasa 12 meses más desde la fecha en que la norma produzca efectos para ese grupo. Hasta entonces, el suministro de estados será voluntario.

33) ¿Qué cambia en el Reglamento de facturación (RD 1619/2012)?

Se adapta al nuevo sistema: desaparece la lógica del consentimiento del destinatario cuando la factura electrónica sea obligatoria y se remite a este real decreto la regulación de mecanismos que garantizan autenticidad del origen e integridad del contenido.

34) ¿Qué error práctico conviene evitar?

Seguir operando con la idea de que “si el cliente no quiere electrónica, se sigue en papel o PDF” puede llevar a errores de cumplimiento cuando el sistema ya sea exigible.


Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.