Inclusión en el sistema de Seguridad Social de alumnos que realicen prácticas formativas o prácticas académicas externas incluidas en programas de formación.
La disposición adicional quincuagésima segunda del Texto Refundido de la Ley de la Seguridad Social introducida por el Real Decreto-ley 2/2023 (BOE 17/03/2023), determina la inclusión en el sistema de la Seguridad Social de alumnos que realicen prácticas formativas o prácticas académicas externas incluidas en programas de formación, que incluyen las realizadas por alumnos universitarios y de formación profesional.
Esta disposición entraba inicialmente en vigor el 1 de octubre de 2023, pero el Real Decreto-ley 5/2023 (BOE 29/06/2023) aplazó su entrada en vigor hasta el 1 de enero de 2024.
“1. La realización de prácticas formativas en empresas, instituciones o entidades incluidas en programas de formación y la realización de prácticas académicas externas al amparo de la respectiva regulación legal y reglamentaria, determinará la inclusión en el sistema de la Seguridad Social de las personas que las realicen en los términos de esta disposición adicional.
Las prácticas a que se refiere el párrafo anterior comprenden:
a) Las realizadas por alumnos universitarios, tanto las dirigidas a la obtención de titulaciones oficiales de grado y máster, doctorado, como las dirigidas a la obtención de un título propio de la universidad, ya sea un máster de formación permanente, un diploma de especialización o un diploma de experto.
b) Las realizadas por alumnos de formación profesional, siempre que las mismas no se presten en el régimen de formación profesional intensiva.
Las personas que realicen las prácticas a que se refiere el apartado 1 quedarán comprendidas como asimiladas a trabajadores por cuenta ajena en el Régimen General de la Seguridad Social, excluidos los sistemas especiales del mismo, salvo que la práctica o formación se realice a bordo de embarcaciones, en cuyo caso la inclusión se producirá en el Régimen Especial de la Seguridad Social de los Trabajadores del Mar.
La acción protectora será la correspondiente al régimen de Seguridad Social aplicable, con la exclusión de la protección por desempleo, de la cobertura del FOFASA y por Formación Profesional.
En el supuesto de las prácticas no remuneradas se excluirá también la protección por la prestación de incapacidad temporal derivada de contingencias comunes.
Las prestaciones económicas por nacimiento y cuidado de menor, riesgo durante el embarazo y riesgo durante la lactancia natural, se abonarán por la entidad gestora o, en su caso, por la mutua colaboradora, mediante pago directo de la misma.
Las prestaciones que correspondan por la situación de incapacidad temporal derivada de contingencias comunes o profesionales se abonarán en todo caso mediante pago delegado.
El cumplimiento de las obligaciones a la Seguridad Social se ajustará a las siguientes reglas:
a) En el caso de las prácticas formativas remuneradas, el cumplimiento de las obligaciones de Seguridad Social corresponderá a la entidad u organismo que financie el programa de formación, que asumirá a estos efectos la condición de empresario. En el supuesto de que el programa esté cofinanciado por dos o más entidades u organismos, tendrá la condición de empresario aquel al que corresponda hacer efectiva la respectiva contraprestación económica.
Las altas y las bajas en la Seguridad Social se practicarán de acuerdo con la normativa general de aplicación.
b) En el caso de las prácticas formativas no remuneradas, el cumplimiento de las obligaciones de Seguridad Social corresponderá a la empresa, institución o entidad en la que se desarrollen aquellos, salvo que en el convenio o acuerdo de cooperación que, en su caso, se suscriba para su realización se disponga que tales obligaciones corresponderán al centro de formación responsable de la oferta formativa.
Quien asuma la condición de empresario deberá comunicar los días efectivos de prácticas a partir de la información que facilite el centro donde se realice la práctica formativa.
Por la entidad que resulte responsable conforme a lo indicado en el párrafo anterior se solicitará de la Tesorería General de la Seguridad Social la asignación de un código de cuenta de cotización específico para este colectivo de personas.
Las altas y las bajas en la Seguridad Social se practicarán de acuerdo con la normativa general de aplicación salvo las excepciones previstas en la presente norma, efectuándose el alta al inicio de las prácticas formativas y la baja a la finalización de estas, sin perjuicio de que para la cotización a la Seguridad social y su acción protectora se tengan en cuenta exclusivamente los días en que se realicen dichas prácticas. A estos efectos, el plazo para comunicar a la Tesorería General de la Seguridad Social dicha alta y baja será de diez días naturales desde el inicio o finalización de las prácticas.
La cotizacióna la Seguridad Social, tanto en el caso de las prácticas formativasremuneradas como en el de las no remuneradas, se ajustará a las siguientes previsiones:
a) En ambos casos, está expresamente excluida la cotización finalista del Mecanismo de Equidad Intergeneracional.
b) A las cuotas por contingencias comunes les resultará de aplicación una reducción del 95 % sin que les sea de aplicación otros beneficios en la cotización distintos a esta reducción. A estas reducciones de cuotas les resultará de aplicación lo establecido en el artículo 20 de esta ley, a excepción de lo establecido en su apartado 1.
c) La entidad que asuma la condición de empresa a efecto de las obligaciones con la Seguridad, adquiere la condición de sujeto obligado y responsable del ingreso de la totalidad de las cuotas.
La cotización en el supuesto de prácticas formativas remuneradasse ajustará a las previsiones del apartado 6 de esta nueva disposición adicional, y la cotización en el supuesto de prácticas formativas no remuneradas se ajustará a las previsiones de su apartado 7.
Las personas a las que hace referencia la presente disposición que, con anterioridad a su fecha de entrada en vigor, se hubieran encontrado en la situación indicada en la misma, podrán suscribir un convenio especial, por una única vez, en el plazo, términos y condiciones que determine el Ministerio de Inclusión, Seguridad Social y Migraciones, que les posibilite el cómputo de la cotización por los periodos de formación o realización de prácticas no laborales y académicas realizados antes de esa fecha de entrada en vigor, hasta un máximo de 5 años.
En los boletines RED de la Seguridad Social 9/2023, 10/2023 y 13/2023 se encuentra la información disponible sobre la inclusión al sistema. Pueden consultar los envíos de fecha 2 de agosto y 13 de octubre de 2023. También pueden consultar el aviso RED con información relativa: "TRL 933. Altas y bajas de alumnos que realizan prácticas formativas no remuneradas.", enviada el 14 de diciembre.
En el BOE del pasado 6 de diciembre de 2023 se ha publicado el Real Decreto 1007/2023, de 5 de diciembre, por el que se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soporten los procesos de facturación de empresarios y profesionales, y la estandarización de formatos de los registros de facturación. Los empresarios y profesionales tendrán hasta el 1 de julio de 2025 para adaptarse a estos cambios del software de facturación.
Queremos informarles de que el Gobierno ha aprobado el Reglamento (Real Decreto 1007/2023, de 5 de diciembre) que desarrolla los requisitos de los programas informáticos de facturación para evitar el "software de doble uso".
Con el objetivo de poner final a la producción, tenencia y uso de programas y sistemas informáticos que permitan la manipulación de los datos contables y de gestión (lo que se conoce como "software de doble uso"), La Ley General Tributaria impone la obligación "por parte de los productores, comercializadores y usuarios, de que los sistemas y programas informáticos o electrónicos que soporten los procesos contables, de facturación o de gestión de quienes desarrollen actividades económicas garanticen la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros, sin interpolaciones, omisiones o alteraciones de las que no quede la debida anotación en los sistemas mismos", y este Real Decreto 1007/2023, de 5 de diciembre, es el desarrollo reglamentario de esa obligación.
Este Reglamento se centra, exclusivamente, en garantizar que los sistemas informáticos, que soporten los procesos de facturación de los obligados tributarios, cumplan el conjunto de estos requisitos, quedando fuera de su ámbito objetivo los procesos contables y de gestión de empresarios y profesionales. Para ello, se establecen las especificaciones que deben cumplir los sistemas de facturación.
Atención. Tras la aprobación de este Reglamento deben aprobarse por Orden Ministerial las especificaciones técnicas que deberá reunir el software de facturación y en la que se incluirán mayores concreciones sobre esta regulación.
Hay que resaltar que es diferente este desarrollo reglamentario del que hay pendiente de la obligación de empresarios y profesionales de facturar electrónicamente (Proyecto de Reglamento de factura electrónica B2B, actualmente en tramitación por el Ministerio de Economía, Comercio y Empresa con la participación de la Agencia Tributaria.). Precisamente, dicha obligación no se hará efectiva hasta después de que la norma reglamentaria se publique y en la misma se regulará la factura electrónica, y se referirá a la documentación, conservación y transmisión de estos documentos.
Atención. Las obligaciones que recoge el Reglamento no se dirigen tanto a los empresarios o profesionales, sino que están definidas, sobre todo, para los productores y comercializadores del software de facturación, que son quienes deberán ofertar a los empresarios sistemas informáticos de facturación adaptados a la norma.
¿Cuál es su objeto y ámbito territorial?
Tiene por objeto la regulación de los requisitos y especificaciones técnicas que debe cumplir cualquier sistema y programa informático o electrónico, en adelante denominado genéricamente sistema informático, utilizado por quienes desarrollen actividades económicas, de acuerdo con la definición dada en la Ley 35/2006 del IRPF, cuando soporte los procesos de facturación de las operaciones correspondientes a su actividad, para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación sin interpolaciones, omisiones o alteraciones de las que no quede la debida anotación en los sistemas mismos, con la información sobre todas las entregas de bienes y prestaciones de servicios.
El Reglamento es aplicable en todo el territorio español, sin perjuicio de las especialidades establecidas por los territorios forales (País Vasco y Navarra) de concierto y convenio económico y por la normativa específica para Canarias, Ceuta y Melilla. Se precisa en relación con los territorios forales, que el Reglamento es aplicable a los obligados tributarios cuando tengan su domicilio fiscal en territorio común.
¿A qué obligados tributarios resultan de aplicación?
El Reglamento se aplicará a los obligados tributarios que se indican a continuación, que utilicen sistemas informáticos de facturación, aunque solo los usen para una parte de su actividad:
Los contribuyentes del Impuesto sobre Sociedades, excepto los del sector público y las entidades parcialmente exentas que sólo estarán sometidas por las operaciones que generen rentas sujetas y no exentas
Los contribuyentes del Impuesto sobre la Renta de las Personas Físicas que desarrollen actividades económicas.
Los contribuyentes del Impuesto sobre la Renta de no Residentes que obtengan rentas mediante establecimiento permanente.
Las entidades en régimen de atribución de rentas que desarrollen actividades económicas, sin perjuicio de la atribución de rendimientos que corresponda efectuar a sus miembros.
A los productores y comercializadores de los sistemas informáticos de facturación.
Se excluyen:
No se aplicarán a los contribuyentes que lleven los libros registros a través de la Sede electrónica de la AEAT mediante el suministro electrónico de los registros de facturación (SII).
El Reglamento también prevé la posibilidad de que el Departamento de Inspección de la AEAT, previa solicitud, otorgue alguna dispensa en la aplicación de este Reglamento, en relación con determinados sectores empresariales o profesionales u operaciones, respecto de los que se aprecien circunstancias excepcionales.
Atención. Los productores y comercializadores de los sistemas y programas informáticos deberán tener adaptados los mismos a las exigencias de este Reglamento, en el plazo máximo de 9 meses desde la entrada en vigor de la Orden ministerial que apruebe las especificaciones técnicas de esta materia. Por su parte, los usuarios (no excluidos) deberán tener operativos y adaptados sus sistemas y programas de facturación antes del 1 de julio de 2025.
¿Qué operaciones determinan que los sistemas informáticos deban someterse a las nuevas previsiones?
Las nuevas normas resultarán de aplicación a los sistemas informáticos de facturación en relación con las operaciones correspondientes a la actividad de los obligados tributarios señalados en el apartado anterior, con las siguientes excepciones:
A los contribuyentes que tributen por el régimen especial de la agricultura, ganadería y pesca del IVA en las operaciones con expedición de recibo
A los contribuyentes en recargo de equivalencia y régimen simplificado de IVA y a los que el Departamento de Gestión autoriza a no emitir factura
Las relacionadas con determinadas entregas de energía eléctrica o las facturadas por la Comisión Nacional de Energía y por cuenta de distribuidores y de los productores de energía eléctrica en régimen especial o de sus representantes.
Las documentadas en facturas por operaciones realizadas a través de establecimientos permanentes en el extranjero.
¿Qué sistemas informáticos deberán utilizar los empresarios y profesionales afectados?
Los obligados tributarios pueden realizar el cumplimiento de las nuevas obligaciones utilizando las siguientes opciones:
Un sistema informático propio (que cumpla los requisitos establecidos en la Ley General Tributaria y en el propio reglamento que comentamos), que debe contar con una declaración responsable de la que quede constancia formal, expedida por la persona o entidad productora, fabricante o desarrolladora del mismo, debiendo certificar que sus sistemas informáticos se ajustan a las normas y responden ante quienes los adquieran o utilicen para dar soporte a sus procesos de facturación, pudiendo ser solicitada por el cliente o por la Administración. Esta declaración responsable deberá constar por escrito y de modo visible. Además, incluirá los datos referentes al sistema informático, así como conocer las características de la instalación del mismo y debe contener los datos identificativos y de localización del productor del mencionado sistema informático y la fecha y lugar en que la firma.
Se admite la posibilidad de utilización de un mismo sistema informático por parte de varios obligados tributarios siempre que los registros de facturación de cada uno de ellos estén diferenciados y los requisitos se cumplan por separado para cada uno de ellos.
La aplicación informática que a tal efecto pueda desarrollar la Administración tributaria.
¿Qué requisitos deberán cumplir los sistemas y programas informáticos?
Se establece que los sistemas informáticos y que se utilicen para registrar y documentar las entregas de bienes y prestaciones de servicios deben garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad, e inalterabilidad de los registros de facturación. Además, el sistema informático deberá tener capacidad de remitir por medios electrónicos a la Administración tributaria, de forma continuada, segura, correcta, íntegra, automática, consecutiva, instantánea y fehaciente, todos los registros de facturación generados y contar con un registro de eventos que recoja automáticamente, en el momento en que se produzcan, determinadas interacciones con dicho sistema informático, operaciones realizadas con él o sucesos ocurridos durante su uso, guardando los datos correspondientes a cada uno de ellos, que deberán poder ser consultados desde el propio sistema informático.
En los sistemas informáticos deberá encontrarse debidamente disociado el acceso a la información con trascendencia tributaria del acceso a la posible información confidencial de carácter no patrimonial, de forma que la Administración tributaria pueda acceder directamente a la consulta y al resto de funcionalidades exigidas sobre la información de los registros de facturación y de eventos.
Registros de facturación
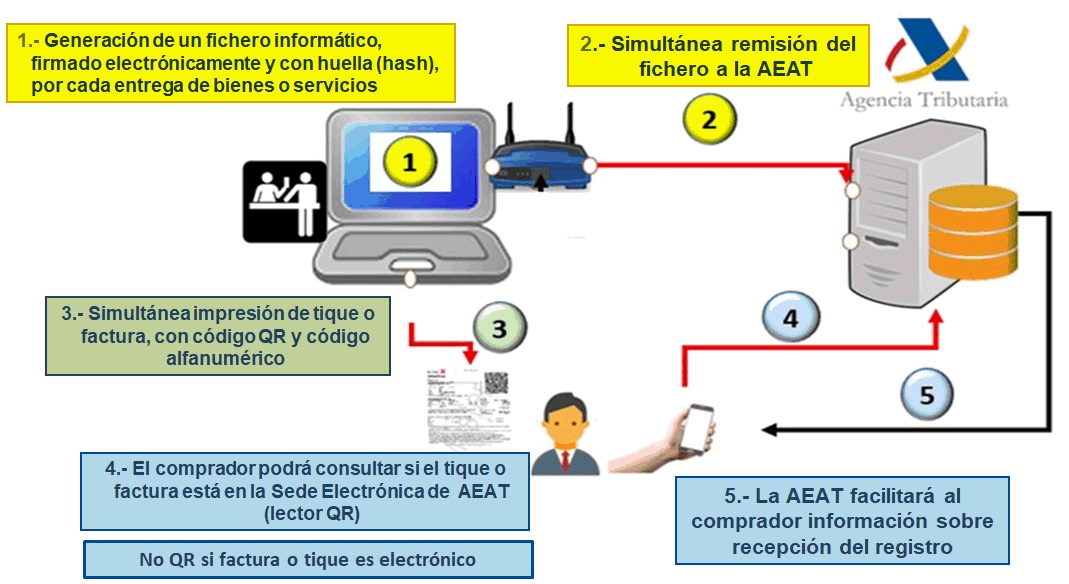
Se indica que el sistema informático debe generar automáticamente un registro de facturación de alta de forma simultánea o inmediatamente anterior a la expedición de la factura, especificándose el contenido mínimo a generar. Así deberán incluir, entre otros datos:
Número de identificación fiscal y nombre y apellidos, razón o denominación social completa del obligado a expedir la factura.
El número y, en su caso, serie de la factura.
La fecha de expedición de la factura y la fecha en que se hayan efectuado las operaciones que se documentan en ella.
El tipo de factura expedida, indicando si se trata de una factura completa o simplificada.
La descripción general de las operaciones y el importe total de la factura.
Indicación del régimen o regímenes aplicados a las operaciones documentadas a efectos del Impuesto sobre el Valor Añadido, o de otras operaciones con trascendencia tributaria.
Se establece la posibilidad de generar un registro de facturación de anulación cuando erróneamente se haya emitido una factura y sea necesario, por lo tanto, anular su correspondiente registro de facturación de alta.
Por último, se introduce la necesidad de generar huella o «hash» a los registros de facturación, así como firmarlos electrónicamente.
Certificación de los sistemas informáticos
Es el productor del sistema el que deberá certificar que el sistema cumple con la normativa, y lo hará mediante una declaración responsable efectuada por escrito y de modo visible, para que la pueda ver el comercializador y el usuario.
Esa declaración responsable incluirá los datos referentes al sistema informático que permitan identificarlo, conteniendo también los datos del productor y la fecha y lugar de la firma.
8. Verificación del cumplimiento de la obligación por la Administración tributaria
Sujetándose a lo prevenido en la Ley General Tributaria, la Administración tributaria podrá personarse en el lugar donde se encuentre o se utilice el sistema, pudiendo exigir el acceso completo e inmediato a los registros de facturación y de eventos o sus copias seguras, así como descargarlo o copiarlo y consultar los datos. Asimismo, podrá requerir y obtener copia de los registros conservados y podrá requerir a los productores o comercializadores la información que necesite para verificar que el sistema cumple los requisitos exigidos por este Reglamento.
Posibilidad de remisión de los registros de facturación a la Administración tributaria
Se establece la posibilidad al obligado tributario que utilice sistemas informáticos de facturación para que, de forma voluntaria, cumpla con ciertas especificaciones técnicas (que tienen que establecerse) de remisión inmediata y segura a la AEAT de todos los registros de facturación generados.
Se precisa que tienen la consideración de «Sistemas de emisión de facturas verificables» o «Sistemas VERI*FACTU», aquellos sistemas informáticos propios que sean utilizados por el obligado tributario para remitir efectivamente por medios electrónicos a la AEAT de forma continuada, segura, correcta, íntegra, automática, consecutiva, instantánea y fehaciente todos los registros de facturación generados. Además, no tendrán la obligación de realizar la firma electrónica de los registros de facturación, siendo suficiente con que calculen la huella o «hash» de dichos registros.
Se entenderá que un obligado tributario opta por este sistema, por el hecho de iniciar sistemáticamente la remisión de registros de facturación a la sede electrónica de la AEAT. Esta opción se prolongará, al menos, hasta la finalización del año natural en el que se haya producido, de forma efectiva, el primer envío de los registros de facturación.
Posibilidad de remisión de información por parte del receptor de la factura
Se posibilita al receptor de la factura (empresario o consumidor final) de proporcionar a la AEAT de forma voluntaria determinada información de la misma facilitando los datos contenidos en el código «QR» de la factura, sin que esta remisión de información tenga la consideración de denuncia pública.
En los casos en que en la factura sea "VERI*FACTU" el receptor podrá verificar si la factura ha sido remitida por el emisor a la AEAT.
Integración de los registros de facturación en los libros registro
Se prevé que antes del 1 de julio de 2025, se desarrollará la posibilidad de integrar los registros de facturación generados y remitidos a la AEAT por medio de los «Sistemas de emisión de facturas verificables» en el contenido del libro registro de facturas expedidas que se regula en el Reglamento del IVA, y, del mismo modo, se podrá desarrollar dicha posibilidad respecto de los libros registros de ventas e ingresos, y de ingresos, a que se refiere el artículo 68 del Reglamento del IRPF.
Entrada en vigor y efectos del Reglamento
El Reglamento entró en vigor el 7 de diciembre de 2023, debiendo tener operativos los obligados tributarios los sistemas informáticos adaptados a las características y requisitos exigidos antes del 1 de julio de 2025, excepto los productores y comercializadores de los sistemas informáticos de facturación que deberán tenerlos en el mercado en un plazo de 9 meses desde la aprobación de la Orden Ministerial que especifique todos los detalles técnicos del registro.
La AEAT tendrá disponible en su Sede el servicio para la recepción de los registros de facturación remitidos por los Sistemas de emisión de facturas verificables en el plazo de nueve meses desde la publicación de la Orden Ministerial antes mencionada.
El administrador de una sociedad puede requerir a un notario para que levante acta de una junta de socios. Y estará obligado a requerirlo si, con cinco días de antelación a la fecha prevista para celebrarse la junta, lo piden socios que representen al menos el 5% del capital de la Sociedad Limitada (el 1% si se trata de una Sociedad Anónima).
Una cuestión a tener presente y que en muchas ocasiones es desconocida, es el derecho que corresponde a los socios a solicitar la presencia en la junta general de socios, de un Notario que levante acta notarial de la reunión.
Habitualmente, cuando se requiere a un notario para que levante acta de la junta es porque existen discrepancias entre los socios, y lo que se pretende con la presencia del notario es que éste, al amparo de su fe pública, relate con exactitud los hechos y dote de autenticidad y fuerza probatoria las declaraciones de voluntad de las partes.
Requerimiento notarial
De acuerdo con el artículo 203 de la Ley de Sociedades de Capital, los administradores podrán requerir la presencia de notario para que levante acta de la junta general y estarán obligados a hacerlo siempre que, con 5 días de antelación al previsto para la celebración de la junta, lo soliciten socios que representen, al menos, el 1% del capital socialen la sociedad anónima o el 5% en la sociedad de responsabilidad limitada. En este caso, los acuerdos sólo serán eficaces si constan en acta notarial.
El acta notarial no se someterá a trámite de aprobación, tendrá la consideración de acta de la junta y los acuerdos que consten en ella podrán ejecutarse a partir de la fecha de su cierre.
Los honorarios notariales serán de cargo de la sociedad.
El socio que ha pedido la presencia de notario (si lo ha hecho por requerimiento notarial) puede solicitar al Registro Mercantil que anote dicha solicitud. Así, no se podrán inscribir en el Registro los acuerdos adoptados en la junta que no consten en acta notarial.
Una reciente resolución de 11 de octubre de 2023 de la Dirección General de Seguridad Jurídica y Fe Pública (DGSJFP) ha confirmado la negativa de un registrador a inscribir los acuerdos de una junta (un socio solicitó acta notarial, se anotó en el Registro y el notario sólo hizo un acta de presencia para constatar ciertos hechos acaecidos en la junta).
Atención. Al solicitar acta notarial e inscribir la solicitud, los acuerdos que no consten en el acta no se inscriben
Acta notarial de la Junta
El Notario que hubiese sido requerido por los administradores para asistir a la celebración de la Junta y levantar acta de la reunión, juzgará la capacidad del requirente y, salvo que se trate de Junta o Asamblea Universal, verificará si la reunión ha sido convocada con los requisitos legales y estatutarios, denegándolo en otro caso
Una vez aceptado el requerimiento, el Notario se personará en el lugar, fecha y hora indicados en el anuncio, y procederá a asegurarse de la identidad y de los cargos de Presidente y Secretario de la reunión.
Constituida la Junta, preguntará a la asamblea si existen reservas o protestas sobre las manifestaciones del Presidente relativas al número de socios concurrentes y al capital presente.
Además de las circunstancias generales derivadas de la legislación notarial y registral, el Notario dará fe de los siguientes hechos o circunstancias:
ª De la identidad del Presidente y Secretario, expresando sus cargos.
ª De la declaración del Presidente de estar válidamente constituida la Junta y del número de socios con derecho a voto que concurren personalmente o representados y de su participación en el capital social.
ª De que no se han formulado por los socios reservas o protestas sobre las anteriores manifestaciones del Presidente y, en caso contrario, del contenido de las formuladas, con indicación de su autor.
ª De las propuestas sometidas a votación y de los acuerdos adoptados, con transcripción literal de unas y otros, así como de la declaración del Presidente de la Junta sobre los resultados de las votaciones, con indicación de las manifestaciones relativas al mismo cuya constancia en acta se hubiere solicitado.
ª De las manifestaciones de oposición a los acuerdos y otras intervenciones cuando así se solicite, consignando el hecho de la manifestación, la identificación del autor y el sentido general de aquélla o su tenor literal si se entregase al Notario texto escrito, que quedará unido a la matriz.
El Notario podrá excusar la reseña de las intervenciones que, a su juicio, no fueren pertinentes por carecer de relación con los asuntos debatidos o con los extremos del orden del día. Cuando apreciare la concurrencia de circunstancias o hechos que pudieran ser constitutivos de delito podrá interrumpir su actuación haciéndolo constar en el acta.
Si las sesiones se prolongan durante dos o más días consecutivos, la reunión de cada día se consignará como diligencia distinta en el mismo instrumento y por orden cronológico.
En ningún caso el Notario calificará la legalidad de los hechos consignados en el instrumento.
La diligencia relativa a la reunión, extendida por el Notario en el propio acto o, ulteriormente, en su estudio con referencia a las notas tomadas sobre el lugar, no necesitará aprobación, ni precisará ser firmada por el Presidente y el Secretario de la Junta.
El acta notarial tendrá la consideración de acta de la Junta y, como tal, se transcribirá en el Libro de actas de la sociedad.
En la práctica, la fe pública notarial es útil a fin de dejar constancia fehaciente de lo que realmente ha sucedido en la junta general. Así, por ejemplo, puede quedar debidamente acreditado por parte del notario que los administradores han aclarado a los socios cuantas cuestiones hayan puesto de manifiesto éstos o, por el contrario, los socios minoritarios pueden tener la certeza de que se dejará constancia de lo contrario, en los casos en los que esto haya sucedido así.
En definitiva, el acta notarial se trata de un recurso de gran utilidad al que conviene acudir en todos aquellos casos en los que exista un conflicto entre los socios de una compañía mercantil.
La Agencia Española de Protección de Datos (AEPD) ha publicado una guía sobre el uso de sistemas biométricos para el control de presencia y acceso, analizando si un sistema de reconocimiento de huella dactilar para fichar la entrada o salida del trabajo incumple las premisas de la normativa sobre protección de datos.
Como ya sabrá, el control de presencia es un tratamiento de datos que se realiza con una finalidad concreta: registrar la jornada, controlar el acceso, entre otros motivos. Pero este tratamiento siempre debe cumplir con la normativa de protección de datos y con los principios, derechos y obligaciones que se establecen en la normativa de protección de datos
La normativa laboral (artículo 20.3 del Estatuto de los Trabajadores) indica que «El empresario podrá adoptar las medidas que estime más oportunas de vigilancia y control para verificar el cumplimiento por el trabajador de sus obligaciones y deberes laborales». Atendiendo a esta norma parece que sería posible usar el registro de jornada por huella dactilar de forma legal. No obstante:
El art. 9 del Reglamento General de Protección de Datos (RGPD) regula el tratamiento de categorías especiales de datos, entre los que se encuentran los datos biométricos, estableciendo una prohibición general de su tratamiento en los siguientes términos: «Quedan prohibidos el tratamiento de datos personales que revelen el origen étnico o racial, las opiniones políticas, las convicciones religiosas o filosóficas, o la afiliación sindical, y el tratamiento de datos genéticos, datos biométricos dirigidos a identificar de manera unívoca a una persona física, datos relativos a la salud o datos relativos a la vida sexual o las orientación sexuales de una persona física».
¿Qué se consideran datos biométricos? Se consideran datos biométricos los datos personales obtenidos a partir de un tratamiento técnico específico, relativos a las características físicas, fisiológicas o conductuales de una persona física que permitan o confirmen la identificación única de dicha persona, como imágenes faciales o datos dactiloscópicos.
La normativa sobre protección de datos incluye los sistemas de identificación por huella dactilar y datos biométricos como «categoría especial,diferenciando los conceptos de identificación y autenticación en función de cada caso concreto y de las particulares técnicas empleadas en relación con la finalidad perseguida por el tratamiento, así como la necesidad de otorgar la máxima protección a los derechos de los afectados frente al uso de técnicas que puede ser más invasivas para su privacidad y generar mayores riesgos para sus derechos y libertades.
Con relación al tratamiento en el ámbito del Derecho laboral y de la seguridad y protección social exige que exista una habilitación legal -o convenio colectivo-, y además impone el requisito de que el tratamiento sea "necesario".
Actualmente la normativa no contiene autorización suficientemente específica para considerar necesario el tratamiento de datos biométricos con la finalidad de un control horario de la jornada de trabajo.
¿Qué dice la Agencia Española de Protección de Datos (AEPD)?
El uso de datos biométricos para la identificación de las personas en el entorno laboral todavía sigue suscitando dudas por lo que la AEPD ha publicado el pasado 23 de noviembre de 2023, de la «Guía tratamientos de control de presencia mediante sistemas biométricos», un documento que fija los criterios para la utilización de la biometríapara el control de acceso, tanto con fines laborales como no laborales, estableciendo las medidas que tenerse en cuenta para que un tratamiento de datos personales que utilice esa tecnología cumpla con el RGPD entre otras normativas.
La Agencia considera el tratamiento de datos biométricos, tanto para identificación como para autenticación, como un tratamiento de alto riesgo que incluye categorías especiales de datos. Tal y como establece el RGPD, para poder tratar esas categorías es necesario que exista una circunstancia que levante la prohibición de su tratamiento y, además, una condición que lo legitime.
En el caso de registro de jornada y control de acceso con fines laborales, si el levantamiento de la prohibición se basa en el artículo 9.2.b) del RGPD, el responsable debe contar con una norma con rango de ley que autorice específicamente utilizar datos biométricos para dicha finalidad. La Agencia especifica que, en el marco de estos tratamientos, el consentimiento no puede levantar la prohibición o ser una base para determinar la licitud de este, al existir un desequilibrio entre la persona a la que se somete al tratamiento y quien lo está llevando a cabo.
En el caso del control de accesos fuera del ámbito laboral, el consentimiento tampoco podrá ser una circunstancia que levante la prohibición, al ser un tratamiento de alto riesgo, y no superar el requisito de necesidad (artículo 35.7.b).
La Guía también establece restricciones en los tratamientos biométricos realizados para el control de presencia cuando se toman decisiones automatizadas sin intervención humana que tengan efectos jurídicos sobre la persona o le afecten significativamente de modo similar.
En todo caso, la Guía precisa que, en caso de pretender captar datos biométricos, de forma previa al inicio del tratamiento, será obligatoria la realización de una Evaluación de Impacto para la Protección de Datos en la que, entre otros aspectos, se acredite la superación del triple análisis de idoneidad, necesidad y proporcionalidad del tratamiento.
Por último, la Agencia también añade un listado de medidas que deben llevarse a cabo si se superan todos los requisitos de cumplimiento de los principios del RGPD:
Informar a las personas sobre el tratamiento biométrico y los riesgos elevados asociados al mismo.
Implementar en el sistema biométrico la posibilidad de revocar el vínculo de identidad entre la plantilla biométrica y la persona física.
Implementar medios técnicos para asegurarse la imposibilidad de utilizar las plantillas para cualquier otro propósito.
Utilizar cifrado para proteger la confidencialidad, disponibilidad e integridad de la plantilla biométrica.
Utilizar formatos de datos o tecnologías específicas que imposibiliten la interconexión de bases de datos biométricos y la divulgación de datos no comprobada.
Suprimir los datos biométricos cuando no se vinculen a la finalidad que motivó su tratamiento.
Implementar la protección de datos desde el diseño.
Aplicar la minimización de los datos recogidos, con una evaluación objetiva de que no hay tratamiento de categorías especiales de datos.
Recuerde que la nueva Ley 12/2023 de Vivienda ha modificado las reducciones sobre las rentas del alquiler en el IRPF a partir del año 2024. A los contratos de alquiler de vivienda que se formalicen hasta el 31 de diciembre de 2023 les seguirá siendo de aplicación la reducción del 60%, tanto en el IRPF de 2023 como en los años siguientes. A los formalizados a partir del 1 de enero de 2024 les será aplicable el régimen de reducciones aprobado por la nueva Ley 12/2023 de Vivienda.
Queremos recordarles que la Ley 12/2023, de 24 de mayo, por el derecho a la vivienda (Ley de Vivienda), recoge una serie de incentivos fiscales aplicables en el IRPF a los arrendamientos de inmuebles destinados a vivienda con efectos desde enero de 2024.
Si como propietario va a formalizar un nuevo contrato de alquiler y piensa que cumplirá los requisitos para disfrutar de las reducciones incrementadas de la nueva Ley de Vivienda, plantéese esperar a 2024. Si considera que no los cumplirá, formalice el contrato en 2023; así podrá aplicar la reducción del 60% (y no la del 50% que establece la nueva Ley cuando no son aplicables reducciones incrementadas).
Modulación de las reducciones de los rendimientos del capital inmobiliario en el IRPF para 2024
Con la nueva Ley, se estimula fiscalmente el alquiler de vivienda habitual a precios asequibles, a través de la modulación de la reducción del rendimiento neto del alquiler de vivienda habitual (solo para los rendimientos del capital inmobiliario, pero no afecta los que realicen arrendamientos que tengan la consideración de actividad económica en los términos de la Ley IRPF). Estas nuevas reducciones comenzarán a aplicarse a partir del 1 de enero de 2024 para los contratos de arrendamientos de inmuebles destinados a vivienda celebrados a partir del 26 de mayo de 2023.
En la ley del IRPF se establece que el rendimiento neto positivo derivado del arrendamiento de inmuebles destinados a vivienda se beneficia de una reducción del 60%. La ley de vivienda establece ahora que, para los contratos celebrados desde su entrada en vigor, el porcentaje general de reducción será del 50% (frente al 60% anterior), pero regula porcentajes incrementados.
En concreto, la nueva Ley prevé las siguientes reducciones incompatibles entre ellas y que se aplican en el siguiente orden:
Reducción incrementada del 90%: cuando se hubiera formalizado por el mismo arrendador un nuevo contrato de arrendamiento sobre una vivienda situada en una zona de mercado residencial tensionado (serán las recogidas en la resolución que, de acuerdo con lo dispuesto en la legislación estatal en materia de vivienda, apruebe el Ministerio de Transportes, Movilidad y Agenda urbana), en el que la renta inicial se hubiera rebajado en más de un 5% en relación con la última renta del anterior contrato de arrendamiento de la misma vivienda, una vez aplicada, en su caso, la cláusula de actualización anual del contrato anterior.
Atención. Si usted tiene una vivienda alquilada situada en una "zona tensionada", a partir de 2024 puede disfrutar de una reducción del 90% en su IRPF a cambio de reducir el alquiler en más de un 5%. Dado que a partir de 2024 aumentar el alquiler a los nuevos contratos en las zonas tensionadas supondrá perder las reducciones, en la mayoría de casos será más conveniente reducir la renta en un poco más del 5% y obtener mayores ahorros en el IRPF.
Reducción incrementada del 70: cuando se produzca alguna de las siguientes circunstancias:
Que el contribuyente hubiera alquilado por primera vez la vivienda, siempre que ésta se encuentre situada en una zona de mercado residencial tensionado y el arrendatario tenga una edad comprendida entre 18 y 35 años. Si existen varios arrendatarios de una misma vivienda, esta reducción se aplicará proporcionalmente sobre la parte del rendimiento neto que corresponda a los mencionados arrendatarios.
Cuando el arrendatario sea una Administración Pública o entidad sin fines lucrativos, que destine la vivienda al alquiler social con una renta mensual inferior a la establecida en el programa de ayudas al alquiler del plan estatal de vivienda, o al alojamiento de personas en situación de vulnerabilidad económica, o cuando la vivienda esté acogida a algún programa público de vivienda o calificación en virtud del cual la Administración competente establezca una limitación en la renta del alquiler.
Reducción incrementada del 60: para los casos en que se hubieran efectuado obras de rehabilitación (en los términos de la normativa de IRPF) en los 2 años anteriores a la celebración del contrato de arrendamiento.
Atención. Los requisitos señalados se tienen que cumplir en el momento de celebrar el contrato de arrendamiento y la reducción será aplicable mientras se sigan cumpliendo los mismos
En todo caso, los referidos porcentajes de reducción incrementados no serán aplicables en relación con los contratos de arrendamiento de viviendas en zonas de mercado residencial tensionado, cuando la renta pactada al inicio del contrato de arrendamiento exceda de los límites que se establecen en el artículo 17.6 de la Ley de Arrendamientos Urbanos (que se modifica por la propia Ley de vivienda).
Como hasta ahora, las reducciones indicadas (la general y las incrementadas) solo se aplicarán sobre los rendimientos declarados voluntariamente por el contribuyente (es decir, para aquéllos que hayan sido calculados por el contribuyente en una autoliquidación presentada antes de que se haya iniciado un procedimiento de verificación de datos, de comprobación limitada o de inspección que incluya en su objeto la comprobación de tales rendimientos).
En resumen, el contribuyente podrá aplicar la mayor de las reducciones que le corresponda entre las indicadas, siempre quedando la posibilidad de aplicar la reducción del 50%. Todas estas reducciones devienen inaplicables si se incumplen las normas (previstas en la LAU) sobre incremento de rentas dentro de una zona de mercado residencial tensionado.
Régimen transitorio
Se introduce en la Ley IRPF una disposición transitoria, la trigésima octava, para regular en un 60% la reducción aplicable a los rendimientos netos positivos de capital inmobiliario derivados de contratos de arrendamiento de vivienda celebrados con anterioridad al 26 de mayo de 2023.