Author - Grupo Coca Asesores

Los autónomos comenzarán a cotizar en función de sus ingresos reales a partir del 1 de enero de 2023

En 2023 los autónomos empezarán a cotizar a la Seguridad Social en función de sus ingresos reales, seleccionando uno de los 15 tramos de rendimientos netos con su correspondiente cuota mensual.

Le recordamos que a partir del 1 de enero de 2023 se empezará a aplicar el nuevo sistema de cotización de autónomos. Como ya le hemos venido informando, el Real Decreto-ley 13/2022 de 26 de julio, ha establecido un nuevo sistema de cotización por ingresos reales para los trabajadores por cuenta propia o autónomos, un mecanismo que se irá implantando de manera progresiva desde 2023 y hasta el 2032 cuanto estará plenamente operativo.

La Tesorería General de la Seguridad Social acaba de hacer público  un calendario con todas las fechas de implantación y ha resumido, en ocho puntos, los aspectos más destacados de la reforma. Se lo explicamos a continuación.

Todas las fechas para el despliegue del nuevo sistema de cotización de autónomos

Le contamos todas las fechas que tiene que marcar en rojo en su calendario desde ahora, hasta que acabe 2023.

  • Finales de noviembre de 2022: Lanzamiento del simulador de cuotas en el área pública de Import@ss. Sin necesidad de identificarte podrás simular la cuota que te corresponderá abonar a partir de enero de 2023 con el nuevo sistema de cotización por rendimientos netos. 

Este simulador te pedirá elegir uno de los 15 tramos en los que se ha dividido el nuevo sistema de cotización y calculará la cuota mínima y la máxima que podrás elegir en función del tramo seleccionado.

Si tiene dudas sobre cómo calcular tus ingresos netos, encontrará un enlace a la guía práctica del trabajo autónomo de import@ss donde se responde a esta pregunta, dentro del apartado específico sobre el nuevo sistema.

  • Enero 2023: Entra en vigor el nuevo sistema. A lo largo del mes y hasta el 28 de febrero, los autónomos podrán solicitar a la Seguridad Social la base de cotización mensual que se ajuste a los rendimientos netos que esperan obtener de promedio mensual a lo largo del año 2023. Estos cambios de base de cotización surtirán efectos el próximo 1 de marzo.

Junto a dicha solicitud de cambio de base de cotización deberán comunicar el importe de los rendimientos netos que esperan obtener. Esta solicitud de cambio de base de cotización y comunicación de rendimientos lo podrán hacer a través del portal Import@ss.

  • 1 de marzo de 2023: Apertura de plazo para comunicar cambios de tramo de cotización que entrarán en vigor en mayo. Lanzamiento de un simulador de cuotas en el área privada de Import@ss. Cada autónomo, en función de su situación particular, podrá realizar simulaciones de cuota específicas para su situación, en función del momento de la consulta.
  • 1 de mayo de 2023: Nuevo plazo para comunicar posibles cambios de tramos de cotización que entrarán en vigor en julio.
  • 1 de julio de 2023: Nuevo plazo para comunicar posibles cambios de base de cotización con entrada en vigor en septiembre.
  • 1 de septiembre 2023: Nuevo periodo habilitado para comunicar un cambio de base de cotización con entrada en vigor en noviembre. Se trata del último cambio con efecto en las cuotas a abonar en 2023.
  • 31 de octubre de 2023: Último día para la comunicación de actividades y, en su caso, participación en sociedades para los autónomos que estuvieran dados de alta antes del 1 de enero de 2023.
  • 1 de noviembre de 2023: Se abre un nuevo periodo para comunicar un cambio de base de cotización que, en este caso, no tendrá efecto en 2023 y entrará en vigor en enero de 2024.

El nuevo sistema de cotización de autónomos en 8 claves

1.    Entrada en vigor

A partir del 1 de enero de 2023 se despliega progresivamente (durante 3 años) un sistema de quince tramos que determina las bases de cotización y las cuotas en función de los rendimientos netos del autónomo, como transición al modelo definitivo de cotizaciones por ingresos reales que se producirá como muy tarde en nueve años. 

2.    Cuotas

Las cuotas mensuales a la Seguridad Social irán desde los 230 a los 500 euros al mes en 2023, y de los 200 a los 590 euros al mes en 2025, siempre en función de los rendimientos netos. 

3.    Tramos

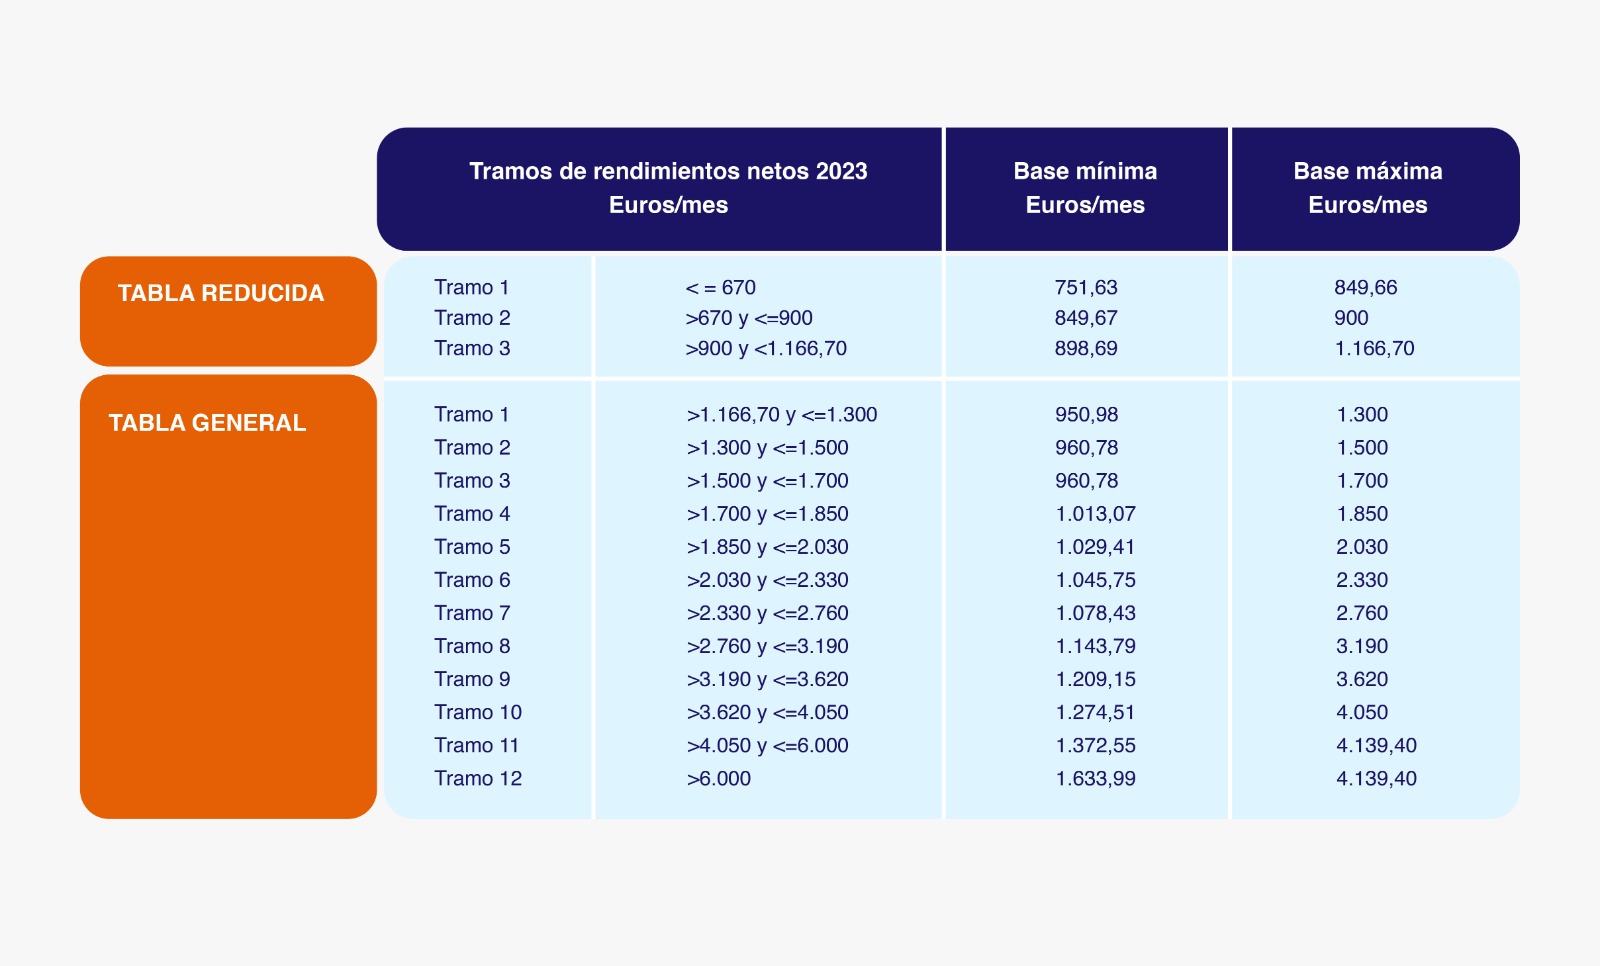
Los 15 tramos que entran en vigor en 2023 son los siguientes:
https://revista.seg-social.es/documents/39386/1650057/WhatsApp+Image+2022-11-16+at+17.08.27.jpeg/a8072664-6c1e-2a19-9180-914d1010cae2?t=1668765094264
 Fuente: Seguridad Social

4.    Cambios de tramo

Los autónomos podrán cambiar su cuota en función de su previsión de ingresos netos (descontando los costes de desarrollar su actividad) hasta seis veces al año.

5.    Cálculo rendimientos

Los rendimientos netos se calcularán deduciendo de los ingresos todos los gastos producidos en ejercicio de la actividad y necesarios para la obtención de ingresos del autónomo. Sobre esa cantidad, se aplica adicionalmente una deducción por gastos genéricos del 7% (3% para los autónomos societarios). 

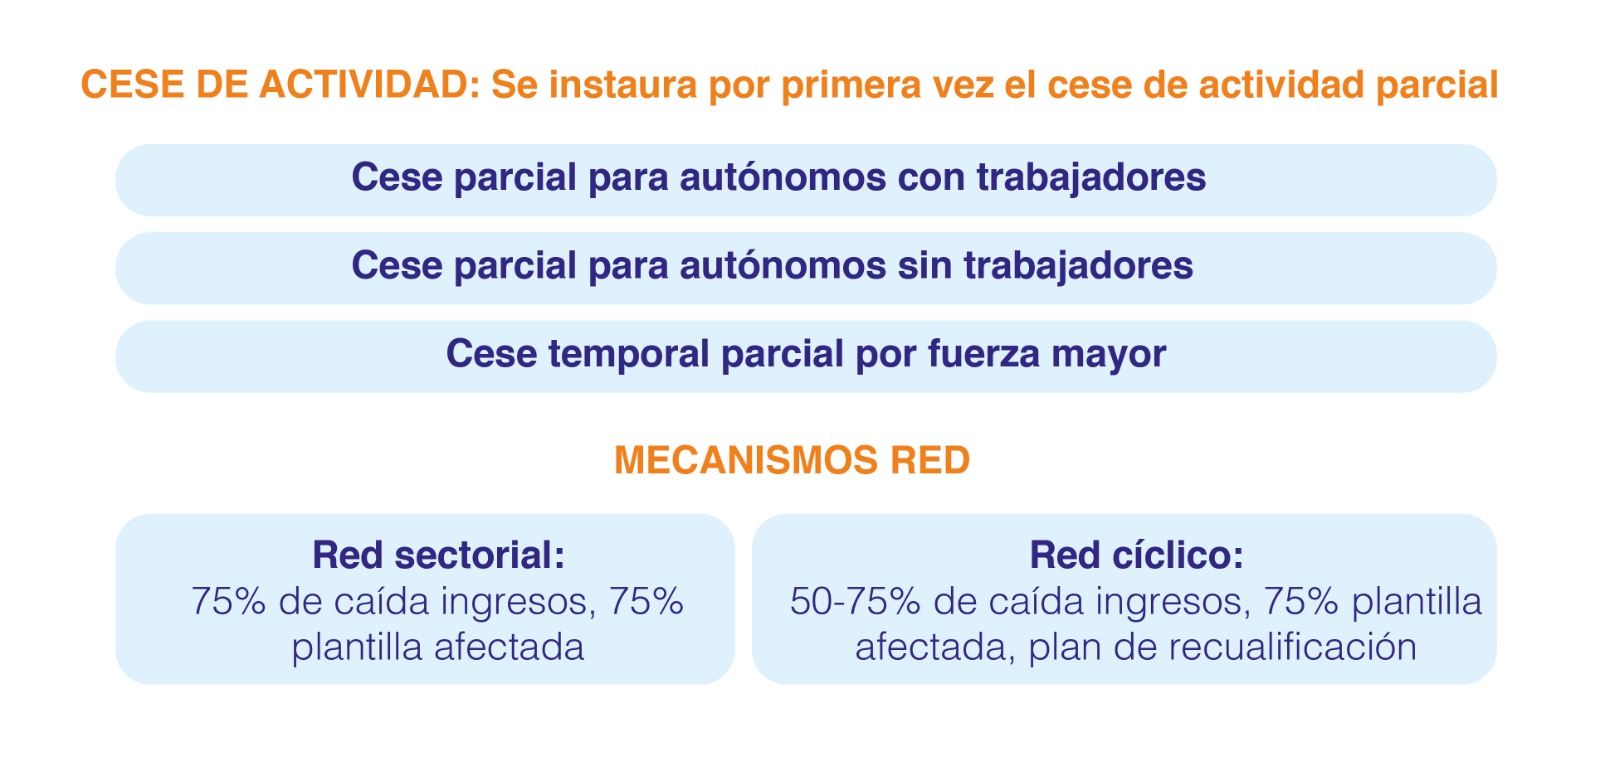
6.    Acción protectora

La reforma incluye una importante mejora en el esquema de protección por cese de actividad de los trabajadores por cuenta propia. 
https://revista.seg-social.es/documents/39386/1650057/WhatsApp+Image+2022-11-16+at+17.12.29.jpeg/19fbe2fc-9fab-8a6f-768c-38e8653603ca?t=1668765175788
 Fuente: Seguridad Social

7.    Bajos ingresos

Los autónomos con ingresos más bajos experimentarán una reducción de su cuota de más del 30% respecto a la actual. Los trabajadores autónomos con rendimientos por debajo del SMI, entre los que abundan jóvenes y mujeres, pagarán cuotas entre 200 y 260 euros al mes en 2025.

8.    Cuotas bonificadas

Se fija una cuota bonificada para los nuevos autónomos de 80 euros durante doce meses, extensible a otros doce meses adicionales cuando los ingresos netos siguen siendo bajos. 

Aquí tiene un resumen de la reforma de la cotización de autónomos 2023:

Cotización por ingresos reales:

+ Ingresos

  • Gastos deducibles
  • Deducción adicional por gastos genéricos (3 o 7%)

Comunicación de la previsión de rendimientos netos:

  • Al inicio del año/ en el momento del alta
  • Comunicación a: plataforma import@ss

Hay 15 nuevos tramos en función del rendimiento neto (2023-2025)

Cambio de tramo y modificación de cuota:

  • Se deberá ajustar a los rendimientos que el autónomo vaya obteniendo.
  • Se podrá hacer cada 2 meses. Hasta 6 veces al año.

(1 marzo/1 mayo/1 julio/ 1 septiembre/1 noviembre/1 enero)

Regularización de las cuotas:

Las realizará la Seguridad Social si los rendimientos netos anuales superan o no los tramos elegidos.

Resultados de la regularización:

  • Correcto
  • Sobrecotización: se reintegrará al autónomo el exceso en 4 meses.
  • Infracotización: al autónomo deberá pagar en 2 meses.

Supuesto especial:

Cotización en diciembre de 2022 por una base mayor a la que corresponde: puede seguir así si lo desea el autónomo.

Tarifa plana nuevos autónomos:

El inicio de actividad como trabajador por cuenta propia tendrá una ayuda en forma de cuota reducida de 80€ mensuales. Con una duración inicial de 12 meses. Esta duración puede ampliarse por otro año, si el autónomo registra ingresos inferiores al SMI a lo largo del primer año de actividad como trabajador por cuenta propia.
Fiscalidad de las cestas y regalos de Navidad en la empresa

En el mes de diciembre es habitual obsequiar a trabajadores y clientes con las tradicionales cestas de Navidad, y surgen las dudas sobre ¿Cómo tributan las cestas de Navidad regaladas a empleados y clientes? ¿Es gasto deducible en el Impuesto sobre Sociedades y en el IRPF? ¿Es deducible el IVA de las cestas de Navidad? Se lo explicamos…

Con la llegada de la Navidad, pueden surgir dudas acerca de cómo tributan las cestas de Navidad, los regalos de empresa y sobre la deducibilidad de la factura de la cena navideña.

¿Cómo tributan las cestas de Navidad regaladas a empleados y clientes? ¿Es gasto deducible en el Impuesto sobre Sociedades y en el IRPF? ¿Es deducible el IVA de las cestas de Navidad?

Le explicamos a continuación las dudas acerca de cómo tributan las cestas de Navidad, los regalos de empresa y sobre la deducibilidad de la factura de la cena navideña.

¿Cómo tributan en el Impuesto sobre Sociedades y en el IRPF?

Los importes satisfechos por las cestas de Navidad son un gasto deducible en el Impuesto sobre Sociedades, por lo que en este impuesto no hay ningún problema. La propia Ley del Impuesto sobre Sociedades establece que no se consideran donativos o liberalidades -conceptos que no serían deducibles- los gastos que, de acuerdo con los usos y costumbres, se efectúen con el personal de la empresa.

Lo que dice Hacienda: En el caso concreto de las cestas de Navidad, en la medida en que formen parte de los usos y costumbres de la empresa (es decir, que se repitan en el tiempo), con respecto a su personal, tendrán la consideración de gasto deducible a efectos del Impuesto sobre Sociedades, sin que sea necesario que figuren en convenio colectivo o en algún tipo de pacto que les obligue a ello, pues se entiende como un derecho adquirido del trabajador. El propio Tribunal Supremo, en sentencia 313/2016 del 21 de abril de 2016, declaró que "el beneficio de la cesta de navidad no se puede suprimir de manera unilateral por el empresario ".

  • Atención. El Tribunal Supremo ha dictado en varias ocasiones, la última el pasado mes de octubre (STC 3343/2019), que la entrega de una cesta de Navidad a los trabajadores de una empresa se trata de una "concesión más beneficiosa". Es decir, se trata de un derecho que los empleados adquieren y, al tratarse de un derecho colectivo, los empresarios no pueden eliminarlo unilateralmente. Para establecer la cesta de Navidad como derecho se deben dar una serie de supuestos. En primer lugar, debe haberse entregado durante muchos años: en la STC 2626/2014 se establecía una antigüedad mínima de cuarenta años. Por otro lado, el Supremo, en la sentencia de 2014, también dicta que la cesta de Navidad "se hacía constar en la oferta de empleo efectuada por la empresa".

El mismo tratamiento puede aplicarse a las cenas de empresa.

El mayor problema se presenta a la hora de deducir estos gastos el primer año en que se producen, al no existir una costumbre anterior que justifique su entrega. Lo aconsejable sería no ejercer el derecho a deducción hasta pasado un ejercicio para evitar problemas con Hacienda.

En consecuencia, habrá que justificar el gasto y su naturaleza, así como su adecuación a los usos y costumbres. Por tanto, en caso de que la empresa no haya regalado cestas de Navidad anteriormente, o si ocurre solamente de forma ocasional, no se puede deducir el gasto.

  • Atención. El primer año no se debe considerar como gasto deducible la entrega de cestas de navidad a los empleados. El resto de años, siempre que se pueda demostrar la costumbre, sí se pueden deducir.

A este respecto procede señalar que la carga de la prueba compete a quien hace valer su derecho y que serán, en su caso, los órganos de gestión e inspección

Responsabilidad de los administradores: Causa de disolución e insolvencia simultáneas de la empresa

La ley especifica que, si hay insolvencia y además pérdidas que reduzcan el patrimonio neto a la mitad del capital social, los administradores no tendrán que convocar una junta para acordar la disolución si, dentro del plazo de dos meses desde la causa de disolución (o, en su caso, desde la aceptación del cargo), activan los mecanismos de la insolvencia.

Le queremos informar de que es fundamental diferenciar entre la declaración de concurso y la causa de disolución de una empresa.

La declaración de concurso debe realizarse por los administradores dentro de los dos meses siguientes a la fecha en que se conozca la insolvencia de la sociedad. Legalmente la insolvencia debe ser entendida como la incapacidad de cumplir de forma regular las obligaciones exigibles con los acreedores.  Así, cuando el administrador conocedor de la insolvencia no solicita la declaración de la situación de concurso en los dos meses siguientes a conocerla, eso puede llevar a considerar a un concurso culpable.  

Además de esta declaración de concurso culpable, el administrador se expone a otras consecuencias como serían una posible inhabilitación judicial o incluso una eventual condena a la cobertura del déficit concursal. Esta última figura implica que el administrador asume la responsabilidad de cobertura económica de las diferencias existentes entre el valor de la masa activa del inventario y las deudas reconocidas en la lista de acreedores, es decir, cubre a las deudas en la cuantía en la que no alcanza para pagar con el patrimonio de la empresa.

Por otra parte, está la entrada de la sociedad en causa de disolución. Sus causas constituyen una figura jurídica diferente y separada de la insolvencia y la declaración de concurso. En primer lugar, no se regula por la Ley Concursal, sino por la Ley de Sociedades de Capital. Esta norma establece varias causas legales en virtud de las cuales los administradores de una empresa deben convocar a los órganos sociales para instar la disolución de esta, la más similar a la insolvencia y que podría concurrir de forma simultánea con ella (aunque no tiene por qué ser así) es el desequilibrio patrimonial. El desequilibrio patrimonial se produce cuando el patrimonio neto de la empresa (el resultado de la resta entre el activo y el pasivo) es menor a la mitad del valor del capital social de la empresa. Esto no implica siempre la insolvencia, ya que una mercantil puede encontrarse en situación de desequilibrio patrimonial y estar al corriente de pago con sus acreedores y viceversa, es decir, carecer de líquido para cumplir con sus obligaciones y, sin embargo, que su situación patrimonial sea positiva.

Cuando el administrador de la sociedad detecta el desequilibrio patrimonial debe convocar la junta general en plazo de dos meses para adoptar un acuerdo de disolución. Si incumple con este deber legal, las consecuencias son diferentes y más graves que las expuestas para el caso de la no declaración de concurso. Esto es así, porque se declara al administrador como responsable solidario de las deudas de la empresa posteriores al nacimiento del desequilibrio patrimonial, consecuentemente, los acreedores podrán reclamar indistintamente al acreedor o a la mercantil las cantidades que esta les adeude.

Como se ve, son situaciones diferentes y que no tienen por qué coincidir. Sin embargo, también es posible que esta simultaneidad se produzca, ya que una empresa cuyo patrimonio neto es tan bajo puede perfectamente encontrarse en situación de insolvencia y no poder cumplir con sus obligaciones. En este caso habrá que atender a si existen deudas, ya que si existen habrá que presentar concurso antes de la disolución, por no ser esta posible. Sin embargo, si la disolución es posible por existir más activo que pasivo lo más adecuado será proceder directamente a la disolución.

En definitiva, de concurrir la insolvencia y el desequilibrio patrimonial los administradores deben gestionar primero la insolvencia, solicitando la declaración del concurso, aun cuando la responsabilidad por la no disolución parezca más grave.

¿Tiene su empresa un seguro de responsabilidad civil para administradores y directivos?

Los seguros para administradores y directivos –conocidos como “D&O” por sus siglas en inglés– cubren la responsabilidad civil de éstos haciéndose cargo tanto de la defensa jurídica como de las sanciones, gastos e indemnizaciones por daños y perjuicios causados a terceros de forma involuntaria.

Los errores en las decisiones estratégicas, el incumplimiento de la legislación, las políticas internas de contratación o la simple aprobación de las cuentas anuales generan riesgos para los gerentes/administradores o directores de la empresa y son decisiones que suponen mucha responsabilidad.

A esto se añade que una de las modificaciones que introduce la Ley 16/2022 de reforma concursal hace referencia a la determinación de la posible responsabilidad de los administradores, introduciendo así la intervención de los acreedores en la pieza de calificación. De este modo, estos podrán presentar su informe solicitando la calificación como culpable del concurso siempre que representen un mínimo del 5% del pasivo o su crédito estuviera por encima del millón de euros.

Por todo ello, es importante contratar con las aseguradoras que comercializan pólizas que cubren la responsabilidad civil que puede recaer en los administradores y directivos durante el desempeño de su cargo.

Seguro de responsabilidad civil para administradores y directivos

Los seguros para administradores y directivos -conocidos como "D&O" por sus siglas en inglés- cubren la responsabilidad civil de éstos haciéndose cargo tanto de la defensa jurídica como de las sanciones, gastos e indemnizaciones por daños y perjuicios causados a terceros de forma involuntaria. Por tanto, no cubrirán los casos en que haya habido mala fe o el administrador haya actuado de forma fraudulenta (es decir, con dolo). Por ejemplo, si el administrador social falsea las cuentas para mejorar la imagen de la empresa, la responsabilidad que pueda derivar de esta actuación no quedaría cubierta por estos seguros.

Asegurado. Estas pólizas las suscribe la sociedad para asegurar el patrimonio personal de las personas físicas que constituyen el órgano de administración, lo que incluye tanto a los administradores, consejero delegado y equipo directivo o de gobierno de la sociedad, como a los administradores de hecho (es decir, personas que ejercen la gerencia sin ostentar el cargo), entre otros.

Concrete. Como en todos los seguros, será conveniente definir los riesgos que quedan cubiertos por la póliza. Asegúrese de que quedan incluidos aquellos más comunes en los que pueda incurrir el administrador (errores de contabilidad, liquidación de impuestos, contratación con proveedores o clientes...), así como aquellos que puedan generarse según el tipo de actividad de la compañía. Asimismo, se suele delimitar:

  • El ámbito temporal. Es decir, puede pactarse tanto que la póliza se extienda a unos años más allá de que usted finalice su cargo (en este sentido, algunas pólizas cubren hasta los 6 años siguientes), como que se aplique con carácter retroactivo (que cubra riesgos anteriores a la firma del contrato de seguro).
  • El ámbito espacial. Es decir, que la póliza cubra riesgos producidos en distintos países.

Por tanto, tenga presente que los administradores y directivos de empresas familiares deben ser conscientes de que su ámbito de actividad conlleva la asunción de riesgos y responsabilidades cada vez más importantes y que su patrimonio puede verse comprometido como consecuencia de los daños y perjuicios que eventualmente puedan ocasionar a un tercero por un acto llevado a cabo en el desempeño de sus funciones y del que sean civilmente responsables. El seguro de D&O es una herramienta preventiva que puede proteger a aquellos en este tipo de situaciones.

¿En qué consistirá el nuevo Impuesto Temporal de Solidaridad de las Grandes Fortunas?

Se ha hecho público el texto del nuevo Impuesto Temporal de Solidaridad de las Grandes Fortunas, que se aplicará en relación con el patrimonio mantenido a 31 de diciembre de 2022. El hecho imponible es tener en el momento del devengo del impuesto un patrimonio neto superior a 3.000.000 de euros. Se determina que se aplicará en los 2 primeros ejercicios en los que se devengue a partir de su entrada en vigor.

Le informamos que En la página web del Congreso de los Diputado se ha publicado el texto del nuevo Impuesto de Solidaridad, que se aplicará en relación con el patrimonio mantenido a 31 de diciembre de 2022.

En concreto, el 10 de noviembre de 2022 se han presentado enmiendas a la Proposición de Ley para el establecimiento de gravámenes temporales energético y de entidades de crédito y establecimientos financieros de crédito, que en estos momentos se encuentra en tramitación parlamentaria.

Entre otras, se han introducido varias enmiendas que, por un lado, crean el Impuesto Temporal de Solidaridad de las Grandes Fortunas y, por otro, modifican diversas normas tributarias (Leyes del Impuesto sobre el Patrimonio, del Impuesto sobre Sociedades y del Impuesto sobre Sucesiones y Donaciones, entre otras).

El nuevo Impuesto Temporal de Solidaridad de las Grandes Fortunas

Este nuevo impuesto, que se introduce con los fines declarados de aumentar la recaudación y armonizar la normativa autonómica, se configura como un tributo directo, personal y complementario del Impuesto sobre el Patrimonio que gravará el patrimonio neto por encima de 3.000.000 euros y que se aplicará en todo el territorio nacional (sin perjuicio de los regímenes forales vasco y navarro -cuya modificación se prevé en la propia enmienda- y de lo dispuesto en los tratados y convenios internacionales que formen parte del ordenamiento interno), sin que se pueda ceder a las comunidades autónomas.

Hecho imponible y devengo

El hecho imponible es tener en el momento del devengo del impuesto un patrimonio neto superior a 3.000.000 de euros, estableciéndose el devengo el 31 de diciembre de cada año (por lo tanto, en el caso de aprobarse antes de finales de este año, serán los años 2022 y 2023 los que se abonen).

Se presumen, excepto prueba de transmisión o pérdida patrimonial, que forman parte del patrimonio los bienes y derechos que hubieran pertenecido al sujeto pasivo en el momento del anterior devengo.

Exenciones

Se declaran exentos los bienes y derechos exentos del impuesto sobre el patrimonio (Bienes del Patrimonio Histórico, objetos de arte y antigüedades, obra propia de los artistas, ajuar doméstico, vivienda habitual, derechos de contenido económico vinculados a sistemas de previsión social, elementos afectos a actividades económicas y participaciones en entidades...).

Sujetos pasivos

Los que lo sean del Impuesto sobre el Patrimonio (IP) conforme a lo dispuesto en el artículo 5 de la Ley 19/1991 del IP.

Los sujetos pasivos que no sean residentes en otro Estado miembro de la Unión Europea estarán obligados a nombrar, antes del fin del plazo de declaración del impuesto, una persona física o jurídica con residencia en España, para que les represente ante la Administración Tributaria en relación con sus obligaciones por este impuesto.

Los bienes y derechos se atribuirán a los sujetos pasivos según las normas sobre titularidad jurídica aplicables en cada caso y en función de las pruebas aportadas por aquéllos o de las descubiertas por la Administración. A este respecto, resultarán de aplicación las reglas sobre titularidad de los elementos patrimoniales y sobre bienes o derechos adquiridos con precio aplazado o reserva de dominio establecidas en la Ley 19/1991 del IP.

Base imponible y liquidable

La base imponible es el valor del patrimonio neto del sujeto pasivo, que se determinará por diferencia entre el valor de los bienes y derechos de que sea titular y las cargas y gravámenes de naturaleza real, cuando disminuyan el valor de los respectivos bienes o derechos, y las deudas u obligaciones personales de las que deba responder el sujeto pasivo.

En el caso de obligación personal y en concepto de mínimo exento la base imponible se va a reducir en 700.000 euros.

Tarifa del impuesto

Se aplicará a la base liquidable los tipos de gravamen de la siguiente escala:

Base liquidable - Hasta eurosCuota - EurosResto Base liquidable - Hasta eurosTipo aplicable - Porcentaje
0,000,003.000.000,000,00
3.000.000,000,002.347.998,031,7
5.347.998,0339.915,975.347.998,032,1
10.695.996,06152.223,93En adelante3,5

Se señala que la cuota íntegra de este impuesto conjuntamente con las cuotas del IRPF y del IP, no puede exceder, del 60% para los sujetos pasivos por obligación personal.

¿Existen deducciones y bonificaciones en la cuota?

Se establece que resulta aplicable la deducción por impuestos satisfechos en el extranjero en los mismos términos que los establecidos en el artículo 32 de la Ley 19/1991 del IP, en el caso de obligación personal de contribuir

Asimismo, a los bienes o derechos situados o que debieran ejercerse en Ceuta y Melilla les es aplicable la bonificación regulada en el artículo 33 de la Ley 19/1991 del IP.

Por último, se permite deducir la cuota del IP del ejercicio efectivamente satisfecha.

¿Cuáles serán las normas de gestión?

Se establece la obligación de presentar declaración, a practicar autoliquidación y, en su caso, a ingresar la deuda tributaria en el lugar, forma y plazos que determine el titular del Ministerio de Hacienda, que podrá establecer los supuestos y condiciones de presentación de las declaraciones por medios telemáticos.

Se deberán cumplimentar la totalidad de los datos que les afecten contenidos en las declaraciones, acompañar los documentos y justificantes que se establezcan y presentarlos en los lugares que determine el titular del Ministerio de Hacienda.

¿Cuál es su período de vigencia?

Se determina que se aplicará en los 2 primeros ejercicios en los que se devengue a partir de su entrada en vigor. No obstante, se introduce una cláusula de revisión, para efectuar una evaluación para valorar los resultados del impuesto y proponer, en su caso, su mantenimiento o supresión, al final del período de vigencia.

Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.