Author - Grupo Coca Asesores

Ya ha entrado en vigor el nuevo sistema de cotización por ingresos reales de los autónomos 2023

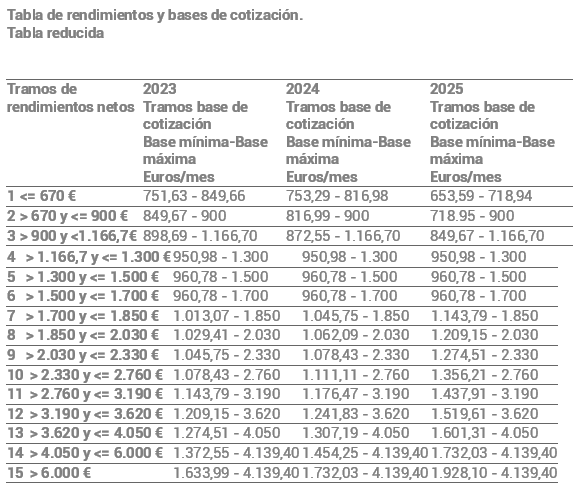
cotizaciones de los trabajadores autónomos, que les obligará a hacer una estimación de cuáles serán sus ingresos reales a lo largo del año y, en función de dicha estimación, elegir uno de los 15 nuevos tramos de rendimientos netos para encuadrarse. Dentro de cada uno de esos tramos (que oscilan entre los 670 euros o menos y los 6.000 euros o más al mes) se elegirá la base de cotización, a la que se aplicará el porcentaje del tipo de cotización, lo que determinará la cuota mensual a pagar.

Como ya le hemos venido informando, con la llegada del nuevo año ha entrado en vigor el nuevo sistema de cotizaciones de los trabajadores autónomos, que les obligará a hacer una estimación de cuáles serán sus ingresos reales a lo largo del año y, en función de dicha estimación, elegir uno de los 15 nuevos tramos de rendimientos netos para encuadrarse. Dentro de cada uno de esos tramos (que oscilan entre los 670 euros o menos y los 6.000 euros o más al mes) se elegirá la base de cotización, a la que se aplicará el porcentaje del tipo de cotización, lo que determinará la cuota mensual a pagar.

A continuación, se muestran los aspectos principales de este nuevo sistema de cotización.

1. Comunicación de actividades

Aquellas personas que inicien su actividad por cuenta propia y tramiten su alta, a partir del día 1 de enero de 2023, deberán comunicar todas las actividades que realicen como autónomo a la Tesorería General de la Seguridad Social. Las personas que figuren de alta el día 1 de enero de 2023 el plazo para comunicarlas es hasta el 31 de octubre de 2023.

Tanto el alta en el Régimen Especial de Trabajadores Autónomos, como la comunicación de dichas actividades, se podrán realizar a través de Importass, Portal de la Tesorería General de la Seguridad Social.

2. Cotización basada en los rendimientos obtenidos

Todas las personas que trabajen por cuenta propia cotizarán a la Seguridad Social en función de sus rendimientos netos anuales, obtenidos en el ejercicio de todas sus actividades económicas, empresariales o profesionales. No cotizarán por rendimientos las personas que formen parte de una institución religiosa perteneciente a la Iglesia Católica.

A efectos de determinar la base de cotización, se tendrán en cuenta la totalidad de los rendimientos netos obtenidos en el año natural, en el ejercicio de sus distintas actividades profesionales o económicas, con independencia de que las realicen de forma individual o como socios o integrantes de cualquier entidad, con o sin personalidad jurídica, siempre y cuando no deban figurar por ellas en alta como trabajadores por cuenta ajena o asimilados a estos.

El rendimiento neto computable de cada una de las actividades ejercidas se calculará de acuerdo con lo previsto a las normas del IRPF y con algunas particularidades en función del colectivo al que pertenezcan. Para más información, consulta ¿Cómo calculo mis rendimientos?.

Del importe resultante se deducirá un 7 por ciento en concepto de gastos generales, excepto en los casos en que el trabajador autónomo reúna las siguientes características, donde el porcentaje será del 3 por ciento:

  • Administrador de sociedades mercantiles capitalistas cuya participación sea mayor o igual al 25 por ciento.
  • Socio en una sociedad mercantil capitalista con una participación mayor o igual al 33 por ciento.

Para la aplicación del porcentaje indicado del 3 por ciento, bastará con haber figurado noventa días en alta en este régimen especial, durante el periodo a regularizar, en cualquiera de los supuestos citados anteriormente.

Partiendo del promedio mensual de estos rendimientos netos anuales, se seleccionará la base de cotización que determinará la cuota a pagar.

Anualmente, la Ley de Presupuestos Generales del Estado establecerá una tabla general y una reducida de bases de cotización que se dividirán en tramos consecutivos de importes de rendimientos netos mensuales a los que se asignarán, por cada tramo, unas bases de cotización máxima y mínima mensual. En la siguiente tabla se puede consultar estos nuevos tramos de rendimientos y sus correspondientes bases de cotización para los próximos tres años:
A partir del 1 de enero de 2023 los trabajadores autónomos tendrán la obligación de declarar sus rendimientos previstos a través de los servicios que se encontrarán disponibles en Importass, el portal de la Tesorería General de la Seguridad Social para servicios y trámites online.

Para los autónomos que se den de alta a partir de esta fecha, se solicitará esa información en el proceso de alta que se realice a través de Importass.

En el caso de que el autónomo ya estuviera dado de alta, los rendimientos previstos se podrán comunicar a través del área personal de Importass, hasta el día 31 de octubre de 2023, salvo que tengas que comunicar un cambio de base de cotización porque tus rendimientos supongan una base de cotización diferente a aquella por la que venias cotizando. En este último caso, tendrás que solicitar el cambio de tu base de cotización y comunicar tu previsión de rendimientos netos anuales, en promedio mensual, antes del próximo 28 de febrero con la finalidad de que no se tenga que realizar posteriormente ninguna regularización de cuotas.

Los trabajadores por cuenta propia que a 31/12/2022 vinieran cotizando por una base de cotización superior a la que les correspondería en razón de sus rendimientos estimados, podrán mantener en 2023 dicha base de cotización, aunque sus rendimientos determinen la aplicación de una base de cotización inferior.

En Importass se encuentra disponible un simulador para realizar el cálculo de la cuota en función de los rendimientos previstos.

3. Posibilidad de cambiar la base de cotización si varían los rendimientos

Si a lo largo del año 2023 se prevé una variación de los rendimientos netos, será posible seleccionar cada dos meses una nueva base de cotización y, por tanto, una nueva cuota adaptada a los mismos con un máximo de seis cambios al año. Esta modificación será efectiva en las siguientes fechas:

  • 1 de marzo de 2023, si la solicitud se formula entre el 1 de enero y el último día natural del mes de febrero.
  • 1 de mayo de 2023, si la solicitud se formula entre el 1 de marzo y el 30 de abril.
  • 1 de julio de 2023, si la solicitud se formula entre el 1 de mayo y el 30 de junio.
  • 1 de septiembre de 2023, si la solicitud se formula entre el 1 de julio y el 31 de agosto.
  • 1 de noviembre de 2023, si la solicitud se formula entre el 1 de septiembre y el 31 de octubre.
  • 1 de enero del año 2024, si la solicitud se formula entre el 1 de noviembre y el 31 de diciembre.

4. Regularización de la cotización por la Seguridad Social

Las bases mensuales elegidas cada año, tendrán un carácter provisional, hasta que se proceda a la regularización anual de la cotización.

Finalizado el año natural, la Administración Tributaria facilitará a la Tesorería información sobre los rendimientos anuales reales percibidos. Si la cuota elegida durante el año resultase inferior a la asociada a los rendimientos comunicados por la Administración tributaria correspondiente, se notificará al trabajador el importe de la diferencia. Este importe deberá ser abonado antes del último día del mes siguiente a aquel en que se haya recibido la notificación con el resultado de la regularización.

Si, por el contrario, la cotización fuera superior a la correspondiente a la base máxima del tramo en el que estén comprendidos los rendimientos, la Tesorería procederá a reintegrar la diferencia antes del 30 de abril del ejercicio siguiente a aquél en el que la correspondiente Administración Tributaria haya comunicado los rendimientos computables.

5. Tarifa plana para nuevos autónomos

Durante el periodo 2023-2025, las personas que causen alta inicial en el Régimen de autónomos podrán solicitar la aplicación de una cuota reducida (tarifa plana) de 80 euros mensuales durante los primeros 12 meses de actividad. La solicitud se realizará en el momento de tramitar el alta.

Podrán beneficiarse de estas condiciones las personas autónomas que no hayan estado dadas de alta en los dos años inmediatamente anteriores a la fecha de efecto de la nueva alta, o bien tres años, en caso de haber disfrutado previamente de esta deducción.

Transcurrido esos doce primeros meses, podrá también aplicarse una cuota reducida durante los siguientes doce meses, a aquellos trabajadores por cuenta propia que prevean que sus rendimientos económicos netos anuales, vayan a ser inferiores al salario mínimo interprofesional anual que corresponda a ese período y así lo soliciten en el servicio que se habilitará en Importass.

Además, las personas autónomas con una discapacidad igual o superior al 33 por ciento, víctima de violencia de género o víctima de terrorismo, podrán solicitar la aplicación, en el momento del alta, de una cuota reducida de 80 euros durante los primeros 24 meses.

Asimismo, finalizado este período, si su rendimiento neto previsto fuese igual o inferior al Salario Mínimo Interprofesional, podrán solicitar, a través del servicio que se habilitará en Importass, la aplicación de esta cuota reducida durante los siguientes 36 meses, por importe de 160 euros.

Todas las solicitudes de ampliación deberán acompañarse de una declaración relativa a que los rendimientos netos que se prevén obtener van a ser inferiores al salario mínimo profesional vigente.

Las reducciones en la cotización previstas en los párrafos anteriores no resultarán aplicables a los familiares de trabajadores autónomos por consanguinidad o afinidad hasta el segundo grado inclusive y, en su caso, por adopción, que se incorporen al Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos.

Los trabajadores por cuenta propia que disfruten de estos beneficios podrán renunciar en cualquier momento expresamente a su aplicación con efectos a partir del día primero del mes siguiente al de la comunicación de la renuncia correspondiente. Esta solicitud también se podrá realizar a través del servicio que se habilitará en Importass.

Los trabajadores autónomos que a 31 de diciembre de 2022 fueran beneficiarios de la antigua tarifa plana, continuarán disfrutando de la misma, hasta que se agote el periodo máximo establecido, en las mismas condiciones.

6. Novedades en los beneficios aplicables a la cotización para autónomos en 2023

  1. Bonificación en la cotización para autónomos por cuidado de menor afectado por una enfermedad grave

Las personas autónomas beneficiarias de la prestación para el cuidado de menores afectados cáncer u otra enfermedad grave tendrán derecho, durante el periodo en el que perciban dicha prestación, a una bonificación del 75 por ciento de la cuota por contingencias comunes, resultante de aplicar a la base media de los doce meses anteriores a la fecha en que se inicie esta bonificación, el tipo de cotización para contingencias comunes, excluido el correspondiente a IT derivada de contingencias comunes.

Si el trabajador lleva menos de doce meses dado de alta continuada en el Régimen de autónomos, para el cálculo de la base media de cotización se tendrá en cuenta la última fecha de alta, cuyo resultado se obtiene dividiendo la suma de las bases de cotización entre el número de días en los que ha estado dado de alta de manera continuada, y la cuantía obtenida se multiplica por treinta.

  1. Bonificación a trabajadoras autónomas por reincorporación a su actividad

Las trabajadoras autónomas que cesen su actividad por nacimiento de hijo/a, adopción, guarda con fines de adopción, acogimiento y tutela y quieran volver a realizar una actividad por cuenta propia dentro de los dos años siguientes a la fecha del cese, tendrán derecho a una bonificación, durante los 24 meses inmediatamente siguientes a la fecha de su reincorporación al trabajo, del 80 por ciento de la cuota por contingencias comunes, resultante de aplicar a la base media de los doce meses anteriores a la fecha en que cesaron su actividad, el tipo de cotización para contingencias comunes, excluido el correspondiente a IT derivada de contingencias comunes.

Para más información:

CALENDARIO FIESTAS LOCALES 2023 modif – BOCM 03-01-2023

RESOLUCIÓN de 22 de diciembre de 2022, de la Dirección General de Trabajo, por la que se modifica parcialmente la Resolución de 12 de diciembre de 2022, de la Dirección General de Trabajo, por la que se declaran las fiestas laborales de ámbito local en la Comunidad de Madrid para el año 2023. (BOCM 03-01-2023)

El BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID de fecha 21 de diciembre de 2022, publicó la Resolución de la Dirección General de Trabajo de 12 de diciembre de 2022, por la que se declaraban las fiestas laborales de ámbito local en la Comunidad de Madrid para el año 2023.

Con posterioridad a dicha publicación, algunos Ayuntamientos han aportado a esta Dirección General de Trabajo certificados de la aprobación de días que se declaran como fiestas laborales en el ámbito local para el año 2023.

Por tanto, vista la documentación aportada al efecto por los Ayuntamientos y en ejecución de las competencias atribuidas por el Real Decreto 932/1995, de 9 de junio, y por el Decreto 234/2021, de 10 de noviembre, por el que se establece la estructura orgánica de la Consejería de Economía, Hacienda y Empleo, esta Dirección General de Trabajo

DISPONE

Primero

Modificar la Resolución de la Dirección General de Trabajo de 12 de diciembre de 2022, por la que se declaran las fiestas laborales de ámbito local en la Comunidad de Madrid para el año 2023 y establecer para los municipios que se relacionan las siguientes fiestas laborales:

— Aldea del Fresno: 17 de enero y 29 de junio.

— Orusco de Tajuña: 11 de septiembre y 27 de diciembre.

En Madrid, a 22 de diciembre de 2022.—La Directora General de Trabajo, Silvia Marina Parra Rudilla.

Nuevas medidas contra la inflación: rebaja IVA alimentos, cheque 200 euros, ayudas transporte…

En el BOE del día 28 de diciembre se ha publicado el Real Decreto-ley 20/2022, de 27 de diciembre, de medidas de respuesta a las consecuencias económicas y sociales de la Guerra de Ucrania y de apoyo a la reconstrucción de la isla de La Palma y a otras situaciones de vulnerabilidad, con entrada en vigor el mismo día de su publicación.

Este Real Decreto-Ley da continuidad al Plan Nacional de respuesta a la Guerra de Rusia en Ucrania aprobado por el Gobierno el pasado mes de marzo, prorrogado y ampliado con normas posteriores, para reducir la inflación y adaptar la economía española al nuevo entorno económico, a la vez que refuerza una red de protección para los colectivos vulnerables y los sectores más afectados.

En el ámbito fiscal son varias las medidas que se adoptan, destacando la supresión del IVA de los productos frescos que tenían ya el tipo reducido y la reducción del tipo impositivo del aceite y las pastas.

A continuación se recogen las principales medidas fiscales que se adoptan en el citado RDL 20/2022:

I. Medidas en materia de fiscalidad energética

IMPUESTO SOBRE EL VALOR AÑADIDO

Se mantiene la reducción del tipo impositivo del IVA en los suministros del gas natural, pellets, briquetas y leña

El artículo 1 del RDL 20/2022 fija con efectos desde el 1 de enero de 2023 y vigencia hasta el 31 de diciembre de 2023, en el 5 por ciento el tipo impositivo del IVA a las entregas, importaciones y adquisiciones intracomunitarias de gas natural, briquetas y «pellets» procedentes de la biomasa y a la madera para leña. Como se recordará el Real Decreto-ley 17/2022, de 20 de septiembre, ya fijó con efectos desde el 1 de octubre de 2022 y vigencia hasta el 31 de diciembre de 2022, este mismo tipo impositivo para estos mismos suministros.

Asimismo se establece que, con efectos desde el 1 de enero de 2023 y vigencia hasta el 31 de diciembre de 2023, el tipo del recargo de equivalencia aplicable a las entregas de briquetas y «pellets» procedentes de la biomasa y a la madera para leña será el 0,625 por ciento.

Se mantiene la reducción del tipo impositivo del IVA de la energía eléctrica

El artículo 3 del RDL 20/2022 modifica el artículo 18 del Real Decreto-Ley 11/2022, de 25 de junio, para prorrogar hasta el 31 de diciembre de 2023 el tipo impositivo del IVA del 5 por ciento a las entregas, importaciones y adquisiciones intracomunitarias de energía eléctrica efectuadas a favor de:

  • Titulares de contratos de suministro de electricidad, cuya potencia contratada (término fijo de potencia) sea inferior o igual a 10 kw, con independencia del nivel de tensión del suministro y la modalidad de contratación, siempre que el precio medio aritmético del mercado diario correspondiente al último mes natural anterior al del último día del periodo de facturación haya superado los 45 €/MWh.
  • Titulares de contratos de suministro de electricidad perceptores del bono social de electricidad y tengan reconocida la condición de vulnerable severo o vulnerable severo en riesgo de exclusión social conforme a lo dispuesto en el Real Decreto 897/2017, de 6 de octubre.

Se mantiene la reducción del tipo impositivo del IVA de las mascarillas quirúrgicas desechables 

El artículo 2 del RDL 20/2022 modifica, con efectos desde el 1 de enero de 2023, la disposición adicional primera del Real Decreto-ley 29/2021, de 21 de diciembre, para prorrogar hasta el 30 de junio de 2023 la aplicación del tipo impositivo del 4 por ciento del IVA a las entregas, importaciones y adquisiciones intracomunitarias de las mascarillas quirúrgicas desechables referidas en el Acuerdo de la Comisión Interministerial de Precios de los Medicamentos, de 12 de noviembre de 2020, prevista en el artículo 7 del Real Decreto-ley 34/2020, de 17 de noviembre.

Se mantiene la reducción del tipo impositivo del IVA de determinados bienes y prestaciones de servicios necesarios para combatir los efectos del SARS-CoV-2

El artículo 2 del RDL 20/2022 modifica, con efectos desde el 1 de enero de 2023, la disposición adicional primera del Real Decreto-ley 29/2021, de 21 de diciembre, para prorrogar hasta el 30 de junio de 2023 la aplicación del tipo impositivo del 0 por ciento del IVA a las entregas, importaciones y adquisiciones intracomunitarias de determinados bienes y prestaciones de servicios necesarios para combatir los efectos del SARS-CoV-2, así como a efectos del régimen especial del recargo de equivalencia, prevista en la disposición final séptima del Real Decreto-ley 35/2020,de 22 de diciembre.

IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD

Se mantiene la reducción del tipo impositivo del Impuesto Especial sobre la Electricidad

El artículo 2 del RDL 20/2022 modifica, con efectos desde el 1 de enero de 2023, la disposición adicional primera del Real Decreto-ley 29/2021, de 21 de diciembre, para prorrogar hasta el 30 de diciembre de 2023 la aplicación del tipo impositivo del 0,5 por ciento.

IMPUESTO SOBRE EL VALOR DE LA PRODUCCIÓN DE ENERGÍA ELÉCTRICA

Se mantiene la suspensión temporal del impuesto durante 2023

El artículo 5 del RDL 20/2022, mantiene para el ejercicio 2023 la suspensión temporal del Impuesto sobre el valor de la producción de la energía eléctrica (IVPEE).

II.  Medidas fiscales de impulso de la actividad y mantenimiento de la estabilidad económica y social

IMPUESTO SOBRE EL VALOR AÑADIDO

Reducción del tipo impositivo del IVA de los aceites de oliva y de semillas y de las pastas alimenticias

Con efectos desde el 1 de enero de 2023 y vigencia hasta el 30 de junio de 2023 se reduce al 5 por ciento el tipo impositivo del IVA a las entregas, importaciones y adquisiciones intracomunitarias de los siguientes productos:

  • Los aceites de oliva y de semillas.
  • Las pastas alimenticias.

El tipo del recargo de equivalencia aplicable a estas operaciones será del 0,625 por ciento.

A partir del 1 de mayo de 2023 el tipo impositivo aplicable será el 10 por ciento en el supuesto de que la tasa interanual de la inflación subyacente del mes de marzo, publicada en abril, sea inferior al 5,5 por ciento. En este caso, el tipo del recargo de equivalencia aplicable a estas operaciones será del 1,4 por ciento.

Supresión del IVA de determinados productos frescos

Con efectos desde el 1 de enero de 2023 y vigencia hasta el 30 de junio de 2023 se reduce al 0 por ciento el tipo impositivo del IVA a las entregas, importaciones y adquisiciones intracomunitarias de los siguientes productos:

  • El pan común, así como la masa de pan común congelada y el pan común congelado destinados exclusivamente a la elaboración del pan común.
  • Las harinas panificables.
  • Los siguientes tipos de leche producida por cualquier especie animal: natural, certificada, pasterizada, concentrada, desnatada, esterilizada, UHT, evaporada y en polvo.
  • Los quesos.
  • Los huevos.
  • Las frutas, verduras, hortalizas, legumbres, tubérculos y cereales, que tengan la condición de productos naturales de acuerdo con el Código Alimentario y las disposiciones dictadas para su desarrollo.

El tipo del recargo de equivalencia aplicable a estas operaciones será del 0 por ciento.

No obstante, el tipo impositivo aplicable será el 4 por ciento a partir del día 1 de mayo de 2023, en el supuesto de que la tasa interanual de la inflación subyacente del mes de marzo, publicada en abril, sea inferior al 5,5 por ciento. En este caso, el tipo del recargo de equivalencia aplicable a estas operaciones será del 0,5 por ciento

IMPUESTO SOBRE LA RENTA DE LAS PERSONAS FÍSICAS

Deducción por maternidad

Con efectos desde 1 de enero de 2023, se añade una disposición transitoria, la trigésima séptimaen la Ley del IRPF para aclarar el derecho a seguir percibiendo la deducción por maternidad en el Impuesto sobre la Renta de las Personas Físicas a partir de 1 de enero de 2023, aun cuando alguno de los progenitores tuviera derecho al complemento de ayuda para la infancia respecto del mismo descendiente, evitando de esta forma que el cambio normativo llevado a cabo en esta materia perjudique a las familias que hasta ahora venían disfrutando de aquélla.

 III. Medidas de apoyo para la reparación de los daños y para la reconstrucción económica y social de la isla de La Palma

IMPUESTO SOBRE BIENES INMUEBLES E IMPUESTO SOBRE ACTIVIDADES ECONÓMICAS

Se prorrogan los beneficios fiscales establecidos en el IBI y en el IAE

Se prorrogan para el ejercicio 2022 los beneficios fiscales establecidos en el IBI y en el IAE por el artículo 25 del Real Decreto-ley 20/2021, de 5 de octubre (exención de las cuotas del IBI que afecten a viviendas, establecimientos industriales, turísticos, mercantiles, marítimo-pesqueros y profesionales, explotaciones agrarias y forestales, locales de trabajo y similares, dañados y reducciones en el IAE a las industrias de cualquier naturaleza, establecimientos mercantiles, marítimo-pesqueros, turísticos y profesionales dañados, recargos legalmente autorizados sobre los mismos, y posibilidad de devolución de las cantidades ingresadas en el caso de haber satisfecho el recibo correspondiente).

BENEFICIOS FISCALES: IBI, IAE, IRPF...

Se aprueban beneficios fiscales como consecuencia de los incendios forestales acaecidos durante los meses de junio, julio y agosto de 2022:

Como viene siendo habitual cuando se producen catástrofes naturales (incendios forestales, en este caso que tuvieron lugar en las Comunidades Autónomas de Andalucía, Aragón, Illes Balears, Canarias, Castilla y León, Castilla-La Mancha, Cataluña, Comunidad Valenciana, Extremadura, Galicia, Madrid, Región de Murcia, Comunidad Foral de Navarra, País Vasco y La Rioja, durante los meses de junio, julio y agosto, y que se relacionan en el Anexo del Acuerdo del Consejo de Ministros, de 23 de agosto de 2022), el Gobierno aprueba una serie de medidas de carácter excepcional que contribuyen al restablecimiento de la normalidad en las zonas afectadas, estableciéndose en este caso exenciones en la cuota del IBI, reducciones en la cuota del IAE y reducciones especiales para las actividades agrarias y exenciones para las ayudas por daños personales en el IRPF.

OTRAS MEDIDAS

Ayudas a las familias: cheque de 200 euros

Se establece para las familias con rentas de hasta 27.000 euros una ayuda de 200 euros para reducir las situaciones de vulnerabilidad económica que no estén cubiertas por otras prestaciones de carácter social.

Esta ayuda, de 200 euros de cuantía en pago único, se dirige a quienes hayan sido asalariados, autónomos o desempleados en 2022, con el fin de paliar situaciones de vulnerabilidad económica, no cubiertas por otras prestaciones de carácter social, como es el caso de las pensiones o el ingreso mínimo vital. Para la percepción de esta ayuda, se establecen así mismo unos máximos de ingresos y patrimonios conjuntos en función de la convivencia en el domicilio, con el objetivo de que el colectivo de beneficiarios de la ayuda responda a los principios de necesidad y progresividad.

Medidas mercantiles/concursales

  • Se introduce, nuevamente, una moratoria «contable» con el fin de evitar la liquidación de empresas que, en condiciones normales, pueden ser viables. Por ello, se prorroga la medida excepcional prevista en el artículo 13 de la Ley 3/2020, de 18 de septiembre y, en consecuencia, a los efectos de la causa legal de disolución por pérdidas, no se computarán las de los ejercicios 2020 y 2021 durante un período de 3 ejercicios contables; esto es, las pérdidas de los ejercicios 2020 y 2021 no se computarán ni en los ejercicios contables de 2022 y 2023 ni hasta el momento del cierre del ejercicio 2024. En el caso de que teniendo solo en cuenta el resultado de los ejercicios 2022, 2023 o 2024, resultaren pérdidas que dejen reducido el patrimonio neto a una cantidad inferior a la mitad del capital social, sí se apreciará concurrencia de la causa legal de disolución por pérdidas, debiendo actuarse por los órganos de administración en los términos previstos en el artículo 363.1.e) del Texto Refundido de la Ley de Sociedades de Capital, aprobado por Real Decreto Legislativo 1/2020, de 2 de julio.

Medidas en materia de vivienda: limitación precio del alquiler y suspensión de los desahucios

  • Se establece prolongar hasta el 31 de diciembre de 2023 la limitación extraordinaria de la actualización anual de la renta de los contratos de arrendamiento de vivienda, regulada en el artículo 18 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, de forma que, en defecto de acuerdo entre las partes, la actualización de la renta no pueda superar el resultado de aplicar la variación anual del Índice de Garantía de Competitividad.
  • Se amplía hasta el 30 de junio de 2023 la suspensión de los procedimientos y lanzamientos en los supuestos y de acuerdo con los trámites ya establecidos, así como la posibilidad, hasta el 31 de julio de 2023, de solicitar compensación por parte del arrendador o propietario, medida ya recogida en el Real Decreto-ley 37/2020, de 22 de diciembre, de medidas urgentes para hacer frente a las situaciones de vulnerabilidad social y económica en el ámbito de la vivienda y en materia de transportes.
  • Por último, se contempla una prórroga extraordinaria del plazo de los contratos de arrendamiento de seis meses desde la fecha de finalización, durante la cual se seguirán aplicando los términos y condiciones establecidos para el contrato en vigor.

Aplazamiento pago cuotas Seguridad Social 

se considera oportuno prorrogar, igualmente por un plazo de tres meses más, el régimen extraordinario de aplazamientos en el pago de cuotas de la Seguridad Social a que se refieren el artículo 2 del Real Decreto-ley 4/2022, de 15 de marzo, por el que se adoptan medidas urgentes de apoyo al sector agrario por causa de la sequía, el artículo 37 del Real Decreto-ley 6/2022, de 29 de marzo, por el que se adoptan medidas urgentes en el marco del Plan Nacional de respuesta a las consecuencias económicas y sociales de la guerra en Ucrania, y el artículo 28 del Real Decreto-ley 6/2022, de 29 de marzo, por el que se adoptan medidas urgentes en el marco del Plan Nacional de respuesta a las consecuencias económicas y sociales de la guerra en Ucrania.

Medidas relativas al ingreso mínimo vital: incremento del 15 %

Se dispone extender, con efectos de 1 de enero de 2023, para todo el año, el incremento extraordinario de la prestación del ingreso mínimo vital que se estableció en el artículo 45 del Real Decreto-ley 11/2022, de 25 de junio, a cuyo efecto se complementa el porcentaje que deba aplicarse a dicha prestación para su actualización de acuerdo con lo dispuesto en la Ley de Presupuestos Generales del Estado para 2023 en un porcentaje igual a la diferencia entre aquél y el 15 %, de modo que el ingreso mínimo vital experimente para 2023 un 15 % de incremento respecto de la cuantía que tenía a 1 de enero de 2022.

Medidas para los afectados por la erupción del volcán de La Palma

En concreto, se mantiene la moratoria de préstamos hipotecarios y no hipotecarios para los afectados que la hubieran solicitado, limitada a seis meses.

Se prorrogan hasta el 30 de junio los Expedientes de Regulación Temporal de Empleo (ERTEs) derivados de las situaciones de fuerza mayor provocadas por la erupción del volcán, y se incluyen como posibles beneficiarios de las ayudas por daños materiales en la vivienda habitual no solo a los propietarios sino a los titulares del usufructo sobre la vivienda.

Se prorroga a su vez la prestación por cese de actividad para trabajadores autónomos hasta junio de 2023.

Oferta extraordinaria de empleo público

Con carácter adicional y complementario a la oferta de empleo público correspondiente al año 2022, se aprueba una oferta de empleo extraordinaria de 1.000 plazas. La ejecución de esta oferta de empleo público extraordinaria deberá realizarse en el plazo improrrogable de un año desde la publicación de las respectivas convocatorias.

Otras medidas urgentes

  • Se modifica el texto refundido de la Ley General de la Seguridad Social, para permitir la actividad de los profesionales jubilados y contribuir así a paliar la falta de facultativos de atención primaria, médicos de familia o pediatras en el Sistema Nacional de Salud.
  • Se prorroga la vigencia del Real Decreto 152/2022, de 22 de febrero, por el que se fija el salario mínimo interprofesional para 2022. Por lo tanto, se prorroga el SMI de 2022 para 2023, mientras no se llegue a un acuerdo en relación a su subida.
  • El presente real decreto-ley adapta al nuevo periodo de apoyo público que se extiende hasta el 30 de junio de 2023 las medidas en el ámbito laboral de apoyo a las personas trabajadoras del artículo 44 del Real Decreto-ley 6/2022, de 29 de marzo por el que se adoptan medidas urgentes en el marco del Plan Nacional de respuesta a las consecuencias económicas y sociales de la guerra en Ucrania, así como en el artículo 1.Diez del Real Decreto-ley 11/2022, de 25 de junio, por el que se adoptan y se prorrogan determinadas medidas para responder a las consecuencias económicas y sociales de la guerra en Ucrania, para hacer frente a situaciones de vulnerabilidad social y económica, y para la recuperación económica y social de la isla de La Palma, de forma que:
    • Las empresas beneficiarias de las ayudas directas no podrán justificar despidos objetivos basados en el aumento de los costes energéticos.
    • Las empresas que se acojan a las medidas de reducción de jornada o suspensión de contratos reguladas en el artículo 47 del Estatuto de los Trabajadores por causas relacionadas con la invasión de Ucrania y que se beneficien de apoyo público no podrán utilizar estas causas para realizar despidos.

Prorrogado el SMI de 2022

Se prorroga la vigencia del Real Decreto 152/2022, de 22 de febrero, por el que se fija el salario mínimo interprofesional (SMI) para 2022. Por lo tanto, se prorroga el SMI de 2022 para 2023, mientras no se llegue a un acuerdo en relación a su subida.

Le informamos que mediante el  Real Decreto-ley 20/2022, de 27 de diciembre, de medidas de respuesta a las consecuencias económicas y sociales de la Guerra de Ucrania y de apoyo a la reconstrucción de la isla de La Palma y a otras situaciones de vulnerabilidad, se incluye la medida por la cual se prórroga de la vigencia del Real Decreto 152/2022, de 22 de febrero, por el que se fija el salario mínimo interprofesional (SMI) para 2022.

Hasta tanto se apruebe el real decreto por el que se fija el salario mínimo interprofesional para el año 2023 en el marco del diálogo social, en los términos establecidos en aquel, y de acuerdo con lo previsto en el artículo 27 del texto refundido de la Ley del Estatuto de los Trabajadores se prorroga la vigencia del salario mínimo interprofesional para 2022 (art. 100 del Real Decreto-ley 20/2022, de 27 de diciembre)

PeriodoDía14 pagas12 pagasAnualPersonas trabajadoras eventuales y temporerasEmpleados de hogar
Desde 1 de enero de 2023 hasta la publicación del SMI 2023.33,33 euros1000 euros1.166,66 euros14.000 euros47,36 (por jornada legal en la actividad)7,82 euros (por hora efectivamente trabajada)

La factura electrónica será obligatoria para los pymes y autónomos

A expensas del desarrollo reglamentario que determinará la fecha de entrada en vigor de esta medida, las empresas y profesionales deben saber que van a quedar obligados a expedir, remitir y recibir facturas electrónicas en sus relaciones comerciales con otros empresarios y profesionales. Tome medidas para tenerlo todo listo cuando esta regla entre en vigor.

Como ya le hemos ido informando, con la aprobación de la Ley 18/2022 de creación y crecimiento de empresa, se establece la regla general de la obligación de todos los empresarios y profesionales de expedir, remitir y recibir facturas electrónicas en sus relaciones comerciales con otros empresarios y profesionales. La obligación se exige a todas sus operaciones con independencia del sector en el que desarrollen su actividad.

Atención. Todas las empresas y profesionales -con independencia de su tamaño o plantilla- tendrán que expedir, remitir y recibir facturas electrónicas en sus relaciones comerciales con otros empresarios y profesionales.

Hasta ahora, esta obligación sólo existía en ciertos casos en los que el destinatario era una administración pública. Si se trataba de un empresario, era voluntario y se requería obtener primero la autorización del destinatario.

Particulares. Asimismo, se ha aprobado que las empresas que presten servicios de especial trascendencia económica cuyo destinatario sea el público en general (servicios bancarios, seguros, suministros, transportes, comercio al por menor...) también estarán sujetas a esta obligación cuando el cliente sea un particular y éste acepte el formato electrónico o lo solicite expresamente. En el caso de las agencias de viaje, transporte y comercio al por menor, sólo existirá esta formalidad si la contratación se lleva a cabo por medios electrónicos.

Entrada en vigor

Todavía se desconoce cuándo entrará en vigor esta norma. Antes debe aprobarse el desarrollo reglamentario de la nueva obligación y, una vez esto se produzca:

  • En el caso de las empresas y profesionales que facturan más de ocho millones de euros anuales, debe transcurrir un año desde que se apruebe dicho reglamento.
  • Para el resto, esta nueva obligación les será exigible transcurrido un plazo de dos años.

No obstante, la entrada en vigor de esta novedad está supeditada a la obtención de la excepción comunitaria a los artículos 218 y 232 de la Directiva 2006/112/CE del Consejo, de 28 de noviembre de 2006, relativa al sistema común del IVA.

Es decir, para que esta norma sea aplicable, también es preciso que la Unión Europea acepte su implementación (tal como se ha solicitado), ya que contraviene el reglamento europeo que permite emitir las facturas en papel, así como la normativa que supedita el envío de facturas electrónicas a su previa aceptación por el destinatario.

Requisitos de las facturas electrónicas

Las facturas electrónicas deberán emitirse a través de soluciones tecnológicas y plataformas de empresas especializadas. Entre otros aspectos, estas soluciones deberán garantizar la interconexión y la inalterabilidad, además de proporcionar información sobre el estado de las facturas y permitir descargarlas, copiarlas o imprimirlas. Ya no bastará con remitirlas en PDF por correo electrónico.

  • Deberán cumplir, en todo caso, lo dispuesto en la normativa específica sobre facturación.
  • Tanto el destinatario como el emisor de las facturas deben informar sobre los estados de las facturas.
  • Los destinatarios podrán solicitar durante un plazo de 4 años desde la emisión de las facturas electrónicas copia de las mismas sin incurrir en costes adicionales.
  • El receptor de la factura no podrá obligar a su emisor a la utilización de una solución, plataforma o proveedor de servicios de facturación electrónica predeterminado.

Requisitos de las soluciones y plataformas de facturación electrónica

  • Las soluciones tecnológicas y plataformas ofrecidas por empresas proveedoras de servicios de facturación electrónica a los empresarios y profesionales deberán garantizar su interconexión e interoperabilidad gratuitas.
  • Las soluciones y plataformas de facturación electrónica propias de las empresas emisoras y receptoras deberán cumplir los mismos criterios de interconexión e interoperabilidad gratuita con el resto de soluciones de facturación electrónica.
  • Los sistemas y programas informáticos o electrónicos que gestionen los procesos de facturación y conserven las facturas electrónicas deberán respetar los requisitos a los que se refiere el artículo 29.2.j) de la LGT y su desarrollo reglamentario, esto es, deberán garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros, sin interpolaciones, omisiones o alteraciones de las que no quede la debida anotación en los sistemas mismos.

Plazo para consultar las facturas electrónicas

En caso de resolución de contrato con la empresa o de revocar el consentimiento para recibir facturas electrónicas, el período de los últimos 3 años que el cliente puede consultar sus facturas por medios electrónicos no sufre alteración. Tampoco caduca por esta causa su derecho a acceder a las facturas emitidas con anterioridad.

Régimen sancionador

Serán sancionadas con apercibimiento o una multa de hasta 10.000 euros:

  • Las empresas que, estando obligadas a ello, no ofrezcan a los usuarios la posibilidad de recibir facturas electrónicas o no permitan el acceso de las personas que han dejado de ser clientes, a sus facturas. La determinación y graduación de la sanción seguirá los criterios establecidos en el artículo 2.2. de la Ley reguladora de determinados aspectos de los servicios electrónicos de confianza.
  • Las empresas que presten servicios al público en general de especial trascendencia económica que no cumplan las demás obligaciones previstas en el artículo 2.1. La persona titular de la Secretaría de Estado de Digitalización e Inteligencia Artificial es la competente para imponer esta sanción.

Procedimiento de acreditación de la interconexión y la interoperabilidad de las plataformas

Se establece que se determinará reglamentariamente. De acuerdo con lo que dice la ley, el Reglamento se tiene que publicar en un plazo máximo de 6 meses a contar desde la publicación de esta Ley (BOE 29 de septiembre de 2022).

Recomendación

Es recomendable que vaya adaptando la facturación de su empresa para cumplir con estas exigencias. A la espera del desarrollo reglamentario, si su empresa no dispone de un programa para generar facturas electrónicas, puede acceder a http://www.facturae.gob.es y descargarse Facturae, una aplicación gratuita que le permitirá hacerlo. Muchas empresas ya utilizan este programa para emitir sus facturas electrónicas cuando el destinatario es una administración pública, por lo que cabe entender que también será válido para empresas y particulares

Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.