Información General

Toda la Información de caracter general.
IAE

Subida cuota de autónomos en 2019

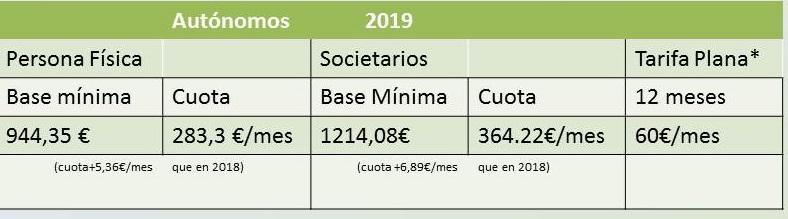
La base mínima de cotización de los trabajadores autónomos subirá un 1,25% a partir del 1 de enero de 2019, hasta los 944,35 euros al mes, y el tipo de cotización será del 30%, con lo que los autónomos personas físicas tendrán que pagar 5,36 euros más al mes (64 euros más al año) de lo que pagan actualmente, aunque a cambio recibirán una mayor protección.

El Gobierno ha llegado a un acuerdo con las organizaciones de autónomos sobre la cotización del colectivo para 2019. Así, tras varias reuniones, las organizaciones más representativas del sector, ATA y UPTA, han logrado imponer su preacuerdo de la semana pasada, de tal manera que la base mínima de cotización de los trabajadores autónomos subirá un 1,25% a partir del 1 de enero de 2019, hasta los 944,35 euros al mes, y el tipo de cotización será del 30%, con lo que los autónomos personas físicas tendrán que pagar 5,36 euros más al mes (64 euros más al año) de lo que pagan actualmente, aunque a cambio recibirán una mayor protección.

Frente a la subida que planteó el ministerio de 40€/mes en la primera propuesta que nos presentó o los 22€/mes de la segunda presentada por el Ministerio, ATA y UPTA ha conseguido que se acuerde una subida de 5 €/mes
GRAF 

Estos son los principales términos del acuerdo:

  • La base de cotización de los autónomos se incrementa en un 1,25% a partir del 1 de enero de 2019 y el tipo de cotización pasa a ser del 30%.

  • Así la cuota sube para los autónomos persona física 5,36€/mes (64€/año) y para los autónomos societarios la subida es de 6,89 €/mes (82€/año).

Este acuerdo implica también mejoras en protección social: 

  • Derecho a paro: se mejora su acceso, flexibilizan las condiciones y amplía la duración de la prestación.

  • Los autónomos tendrán derecho a cobrar la prestación por accidente de trabajo o enfermedad profesional desde el primer día de baja.

  • Todos los autónomos tendrán derecho a acceder a la formación continua y reciclaje profesional.

  • Los autónomos no pagarán la cuota de Seguridad Social a partir del segundo mes de baja por enfermedad o incapacidad temporal hasta el momento del alta.

  • Las autónomas, dentro de los 24 meses posteriores a la prestación de baja por maternidad, podrán obtener una tarifa plana de 60€ durante 12 meses sin necesidad de cesar previamente en su actividad.

  • Se mantienen tras los 12 primeros meses las bonificaciones posteriores actuales de la tarifa plana. Los beneficiarios de la tarifa plana tendrán acceso a los mismos derechos y prestaciones.
Actuaciones para rebajar el IRPF

 Ante la proximidad del cierre del ejercicio fiscal de 2018 nos permitimos recordarles algunas de las acciones que puede realizar para rebajar su liquidación del IRPF:
  • Las aportaciones a los planes de pensiones, a los planes de previsión social empresarial, a los planes de previsión asegurados, a las mutualidades de previsión social y, a las primas satisfechas a seguros privados que cubran exclusivamente el riesgo de dependencia severa o gran dependencia reducen directamente la base imponible, con el límite máximo conjunto deducible de la menor de las siguientes cantidades: 8.000 € anuales o el 30% de la suma de los rendimientos netos del trabajo y de actividades económicas percibidos individualmente en el ejercicio, independientemente de la edad.

  • Las aportaciones realizadas a los sistemas de previsión social del cónyuge, cuando dicho cónyuge no obtenga rendimientos netos del trabajo ni de actividades económicas o los obtenga en cuantía inferior a 8.000 euros anuales, reducen la base imponible con el límite máximo de 2.500 euros anuales.

  • La amortización anticipada de la hipoteca o préstamo destinado a la adquisición de la vivienda habitual también es deducible con limitaciones si se tiene derecho a la deducción por inversión en vivienda habitual.

  • Los contribuyentes mayores de 65 años podrán excluir de gravamen las ganancias patrimoniales que se pongan de manifiesto con ocasión de la transmisión de elementos patrimoniales (no necesariamente inmuebles), siempre que el importe (total o parcial) obtenido por la transmisión se destine en el plazo de seis meses a constituir una renta vitalicia asegurada a su favor, con el límite de 240.000 €.

  • Si es propietario y tiene previsto alquilar un piso, recuerde que si se utiliza como vivienda, y no como oficina, tendrá derecho a una reducción del rendimiento neto obtenido del 60%.

  • La ley también prevé deducciones por donativos y otras aportaciones a las entidades sin fines lucrativos, como ONG, fundaciones, asociaciones declaradas de utilizada pública.

  • Como novedad para este año, se ha mejorado la deducción por inversión en empresas de nueva o reciente creación. Los contribuyentes podrán deducirse el 30% de las cantidades satisfechas por la suscripción de acciones o participaciones en estas empresas cuando se cumplan determinados requisitos y condiciones, y la base máxima de deducción es de 60.000 € anuales.

Ayudas autónomos actualizadas

Resumen actualizado de ayudas y bonificaciones para los autónomos

Los autónomos disponen de ayudas por nuevas altas, bajas maternales o de conciliación y por contratación, entre otras, para desarrollar su actividad. El Servicio Público de Empleo Estatal (SEPE) ha publicado recientemente un tríptico que resume las principales ayudas a las que optan los trabajadores autónomos en la actualidad. Queremos informarles que el Ministerio de Empleo ha publicado recientemente un tríptico que resume las principales ayudas a las que optan los trabajadores autónomos en la actualidad. Desde la entrada en vigor de la Ley de Autónomos se han puesto en marcha diversas medidas que atañen al colectivo de los autónomos y que ofrecen nuevas bonificaciones, reducciones fiscales y ayudas. Entre otras medidas que favorecen a los autónomos, están la tarifa rural, la ampliación de la tarifa plana o los incentivos para la conciliación laboral y familiar que abarcan bonificaciones durante el descanso por maternidad, paternidad, adopción, guarda con fines de adopción, acogimiento, riesgo durante el embarazo o riesgo durante la lactancia natural. Para que los autónomos tengan acceso a este tipo de información, el Servicio Público de Empleo Estatal (SEPE) ha publicado un tríptico que resume cuáles son las principales ayudas para el colectivo. Por ejemplo, debe saber que: Tras los dos años de alta, los nuevos autónomos tendrán una reducción del 50% de la cuota durante los 6 meses siguientes, una reducción del 30% de la cuota los tres meses posteriores y, por último, una bonificación del 30% de la cuota los tres meses siguientes.
  • Los autónomos que estén de baja por maternidad, paternidad, riesgos durante el embarazo, lactancia o aquellos que deban contratar a un familiar para conciliar la vida laboral y familiar percibirán una bonificación del 100% de las cuotas. Si el autónomo se reincorpora al trabajo tras maternidad o adopción pagarán una cuota fija de 50 euros al mes durante un año.

  • Los menores de 30 años y las mujeres que sean menores de 35 años tendrán una reducción del 30% de la cuota a la Seguridad Social durante los 12 meses siguientes a la finalización de la bonificación por haberse dado de alta como autónomos. La duración máxima de estas bonificaciones será de 36 meses. A esta bonificación también podrán acceder los trabajadores con discapacidad superior al 33% y las víctimas de violencia de género.

  • Quienes opten por una cuota mínima pagarán al darse de alta 50 euros al mes durante un año, mientras que, si se ha optado por la base más alta, se les aplicará una reducción del 80% de la cuota durante los doce primeros meses.

  • Con posterioridad al periodo inicial de 12 meses previsto en los dos supuestos anteriores, y con independencia de la base de cotización elegida, podrá aplicarse una bonificación del 50% sobre la cuota por contingencias comunes, incluida la incapacidad temporal, durante 48 meses hasta completar un periodo máximo de 5 años desde la fecha del alta.

Ver tríptico de bonificaciones/reducciones autónomos: https://www.sepe.es/contenidos/que_es_el_sepe/publicaciones/pdf/pdf_empleo/bonificaciones_reducciones_autonomos.pdf
Incertidumbre en los aplazamientos de Hacienda para PYMES

Impuestos actos jurídicos y gastos de hipotecas

Desde el 10 de noviembre de 2018 los bancos pagarán el AJD de los préstamos hipotecarios

En el BOE del 9 de noviembre de 2018, se ha publicado el Real Decreto-ley 17/2018 por el que se modifica el Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, para que sea la banca la que pague el impuesto de AJD y no los ciudadanos cuando se formalice un préstamo con garantía. La modificación entró en vigor el 10 de noviembre y se aplicará a las hipotecas otorgadas a partir de ese momento.

Como ya le hemos venido informando, y tras la polémica que ha generado al decisión del Pleno del Tribunal Supremo de que es el cliente, y no la entidad financiera, quien debe asumir el pago del impuesto de AJD asociado a la constitución de hipotecas, el Gobierno ha aprobado el Real Decreto-ley 17/2018 por el que se modifica el Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, para que sea la banca la que pague el impuesto de AJD y no los ciudadanos cuando se formalice un préstamo con garantía. La modificación entró en vigor el 10 de noviembre y se aplicará a las hipotecas otorgadas a partir de ese momento (sin efectos retroactivos).

En concreto el Real Decreto-ley 17/2018 modifica:

  • El art. 29 del Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (LITP Y AJD) relativo al sujeto pasivo en la cuota gradual de AJD – Documentos Notariales.

  • El art. 45.I.B) de la LITP Y AJD relativo a los beneficios fiscales en ITP y AJD.

  • El artículo 15 de la Ley del Impuesto de Sociedades, relativo a gastos no deducibles.

El Gobierno ha adoptado esta medida después de que el Pleno de la Sala de lo Contencioso-Administrativo del Tribunal Supremo tras una ajustada votación el pasado 6 de noviembre decidiera volver al criterio inicial conforme al cual son los prestatarios quienes deben asumir el pago del impuesto cuando firman un préstamo hipotecario, modificando el criterio mantenido en la sentencia del Tribunal Supremo, de 16 de octubre de 2018 en la que el Tribunal defendió que el sujeto pasivo del Impuesto sobre Actos Jurídicos Documentados (AJD) era el prestamista, lo que suponía un cambio en la interpretación que se había mantenido hasta ese momento.

El mercado hipotecario constituye un sector relevante de la economía española. Nuestro ordenamiento jurídico establece la elevación a escritura pública como elemento esencial del préstamo con garantía hipotecaria. Dicha elevación a escritura pública conlleva el devengo del AJD previsto en el Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, aprobado por el Real Decreto Legislativo 1/1993, de 24 de septiembre.

La sentencia del Tribunal Supremo de 16 de octubre de 2018 ha anulado el art. 68.2 del Reglamento del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados, aprobado por el Real Decreto 828/1995, de 29 de mayo, que disponía que el sujeto pasivo del Impuesto de Actos Jurídicos Documentados, en su modalidad de documentos notariales, era el prestatario, cuando se tratase de escrituras de constitución de préstamo con garantía. En este mismo sentido la Sección Segunda de la Sala de lo Contencioso-Administrativo del Tribunal Supremo, se ha pronunciado igualmente en sus Sentencias 1523/2018, de 22 de octubre, y 1531/2018, de 23 de octubre de 2018. Los efectos anulatorios de la sentencia del Tribunal Supremo de 16 de octubre de 2018 han provocado una situación de incertidumbre, que ha dado lugar a una reducción sustancial de actos de formalización de préstamos con garantía hipotecaria.

Con posterioridad, el 6 de noviembre de 2018, el Pleno de la Sala de lo Contencioso-Administrativo del Tribunal Supremo acordó volver a hacer recaer sobre el prestatario la obligación del pago del impuesto.

Esta sucesión de acontecimientos ha generado una situación de inseguridad jurídica, que afecta al mercado hipotecario en su conjunto, y que es preciso abordar con carácter inmediato para evitar que la incertidumbre e inseguridad jurídica pueda afectar al mercado hipotecario y a los intereses de los consumidores, lo que motiva que el Gobierno haya decidido modificar el Real-Decreto legislativo 1/1993, por el que se aprueba el texto refundido de la ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados.

Como conclusión, desde el 10 de noviembre debe saber que:

1. Cuando se trate de escrituras de préstamo con garantía hipotecaria, se considerará sujeto pasivo del AJD al prestamista.

2. Se mantiene la aplicación de la exención subjetiva en AJD correspondiente a administraciones públicas, entidades sin fines lucrativos y otras establecidas en la norma. Estas son, entre otras, el Estado y las Administraciones públicas territoriales e institucionales y sus establecimientos de beneficencia, cultura, Seguridad Social, docentes o de fines científicos; La Cruz Roja Española y la ONCE; los partidos políticos con representación parlamentaria; las cajas de ahorro y las fundaciones bancarias, por las adquisiciones directamente destinadas a su obra social; la Iglesia Católica y las iglesias, confesiones y comunidades religiosas que tengan suscritos acuerdos de cooperación con el Estado español; las entidades sin fines lucrativos, etc…

3. La deuda tributaria del pago del impuesto sobre AJD no será deducible en el Impuesto sobre Sociedades por parte del prestamista. Esta modificación surge efectos para los períodos impositivos que se inicien a partir del 10 de noviembre de 2018.

¿Qué son los pagos a cuenta?

Los pagos a cuenta son cantidades que se adelantan de manera anticipada entes de realizar el abono de una deuda final. En la gestión fiscal de autónomos y empresas esta obligación tributaria tiene que ver con el pago de un impuesto que se va realizando de forma previa a la liquidación total al término del ejercicio, generalmente cada tres meses. Los pagos a cuenta son abonos anticipados de la obligación principal. Los pagos a cuenta están constituidos por: 1) PAGOS FRACCIONADOS Los llamados pagos fraccionados, al ser anticipos de la liquidación final de la deuda tributaria, permiten distribuir a lo largo del año la carga fiscal que soporta el trabajador por cuenta propia, bien sea autónomo o pyme, para que le resulte más llevadera. Pagos fraccionados en el IRPF Todos los autónomos, personas físicas, que realicen una actividad empresarial o profesional, con independencia del método de estimación por el que tributen, tienen la obligación de adelantar ante Hacienda cada tres meses un porcentaje fijo de sus ingresos. Esta obligación no será tal cuando al menos el 70% de los ingresos de profesionales y actividades agrícolas, ganaderas y forestales, del año anterior procedan de facturas emitida con retención. En caso de ser nuevo autónomo, este cálculo se hará atendiendo a los ingresos del año en curso. Es, a posteriori, en la Declaración anual de la Renta, donde se regularizará la situación tributaria del autónomo atendiendo al total de sus ingresos y a factores personales que son determinantes, existiendo mínimos de tributación para la subsistencia del propio contribuyente (mínimo personal) y la de su familia (mínimo familiar). La devolución por parte de Hacienda se realizará en caso de que el resultado de la Renta sea inferior a los pagos anticipados. Los pagos fraccionados del IRPF se realizan a través de dos declaraciones trimestrales. Pagos fraccionados en el Impuesto de Sociedades Las pymes, como los autónomos, también tienen la obligación de realizar pagos fraccionados pero ese pago fraccionado, que como normal general se realiza en tres veces, es a cuenta del Impuesto de Sociedades y no del IRPF. 2. RETENCIONES Como su propio nombre indica, las retenciones son las cantidades que como autónomo o empresario, persona física o jurídica, retienes de determinadas rentas que satisfaces en el desarrollo de tu actividad económica. Con carácter general, dichas rentas son las siguientes: - Rendimientos del trabajo, como las nóminas o finiquitos de los empleados. - Rendimientos que sean contraprestación de actividades económicas: profesionales (servicios de un gestor, abogado o notario, por ejemplo), agrícolas, ganaderas y forestales, o determinadas actividades empresariales en estimación objetiva. - Rendimientos procedentes de la propiedad intelectual e industrial, de la prestación de la asistencia técnica, del arrendamiento de bienes muebles, negocios o minas, o del subarrendamiento de los anteriores y de la cesión del derecho de imagen, siempre que, cualquiera de los anteriores, tenga la consideración de actividad económica. - Ganancias patrimoniales obtenidas por el aprovechamiento forestal en montes públicos y las que deriven de premios obtenidos tras participar en juegos, concursos o rifas. Estas retenciones que, los autónomos recaudan para Hacienda, se han de liquidar del 1 al 20 de los meses de abril, julio, octubre y enero. Además, el autónomo o la pyme también descuenta importes por rendimientos de capital inmobiliario, en caso de que desarrollen su actividad en un local urbano alquilado (los rústicos quedan exentos). 3. INGRESOS A CUENTA Los ingresos a cuenta también son un tipo de pago a cuenta que tiene que ver con la retención que Hacienda aplica sobre las retribuciones que no son dinerarias sino en especie. Dichos ingresos a cuenta se incluirán en las mismas declaraciones trimestrales que las retenciones.
Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.