Author - Rafael Ramírez

La Seguridad Social alerta sobre correos que no son lo que parecen

La Tesorería General de la Seguridad Social ha advertido de un nuevo intento de fraude que afecta tanto a empresas como a particulares. No todo lo que llega con apariencia institucional merece confianza, aunque el remitente parezca correcto.

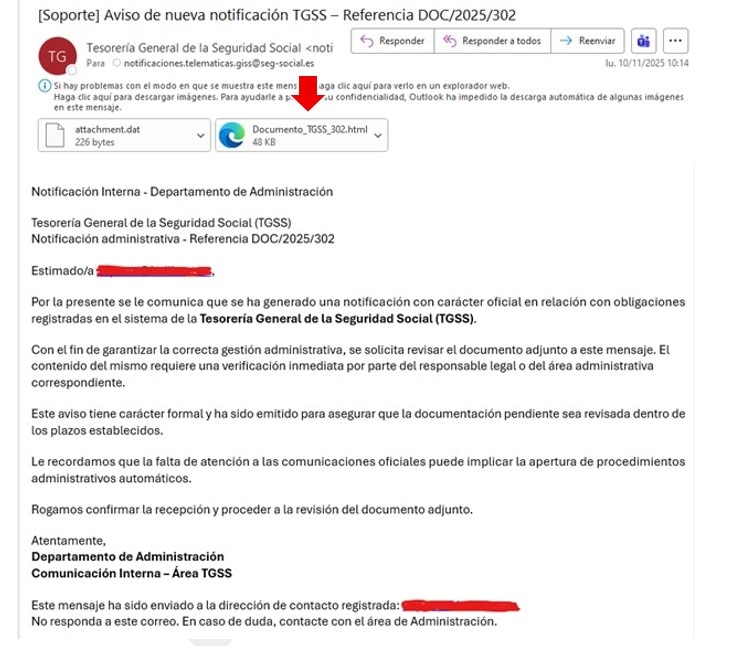
La Seguridad Social ha detectado una campaña de correos electrónicos que suplantan su identidad. A simple vista, estos mensajes parecen auténticos: utilizan un remitente que coincide con la dirección legítima de notificaciones y reproducen la estética habitual de los avisos oficiales.

El problema aparece al abrir el archivo adjunto. En lugar de un documento informativo, se muestra un falso portal de la Seguridad Social que solicita las claves personales de acceso del usuario.

Ese es el verdadero objetivo del envío: captar credenciales.

Que el correo parezca oficial no significa que lo sea, incluso aunque el remitente coincida con uno real.

1. Cómo se lleva a cabo el engaño

El mecanismo es sencillo, pero eficaz. El correo llega con un tono serio y aparentemente administrativo, indicando que existe un documento pendiente de validar o una actuación urgente por realizar.

El archivo adjunto suele ser un fichero HTML. Al abrirlo, el usuario accede a una página que imita el portal oficial de la Seguridad Social y se le pide que introduzca sus datos de acceso habituales.

En ese momento, las claves ya no están en manos del usuario.

La Seguridad Social no utiliza archivos HTML adjuntos para pedir identificaciones ni validaciones.

2. A quién van dirigidos estos correos

Esta campaña no discrimina. Los correos se envían tanto a empresas como a ciudadanos particulares, lo que amplía considerablemente el alcance del fraude.

De hecho, las empresas suelen ser un objetivo prioritario, ya que el acceso a sus credenciales puede permitir gestiones indebidas, consultas de datos sensibles o incluso actuaciones en nombre de la entidad.

Un solo acceso comprometido puede afectar a varias gestiones administrativas de la empresa.

3. Qué persiguen con este tipo de mensajes

El contenido del correo suele apelar a la urgencia: plazos breves, advertencias genéricas o supuestas incidencias que requieren intervención inmediata.

Esa sensación de premura no es casual. Se busca que el destinatario actúe sin comprobar, sin contrastar y sin detenerse a pensar si la comunicación tiene sentido.

La finalidad última es suplantar la identidad del usuario una vez obtenidas sus claves.

La Administración rara vez exige actuaciones inmediatas sin notificación previa por canales habituales.

4. Qué recomienda la Seguridad Social

La recomendación es clara: desconfiar de cualquier correo que solicite contraseñas o claves de acceso, aunque aparente provenir de la Seguridad Social.

La propia Administración recuerda que nunca solicita el correo electrónico ni la contraseña como método de identificación. El acceso a sus servicios se realiza por medios oficiales y conocidos, como certificados digitales, Cl@ve o sistemas equivalentes.

Si un correo pide contraseñas, no es una comunicación legítima de la Seguridad Social.

5. Pistas habituales para detectar el fraude

Aunque algunos mensajes están bien elaborados, muchos presentan señales que deberían encender una alerta: faltas de ortografía, frases mal construidas, logos antiguos o de baja calidad, plazos irreales o mensajes excesivamente alarmistas.

El tono suele ser más agresivo que informativo y busca provocar una reacción rápida.

La urgencia injustificada suele ser una de las principales señales de fraude.
https://www.seg-social.es/wps/wcm/connect/wss/868b668c-52c0-454c-a677-b0df2d315116/Falsa+notificacion_2.jpg?MOD=AJPERES&CACHEID=ROOTWORKSPACE.Z18_926811400PD460QUP3LJL106H0-868b668c-52c0-454c-a677-b0df2d315116-pI2jv.S

6. Qué hacer en caso de duda

Ante cualquier sospecha, lo más prudente es no interactuar con el correo: no abrir archivos, no pinchar enlaces y no facilitar datos.

La Seguridad Social recomienda contactar directamente a través de sus teléfonos oficiales para confirmar si existe realmente alguna notificación pendiente. También puede consultarse la información publicada por el Instituto Nacional de Ciberseguridad (INCIBE), que dispone de recursos específicos para este tipo de situaciones.

Verificar por canales oficiales siempre es más rápido que solucionar un acceso fraudulento después.

Este tipo de campañas se repiten periódicamente y cada vez están mejor diseñadas. Por eso, más allá de este aviso concreto, conviene mantener una actitud prudente y desconfiada ante cualquier comunicación que pida datos sensibles. La Seguridad Social comunica, informa y notifica, pero no pide contraseñas.

Cuando se trata de credenciales, la precaución nunca es exagerada.
La adaptación de jornada no se “deniega” sin más

Hay decisiones que no fallan por el “qué”, sino por el “cómo”. Y en conciliación, el Tribunal Supremo acaba de recordarlo con bastante contundencia. Si una trabajador/a pide adaptar su jornada por conciliación, la empresa puede no estar de acuerdo… pero ya no puede despacharlo con una negativa directa sin más recorrido. Se lo explicamos…

En materia de conciliación laboral, muchas veces el problema no está en que una empresa diga "no", sino en cómo llega a ese "no".. El Tribunal Supremo (TS) ha recordado algo muy práctico: cuando una persona pide adaptar su jornada por necesidades familiares, la empresa no puede limitarse a denegar y pasar página. Antes tiene que abrir un espacio de negociación real, aunque sea breve, para intentar encajar la petición o plantear alternativas.

¿Y por qué esto importa tanto? Porque, si ese paso se omite, el conflicto ya no se discute en igualdad de condiciones: el procedimiento se convierte en el centro del asunto y el juez puede inclinar la balanza a favor de la persona trabajadora.

La Sentencia 825/2025  del TS es un buen ejemplo de esa idea: no se está diciendo que todo deba concederse siempre, sino que saltarse la negociación puede salir caro, incluso cuando la organización crea que tiene razones.

La sentencia aborda un escenario muy común: una persona trabajadora solicita una adaptación de jornada por conciliación al amparo del art. 34.8 del Estatuto de los Trabajadores (ET, redacción introducida por el RDL 6/2019) y la empresa responde denegando, sin abrir el trámite de negociación individual que prevé la norma cuando no hay regulación específica en convenio.

El Supremo viene a decir, sin rodeos: ese trámite de negociación no es decorativo. Es una pieza esencial del derecho; si la empresa se lo salta, el pleito se juega cuesta arriba.

La idea clave que fija doctrina

El núcleo del criterio es este: si la empresa no abre el proceso negociador, la sentencia debe estimar la solicitud en los términos pedidos por la persona trabajadora, salvo que el juzgado vea que lo solicitado es manifiestamente irrazonable o desproporcionado.

Dicho en lenguaje llano: si no hay negociación, el juez tiende a "reparar" el derecho concediendo lo pedido, a menos que sea un disparate evidente.

  • Atención. No basta con denegar "con razones" si antes no se ha pasado por la negociación real. La motivación, por sí sola, puede llegar tarde.

¿Qué se entiende por "negociar" en serio?

Negociar, aquí, no es un correo de dos líneas ni una conversación de pasillo. El Supremo lo trata como una negociación auténtica, con intercambio de posiciones y búsqueda de encaje: propuestas, contrapropuestas, alternativas razonables, y todo ello dentro del marco temporal legal.

También deja caer algo importante: si la empresa acepta de entrada, perfecto; ahí la negociación "se consume" porque ya hay acuerdo. Pero si va a negar o a proponer otra cosa, debe existir ese proceso previo.

  • Atención. Si la empresa dice "sí hubo reuniones", pero no lo puede acreditar con mínimos (actas, correos, propuestas), en sala eso suele quedar en nada.

La excepción que puede salvar una denegación

La sentencia no convierte la adaptación en un "derecho automático" siempre. La puerta que queda abierta es clara: el juez puede no concederlo si lo pedido resulta manifiestamente (ojo a la palabra) irrazonable o desproporcionado.

Eso coloca el listón alto: no vale con que "complique", "incomode" o "no guste". Tiene que haber una falta de proporción evidente, o un impacto organizativo muy difícil de sostener... y, aun así, lo sensato es haber negociado y haber intentado alternativas antes.

La empresa suele perder credibilidad cuando su primera reacción es el "no" y la alternativa aparece solo cuando ya hay demanda.

Conexión con la redacción actual del art. 34.8 ET

Aunque el caso se analiza con la redacción aplicable del RDL 6/2019, conviene no olvidar que el art. 34.8 ha seguido moviéndose, y hoy la norma refuerza la idea de rapidez y respuesta motivada en plazos más cortos (en la práctica, esto ha empujado a muchas empresas a formalizar mejor el proceso).

Traducción práctica: si ya era peligroso improvisar, ahora lo es más.

  • Atención. No tener un "circuito interno" (RR. HH., mando, legal, plazos, documentación) convierte cada solicitud en una urgencia mal gestionada.

¿Qué implica para empresas y Recursos Humanos?

Para evitar que un conflicto se decida por un "paso omitido", conviene actuar con método:

  • Acuse de recibo por escrito y fecha clara.
  • Apertura formal del proceso negociador (calendario, reuniones, interlocutores).
  • Intercambio real: qué pide la persona, qué necesidades hay, qué alternativas existen.
  • Propuesta alternativa si no encaja (no vale una alternativa imposible o cosmética).
  • Decisión final escrita y motivada, con razones objetivas y, si procede, pruebas o datos (cuadrantes, picos de producción, turnos, cobertura, etc.).

Lo que más penaliza el Supremo no es discrepar, sino no haber intentado el encaje cuando la ley obliga a intentarlo.

Si quiere una regla rápida para el día a día: "Primero negocio, luego decido."

Si se empieza por decidir, el procedimiento queda cojo y el juicio puede resolverse por ese flanco. En adaptación de jornada, muchas derrotas judiciales empiezan con una frase típica: "se deniega" sin rastro de negociación.

Preguntas y Respuestas

1. ¿Puede una empresa denegar una solicitud de adaptación de jornada por conciliación sin más?

No. Según lo expuesto, la empresa no puede limitarse a una negativa directa. Debe abrir un espacio de negociación real, aunque sea breve, antes de denegar la solicitud de adaptación de jornada por conciliación.

2. ¿Por qué es importante el proceso de negociación previa?

Porque, si se omite ese paso, el conflicto ya no se discute en igualdad de condiciones y el juez puede inclinar la balanza a favor de la persona trabajadora. El procedimiento pasa a ser el centro del asunto judicial.

3. ¿Qué ocurre si la empresa no abre un proceso negociador?

Si la empresa no abre el proceso negociador, la sentencia debe estimar la solicitud en los términos pedidos por la persona trabajadora, salvo que lo solicitado sea manifiestamente irrazonable o desproporcionado.

4. ¿Es suficiente denegar con argumentos o razones?

No. No basta con motivar la decisión si antes no se ha dado una negociación real. La motivación puede llegar tarde si no ha existido ese proceso previo de diálogo.

5. ¿En qué consiste “negociar en serio” una adaptación de jornada?

Negociar en serio implica una negociación auténtica, con intercambio de posiciones, propuestas, contrapropuestas y alternativas razonables, todo ello dentro del marco temporal legal. No basta con un correo de dos líneas o una simple conversación de pasillo.

6. ¿Qué sucede si la empresa alega que ha negociado pero no puede acreditarlo?

Si la empresa afirma que hubo reuniones pero no lo puede acreditar con documentos mínimos (actas, correos, propuestas), eso suele carecer de eficacia en un procedimiento judicial.

7. ¿La adaptación de jornada es un derecho automático para la persona trabajadora?

No. El juez puede denegar la solicitud si lo que se solicita resulta manifiestamente irrazonable o desproporcionado. El listón está alto: debe haber una falta de proporción evidente o un impacto organizativo muy difícil de sostener.

8. ¿Qué recomienda la práctica para gestionar adecuadamente estas solicitudes?

Se recomienda:

  • Acusar recibo de la solicitud por escrito y con fecha clara.
  • Abrir formalmente el proceso negociador (calendario, reuniones, interlocutores).
  • Intercambio real y efectivo sobre la petición, necesidades y alternativas.
  • Propuesta alternativa, si procede.
  • Decisión final escrita, motivada y, en su caso, acompañada de datos objetivos.

9. ¿Cuál es la principal causa de que las empresas pierdan estos procedimientos judiciales?

El motivo más penalizado por el Tribunal Supremo no es discrepar sobre el fondo, sino no haber intentado la negociación prevista legalmente cuando la ley obliga a ello.

10. ¿Qué regla rápida se puede seguir día a día ante estas situaciones?

La regla práctica es: “Primero negocio, luego decido”. Si se empieza por la decisión sin negociar, el juicio puede resolverse en contra de la empresa por defecto de procedimiento.

El tipo del Impuesto sobre Sociedades se ajusta de nuevo en 2026

2026 llega con una novedad silenciosa pero relevante: el Impuesto sobre Sociedades vuelve a bajar para muchas pymes y micropymes, y eso cambia la foto del cierre del ejercicio. El ejercicio 2026 no solo cambia cifras, cambia decisiones, porque el tipo del Impuesto sobre Sociedades vuelve a ajustarse a la baja.

Si su empresa es de reducida dimensión -en términos generales, si no supera los diez millones de euros de cifra de negocios- el Impuesto sobre Sociedades inicia una senda descendente que se prolongará durante varios ejercicios.

No se trata de un salto brusco, sino de una reducción gradual, ejercicio a ejercicio, que llevará el tipo desde el 25 % actual hasta el 20 % a partir de 2029. En la práctica, cada cierre anual va a tributar un poco menos que el anterior.

Es un cambio discreto, pero acumulativo.

  • Atención. La reducción no es automática por "ser pequeña"; depende de cumplir los requisitos de empresa de reducida dimensión cada año.

1. Las micropymes entran en un esquema distinto

Cuando hablamos de micropymes -empresas cuya facturación no supera el millón de euros- el diseño del impuesto cambia de lógica. A partir de 2025, el tipo deja de ser único y pasa a ser progresivo.

Los primeros 50.000 euros de base imponible tributan a un tipo más bajo, mientras que el exceso lo hace a un tipo algo superior. Y, además, esos tipos también se van reduciendo con el paso de los ejercicios.

Esto implica que dos empresas con el mismo beneficio pueden pagar distinto en función de cómo se reparta su base imponible.

  • Atención. No toda la base imponible tributa al tipo más bajo; solo el primer tramo.

2. No todas las sociedades se benefician de esta rebaja

Conviene decirlo sin rodeos: estas reducciones no se aplican a las sociedades patrimoniales. Si más de la mitad del activo está compuesto por valores o no está afecto a una actividad económica, el tipo seguirá siendo el general del 25 %.

Es uno de esos matices que suelen pasarse por alto y que, cuando se detectan tarde, generan sorpresas poco agradables.

  • Atención. Una empresa puede parecer "operativa" y, aun así, tener la consideración de patrimonial a efectos fiscales.

3. Ejercicios cortos y límites proporcionales en micropymes

Cuando una micropyme tiene un ejercicio inferior al año -por ejemplo, por un cambio en la fecha de cierre- el tramo de base imponible que puede tributar al tipo reducido no es fijo.

Ese límite de 50.000 euros se prorratea en función de la duración real del ejercicio. Y, además, nunca puede superar la propia base imponible del período.

En la práctica, esto obliga a hacer números con algo más de cuidado, porque no siempre interesa cerrar el ejercicio cuando parece más cómodo desde el punto de vista mercantil.

Cambiar la fecha de cierre puede alterar el tipo efectivo del Impuesto sobre Sociedades sin que se perciba a simple vista.

4. 2026 como punto de inflexión fiscal

El año 2026 marca un nuevo escalón en esta reducción progresiva. Las empresas de reducida dimensión pasarán a tributar al 23 %, y las micropymes verán bajar de nuevo los tipos aplicables a sus tramos.

Este escenario introduce una variable interesante en la planificación: el momento en el que se generan los beneficios empieza a importar más que antes.

No es una invitación a forzar decisiones, pero sí a pensar con algo más de perspectiva.

  • Atención. Retrasar o adelantar ingresos y gastos puede tener sentido fiscal, pero solo si existe una razón económica real detrás.

Tipo impositivo

Los tipos de gravamen aplicables a períodos impositivos iniciados en el año 2024 y 2025 (Art. 29 y DT 44ª LIS) son los siguientes:

Contribuyentes20242025
Tipo general25%25%
Micropymes (INCN <1.000.000) 
Hasta 50.000 €23%21%
Resto BI23%22%
Entidades de reducida dimensión (art. 101 LIS)25%24%
Entidades de Nueva Creación (ENC) (1)15%15%
Empresas emergentes(2)15%15%
Entidad patrimonial25%25%
Cooperativas fiscalmente protegidas: 
Rdos. cooperativos
General20%20%
Micropymes  hasta 50.000 €                      Resto BI20%18% 19%
Ent. Reducida dimensión20%20%
ENC20%12%
Rdos. extracooperativos 
General25%25%
Micropymes hasta 50.000 €                     Resto BI23%21% 22%
Ent. Reducida dimensión25%24%
ENC25%15%
Cooperativas de crédito y cajas rurales: 
Rdos cooperativos
General25%25%
Mycropymes hasta 50.000 €                     Resto BI23%21% 22%
Ent. Reducida dimensión25%24%
ENC25%15%
Rdos. extracooperativos 
General30%30%
Micropymes 30%30%
Ent. Reducida dimensión30%30%
ENC30%30%
SOCIMI (Ley 11/2009)(3)0%0%
Gravamen especial sobre los Bº distribuidos19%19%
Gravamen especial sobre los Bº no distribuidos15%15%
Entidades ZEC - Zona Especial Canaria(4)4%4%
Entidades Ley 49/200210%10%
Entidades de crédito y entidades que se dediquen a la explotación, investigación y exploración de yacimientos y almacenamientos subterráneos de hidrocarburos30%30%
Sociedades y Fondos de Inversión, Fondos de Activos Bancarios, SICAV y Fondos de Regulación del Mercado Hipotecario1%1%
Fondos de pensiones0%0%

Notas

(1)Para las entidades de nueva creación debe tenerse en cuenta la Disposición Transitoria 22º LIS. 

(2)Para las empresas emergentes debe tenerse en cuenta el art. 7 de la Ley 28/2022, de 21 de diciembre, de fomento del ecosistema de las empresas emergentes.

(3)Téngase en cuenta que en caso de entrada-salida en el régimen fiscal especial de la Ley 11/2009, de 26 de octubre, por la que se regulan las Sociedades Anónimas Cotizadas de Inversión en el Mercado Inmobiliario, el art. 12 de la citada ley prevé determinadas reglas de acuerdo con el régimen general y el tipo de gravamen general del Impuesto sobre Sociedades.

(4)Téngase en cuenta que a la parte de la base imponible correspondiente a operaciones no realizadas efectiva y materialmente en el ámbito de la Zona Especial Canaria, le será aplicable el tipo de gravamen general del Impuesto sobre Sociedades correspondiente al tipo de entidad. 

Fuente: AEAT

Reducida dimensión

Concepto20242025202620272028Desde 2029
Tipo del IS25%24%23%22%21%20%

Microempresa

Concepto202420252026Desde 2027
Hasta 50.00023%21%19%17%
Resto base22%21%20%

5. Planificar sin forzar, la clave silenciosa

En este contexto, puede resultar razonable valorar si conviene posponer determinadas operaciones a ejercicios con tipos más bajos o adelantar gastos para suavizar la carga fiscal del año en curso.

Ahora bien, este tipo de ajustes deben hacerse con prudencia. La frontera entre planificar y forzar es más fina de lo que parece, y la Administración suele fijarse especialmente en los cierres de ejercicio "demasiado oportunos".

La planificación fiscal funciona mejor cuando es discreta, coherente y documentada.

6. Una rebaja que merece seguimiento año a año

La reducción del Impuesto sobre Sociedades no es un hecho aislado de un solo ejercicio. Es un proceso que se despliega con el tiempo y que exige revisar cada cierre con un enfoque ligeramente distinto al tradicional.

No se trata solo de pagar menos, sino de entender cuándo y por qué se paga menos.

Dar por sentado el tipo del IS sin revisar la normativa vigente puede llevar a decisiones mal ajustadas.

¿Qué es una sociedad holding?

Una sociedad holding es, básicamente, una empresa cuya función principal es tener y gestionar participaciones en otras sociedades. Es decir, no se dedica tanto a vender productos o prestar servicios directamente, sino a dirigir y coordinar un grupo de empresas y activos.

En la práctica suele ser una SL o SA que:

- Tiene participaciones en una o varias sociedades operativas.

- Puede agrupar también inmuebles, inversiones financieras u otros activos de la familia o del grupo.

- Participa en las decisiones estratégicas importantes: entrada o salida de socios, compras y ventas de empresas, financiación del grupo, etc.

La Agencia Tributaria mira con lupa que exista actividad real de dirección y gestión, con cierta estructura, medios y toma de decisiones. Revisa que exista motivos económicos válidos y que todo tenga sentido.

¿Todo tributa al 1´25%?

El artículo 21 de la Ley del Impuesto sobre Sociedades permite una exención del 95 % en los dividendos y en determinadas plusvalías que una sociedad percibe de sus participadas, cuando se cumplen ciertos requisitos (participación mínima, periodo de tenencia, etc.).

Al quedar solo un 5 % sujeto a tributación al tipo general (normalmente el 25 %, aunque depende), el tipo efectivo sobre esos dividendos ronda el famoso 1,25 %.

Ese ahorro se da dentro del mundo sociedades. Si más adelante ese dinero se reparte a la persona física vía dividendos, volverá a pasar por el IRPF del ahorro.

Por tanto, una holding no hace desaparecer los impuestos. Lo que permite es reducir la doble imposición y aplazar la tributación, siempre que mantengas los beneficios dentro del grupo societario y los vayas reinvirtiendo.

Ventajas fiscales más habituales de una holding

Cuando la estructura está bien pensada y responde a una realidad económica, una holding puede aportar ventajas interesantes.

Dividendos y plusvalías

- Dividendos entre filiales y holding: si cumples los requisitos del art. 21 LIS, el 95 % de los dividendos que recibe la sociedad holding puede quedar exento en el Impuesto sobre Sociedades.

- Venta de participaciones: las plusvalías por vender filiales o determinadas participaciones también pueden beneficiarse de esa exención del 95 %. Esto es muy relevante cuando piensas en una posible venta futura o reorganización del grupo.

Reorganizar sin pagar por las plusvalías.

Crear una sociedad holding, o reordenar un grupo, casi siempre implica:

- Aportar participaciones a la nueva sociedad matriz.

- Hacer fusiones, escisiones, canjes de valores…

El régimen especial de fusiones, escisiones, aportaciones de activos y canje de valores (FEAC) de la LIS. Permite:

- Que estas operaciones se hagan con neutralidad fiscal:

    ◦ No se tributa en ese momento por las plusvalías latentes.

    ◦ Se conservan valores y antigüedades, de modo que la tributación se difiere a futuro.

-  A cambio, la norma exige que existan motivos económicos válidos: racionalizar la estructura, separar actividades y riesgos, facilitar la sucesión, mejorar financiación, etc. No basta con que “salgan menos impuestos”.

En la práctica, cuando constituimos una sociedad holding sobre sociedades ya existentes, lo habitual es recurrir a canje de valores o aportación no dineraria de participaciones.

Empresa familiar:

La sociedad holding puede ser un buen aliado si:

- Se cumplen los requisitos para la exención en el Impuesto sobre el Patrimonio (IP) sobre participaciones empresariales.

- Se quiere acceder a las reducciones importantes en el Impuesto sobre Sucesiones y Donaciones (ISD) en la transmisión de esas participaciones (en muchas comunidades, del 95 % o incluso más).

En una sociedad holding, la exención suele referirse a los activos afectos a la actividad económica, no a cualquier inversión.. La composición del balance y la realidad de la actividad son determinantes.

Otras ventajas fiscales

Dependiendo del tamaño del grupo, también se puede valorar:

- La posibilidad de acogerse al régimen de consolidación fiscal, para tributar como grupo y compensar pérdidas y beneficios entre sociedades.

- Cierta simplificación en IVA y otras obligaciones cuando se dan los requisitos para operar como grupo a esos efectos.

Cuándo conviene crear una sociedad holding

1. Ya existen varias sociedades (operativas, patrimoniales, inmobiliarias…) o vas a crearlas en breve.

2. Tu empresa genera beneficios que no necesitas llevarte cada año a tu cuenta personal y te planteas reinvertir en nuevas actividades, inmuebles u otros proyectos.

3. Quieres reducir la doble imposición entre sociedades y socios, dejando trabajar el dinero dentro del grupo.

4. Buscas proteger activos clave (por ejemplo inmuebles, marca, cartera de clientes) separándolos de la actividad de mayor riesgo.

5. Estás pensando en sucesión empresarial o en ordenar el patrimonio familiar de cara a la siguiente generación.

6. No descartas un escenario de venta o entrada de socios a medio plazo y quieres tener la casa ordenada antes de que llegue el momento.

Cuenta Corriente Tributaria

Para autónomos y empresas con un flujo constante de obligaciones y derechos fiscales, la gestión de pagos y devoluciones a la Agencia Tributaria (AEAT) puede ser una fuente de complejidad y desequilibrios en el cash Flow del negocio. No es raro encontrarte en situaciones en los que hay que ingresar una cuantía en concepto del IVA o el IRPF, mientras se está pendiente de cobrar la devolución de impuestos de un periodo anterior.

Es aquí donde entra lo que se conoce como Cuenta Corriente Tributaria, un mecanismo ofrecido por Hacienda que actúa como una cuenta bancaria única, es decir, en lugar de gestionar pagos y cobros por separado, el sistema compensa automáticamente los débitos con los créditos a lo largo del trimestre.

¿Qué es la cuenta corriente tributaria?

Es un sistema que permite compensar de forma automática las deudas y los créditos tributarios con la AEAT. La persona titular se despreocupa de pagos y devoluciones por separado, ya que Hacienda cruza ambos importantes, debiendo ingresarse la diferencia.

¿Cómo funciona?

El funcionamiento de una cuenta corriente tributaria es similar al de una cuenta bancaria común, solo que se sustituyen ingresos y pagos por créditos y deudas fiscales.

Si tienes esta cuenta, la AEAT actualiza tu saldo tributaria en base a:

- Las deudas tributarias que tengas pendientes como la liquidación de IVA, el pago del IRPF o el Impuesto de sociedades.

- Los créditos tributarios que te correspondan, como las devoluciones de IVA.

En el caso de que el salvo sea positivo, Hacienda te devolverá la diferencia, mientras que si es negativo, deberás ingresar lo que corresponda.

Requisitos para la solicitud de la cuenta corriente tributaria

Antes que nada, debes cumplir con una serie de requisitos, tanto si eres autónomo como empresa, tal y como está recogido en el Real Decreto 1065/2007:

- Debes estar al corriente de pagos, es decir, no tener deudas tributarias pendientes o en periodo ejecutivo.

- No tener responsabilidades firmes pendientes de pagos por delitos contra la Hacienda Pública.

- El importe de los créditos reconocidos en el ejercicio anterior a la solicitud debe ser al menos el 40% de las deudas tributarias devengadas en ese mismo periodo.

 -Estar obligado a presentar las autoliquidaciones del IVA o IRPF.

- No haber renunciado al sistema anteriormente ni haber sido excluido del mismo.

¿Cuándo se puede solicitar?

Acogerse a este sistema no es automático, ya que requiere de una solicitud formal por parte de la AEAT en un plazo muy específico.  Debes saber que la solicitud del CCT tiene un periodo anual, es decir, que debes planificarlo con antelación.

La solicitud debe presentarse entre el 1 y el 30 de octubre del año, y no entrará en vigor, en el caso de ser aceptado, hasta el 1 de enero del siguiente año. Así, por ejemplo, si la solicitas en octubre de 2025, no entraría en vigor hasta enero de 2026.

Pasos para solicitar la Cuenta Corriente Tributaria

Toda solicitud debe realizarse de forma telemática a través de la Sede Electrónica de la Agencia Tributaria:

- Acceder a la sede de la AEAT, con certificado digital o Cl@ve PIN.

- Presente el formulario

- Una vez presentado, debes esperar a la resolución. Esta suele llegar antes del 31 de diciembre.

En el caso de que haya salido favorable, el 1 de enero del año siguiente se activará automáticamente.

¿Cuándo es conveniente?

Te interesará acogerte a la CCT siempre y cuando:

- El IVA te sale a devolver de forma habitual.

- Realizar pagos fracciones o tienes retenciones importantes.

- La empresa tiene movimientos fiscales constantes.

- Quieres reducir las gestiones con Hacienda.

En cambio, si eres autónomo, o una empresa, que tiene ingresos variables o que realiza pocas operaciones al año, el ahorro en tareas de gestión será mínimo.

Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.