Author - Grupo Coca Asesores

Las empresas deben justificar las decisiones laborales que puedan perjudicar a una trabajadora embarazada

La protección laboral vinculada al embarazo y la maternidad no se limita a impedir decisiones expresamente discriminatorias.

También permite examinar conjuntamente distintas actuaciones empresariales que, aun consideradas individualmente, pudieran parecer justificadas o carecer de especial trascendencia. La jurisprudencia recuerda que la concurrencia de indicios fundados de discriminación modifica las reglas sobre la carga de la prueba y obliga a la empresa a acreditar la legitimidad de sus decisiones.

El embarazo y la maternidad cuentan con una protección específica en la legislación laboral, dirigida a evitar que estas circunstancias puedan ocasionar un trato desfavorable en las condiciones de empleo y trabajo.

Esta protección no se limita a los supuestos de despido o extinción contractual. También alcanza a determinadas decisiones relacionadas con la retribución, la asignación de funciones, la fijación de objetivos profesionales y el ejercicio de los derechos vinculados a la maternidad.

Las empresas mantienen sus facultades de organización y dirección, pero deben ejercerlas dentro de los límites establecidos por la normativa laboral y por el derecho fundamental a la igualdad y a la no discriminación.

En este ámbito, resulta especialmente relevante la justificación de las medidas empresariales cuando concurren circunstancias que permiten apreciar indicios de un posible trato discriminatorio.

1. La prohibición de discriminación por embarazo y maternidad

El artículo 14 de la Constitución Española reconoce el derecho a la igualdad y prohíbe la discriminación por razón de sexo. Esta garantía se desarrolla en el artículo 17 del Estatuto de los Trabajadores y en la Ley Orgánica 3/2007, de 22 de marzo, para la igualdad efectiva de mujeres y hombres.

En particular, el artículo 8 de esta última disposición considera discriminación directa por razón de sexo cualquier trato desfavorable hacia las mujeres relacionado con el embarazo o la maternidad.

Esta protección comprende las condiciones en las que se desarrolla la relación laboral, de modo que la trabajadora no puede sufrir consecuencias profesionales perjudiciales por su situación de embarazo o por el ejercicio de los derechos legalmente reconocidos con ocasión de la maternidad.

Ello no impide que la empresa adopte decisiones de carácter organizativo, siempre que respondan a motivos legítimos y no encubran un trato discriminatorio.

Por tanto, la existencia de una situación especialmente protegida no supone la imposibilidad de modificar determinadas condiciones laborales, pero exige que cualquier actuación respete los derechos de la trabajadora y pueda justificarse cuando resulte necesario.

2. Modificaciones de las condiciones de trabajo durante el embarazo

La empresa puede introducir cambios en la organización del trabajo dentro de los límites legales, convencionales y contractuales aplicables. Sin embargo, cuando estas medidas afectan a una trabajadora embarazada, deben examinarse las circunstancias en las que se adoptan y sus posibles consecuencias.

Las modificaciones de funciones, la asignación de nuevos objetivos, los cambios en las responsabilidades profesionales o las limitaciones en el acceso a determinados medios de trabajo pueden adquirir relevancia jurídica si producen un perjuicio vinculado al embarazo.

No toda modificación posterior a la comunicación de esta circunstancia constituye una actuación discriminatoria. La proximidad temporal, considerada aisladamente, tampoco determina necesariamente la existencia de una vulneración de derechos fundamentales.

No obstante, cuando concurren otros elementos que permiten sospechar un trato desfavorable, la empresa puede verse obligada a acreditar las razones que motivaron su decisión.

En este contexto, adquieren importancia los criterios utilizados para adoptar las medidas, la existencia de antecedentes que las justifiquen y su aplicación respecto de otros trabajadores que se encuentren en circunstancias comparables.

3. Incumplimientos salariales y posibles situaciones discriminatorias

El pago puntual de los salarios constituye una obligación esencial de la empresa, conforme a lo establecido en el artículo 29 del Estatuto de los Trabajadores.

Los retrasos retributivos, las diferencias salariales y la falta de abono de determinados complementos o comisiones pueden dar lugar a las correspondientes reclamaciones de cantidad.

Sin embargo, estos incumplimientos también pueden adquirir relevancia desde la perspectiva de los derechos fundamentales cuando se producen en un contexto en el que existen otros indicios de trato desfavorable relacionado con el embarazo o la maternidad.

En tales supuestos, resulta necesario valorar las circunstancias que rodean los impagos, los motivos alegados por la empresa y la existencia de actuaciones adicionales que puedan revelar una diferencia de trato.

La falta de abono de una cantidad salarial no supone, por sí misma, una discriminación por razón de sexo. Para alcanzar esa conclusión deberán concurrir elementos que permitan establecer una sospecha fundada de vinculación con la situación protegida.

Por otra parte, la reclamación de cantidades salariales pendientes y la solicitud de una indemnización por vulneración de derechos fundamentales tienen distinta naturaleza jurídica, aunque puedan originarse en unos mismos hechos.

4. La carga de la prueba en los procedimientos por discriminación

Una de las principales particularidades de los procedimientos judiciales por vulneración de derechos fundamentales es el régimen de distribución de la carga de la prueba.

De acuerdo con el artículo 96.1 de la Ley reguladora de la jurisdicción social, cuando la persona trabajadora aporta indicios fundados de discriminación, corresponde a la empresa acreditar una justificación objetiva y razonable, suficientemente probada, de las medidas adoptadas y de su proporcionalidad.

Esta previsión se recoge también en el artículo 181.2 de la misma norma para los procedimientos de tutela de derechos fundamentales.

La aplicación de esta regla no significa que cualquier reclamación relacionada con el embarazo implique automáticamente la existencia de discriminación. Es necesario que la parte demandante aporte elementos suficientes para fundamentar una sospecha razonable.

Una vez acreditados esos indicios, la empresa deberá demostrar que sus decisiones responden a causas reales, legítimas y ajenas a cualquier propósito o resultado discriminatorio.

La valoración judicial puede comprender el conjunto de las actuaciones empresariales, especialmente cuando varias medidas se producen durante un mismo periodo y afectan de manera desfavorable a la trabajadora.

De esta forma, hechos que individualmente podrían no resultar concluyentes pueden adquirir relevancia cuando se examinan en relación con otras circunstancias acreditadas.

5. Criterio judicial sobre las actuaciones empresariales posteriores al embarazo

Como un ejemplo, tenemos la Sentencia del Tribunal Superior de Justicia de Madrid, Sala de lo Social, Sección Primera, n.º 711/2026, de 16 de julio de 2026 que examina un supuesto en el que se produjeron distintas incidencias laborales después de que una trabajadora comunicara su embarazo.

Entre los hechos analizados figuraban reclamaciones de salarios y comisiones, la fijación de objetivos profesionales, determinadas dificultades relacionadas con los medios de trabajo y diversas actuaciones vinculadas a la gestión de la maternidad.

La demanda de tutela de derechos fundamentales había sido desestimada en primera instancia.

Sin embargo, el Tribunal Superior de Justicia estimó parcialmente el recurso de suplicación al considerar que la valoración conjunta de las actuaciones empresariales permitía apreciar indicios suficientes de discriminación. La Sala entendió que no procedía examinar cada circunstancia de forma aislada, sino atender al conjunto de los hechos producidos después de que la empresa conociera la situación de embarazo. Ante la existencia de esos indicios, correspondía a la empleadora acreditar una justificación objetiva, razonable y proporcionada de sus decisiones. La ausencia de una explicación suficiente resultó determinante para apreciar la lesión de los derechos fundamentales. El tribunal declaró vulnerados los derechos a la no discriminación y a la integridad física y moral, acordó la nulidad radical de la conducta empresarial y ordenó su cese y la reposición de la situación anterior. Asimismo, reconoció una indemnización de 7.501 euros por daños morales.

La sentencia distinguió esta vulneración de otras posibles conductas lesivas, al considerar que no habían quedado acreditados los requisitos necesarios para apreciar acoso laboral ni lesión del derecho al honor.

El pronunciamiento pone de relieve que la discriminación puede resultar de una sucesión de actuaciones empresariales y que no es imprescindible acreditar una situación de acoso para apreciar la vulneración del derecho fundamental a la igualdad.

6. Consecuencias de la vulneración de derechos fundamentales

La declaración judicial de vulneración de derechos fundamentales puede comportar distintas consecuencias para la empresa, de acuerdo con la naturaleza de la conducta y los perjuicios acreditados.

El artículo 182 de la Ley reguladora de la jurisdicción social establece que, cuando se estime una demanda de tutela, la sentencia deberá declarar la existencia de la vulneración y la nulidad radical de la actuación empresarial, ordenar el cese de la conducta lesiva y disponer el restablecimiento de la persona trabajadora en sus derechos.

Asimismo, cuando proceda, podrá reconocerse una indemnización por los daños y perjuicios ocasionados.

El artículo 183 de la misma disposición regula la indemnización derivada de la vulneración de derechos fundamentales, incluidos los daños morales. Su cuantía debe determinarse atendiendo a las circunstancias del caso, la gravedad de la lesión y los criterios admitidos por la jurisprudencia. Entre estos últimos se encuentra la utilización orientativa de las sanciones previstas en la Ley sobre Infracciones y Sanciones en el Orden Social. La indemnización por vulneración de derechos fundamentales es distinta de las cantidades salariales que puedan encontrarse pendientes de pago, por lo que ambas cuestiones deben analizarse conforme a su respectiva naturaleza jurídica.

7. Medidas preventivas para las empresas

La prevención de situaciones discriminatorias requiere que las decisiones relacionadas con las condiciones de trabajo se adopten mediante criterios objetivos y respetuosos con la normativa de igualdad.

  • En particular, conviene que las empresas revisen los procedimientos utilizados para modificar funciones, establecer objetivos profesionales, gestionar las retribuciones y tramitar los derechos relacionados con la maternidad.
  • También resulta conveniente mantener una documentación suficiente de las decisiones empresariales, especialmente cuando afectan a personas trabajadoras que se encuentran en situaciones legalmente protegidas.
  • La conservación de comunicaciones, evaluaciones profesionales, criterios retributivos y antecedentes organizativos puede facilitar la acreditación de los motivos que justifican una determinada actuación.
  • Igualmente, es importante que las personas responsables de la gestión de personal conozcan las obligaciones legales en materia de igualdad y no discriminación, con el fin de evitar decisiones que puedan producir perjuicios injustificados.
  • Por último, debe recordarse que la protección frente a la discriminación es compatible con el ejercicio legítimo de las facultades empresariales. La exigencia fundamental consiste en que las decisiones no respondan al embarazo o a la maternidad como causa de trato desfavorable y respeten los derechos reconocidos a la trabajadora.

El cumplimiento de la normativa laboral, la aplicación de criterios objetivos y la adecuada documentación de las decisiones empresariales contribuyen a prevenir conflictos y a reducir el riesgo de responsabilidades.

Ante cualquier duda sobre la adopción de medidas organizativas, modificaciones laborales o incidencias relacionadas con el embarazo y la maternidad, resulta aconsejable analizar previamente las circunstancias del caso y la normativa aplicable.
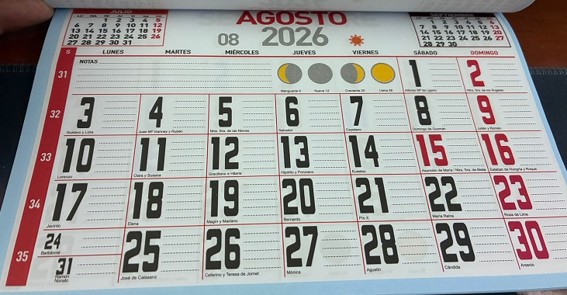
La coincidencia de días festivos con las vacaciones no siempre genera un descanso adicional

La regulación de las vacaciones en días naturales permite incluir dentro del periodo de descanso tanto los días laborables como los fines de semana y festivos. Sin embargo, su aplicación exige respetar los mínimos legales y examinar las condiciones establecidas en cada convenio colectivo.

Le informamos de una cuestión que puede resultar relevante para la planificación de las vacaciones y la aplicación de los calendarios laborales en las empresas.

Cuando un día festivo coincide con las vacaciones de una persona trabajadora, puede surgir la duda de si esa festividad debe descontarse del periodo vacacional o si corresponde reconocer un día adicional de descanso. Aunque las vacaciones y los festivos laborales responden a finalidades diferentes, su coincidencia no determina necesariamente el derecho a disfrutar de otro día libre. Para resolver esta cuestión resulta fundamental conocer cómo establece el convenio colectivo la duración y el cómputo de las vacaciones.

La Audiencia Nacional, en su Sentencia 147/2026, de 16 de septiembre, ha examinado esta problemática en el sector de contact center y ha considerado que, cuando el convenio reconoce vacaciones en días naturales y se respetan los mínimos legalmente establecidos, la coincidencia con un festivo no da lugar, por sí misma, a un descanso adicional.

1. Cómo deben computarse las vacaciones anuales

El artículo 38 del Estatuto de los Trabajadores establece que las vacaciones anuales retribuidas tendrán la duración prevista en el convenio colectivo o en el contrato individual, sin que puedan ser inferiores a treinta días naturales.

A partir de este mínimo legal, la negociación colectiva puede establecer una duración superior o regular el disfrute de las vacaciones mediante días naturales, laborables o hábiles, siempre que se respeten los derechos mínimos reconocidos a las personas trabajadoras.

La diferencia entre estas modalidades tiene consecuencias prácticas importantes.

Cuando las vacaciones se fijan en días naturales, el periodo comprende todos los días consecutivos incluidos entre su inicio y finalización. Por tanto, se computan tanto las jornadas en las que habitualmente existiría obligación de trabajar como los sábados, domingos y festivos que formen parte de ese periodo.

En cambio, cuando el convenio establece vacaciones en días laborables, su cómputo debe realizarse atendiendo a los días que tengan esa consideración conforme a la regulación aplicable y a la distribución de la jornada de la persona trabajadora.

Esta distinción explica que una misma festividad pueda tener consecuencias diferentes según el convenio colectivo que resulte de aplicación.

2. Qué sucede cuando un festivo coincide con las vacaciones

El artículo 37.2 del Estatuto de los Trabajadores reconoce el carácter retribuido y no recuperable de las fiestas laborales, mientras que el artículo 38 regula el derecho a las vacaciones anuales.

Se trata de derechos diferenciados, aunque esta circunstancia no supone que siempre deban disfrutarse en fechas distintas.

La coincidencia de un festivo con las vacaciones debe examinarse teniendo en cuenta la regulación convencional, la duración del descanso anual y la forma en que se han establecido los periodos de disfrute.

Cuando las vacaciones se reconocen en días naturales, los festivos comprendidos dentro del periodo acordado forman parte, en principio, de su cómputo. En estas situaciones, la existencia de una festividad no genera automáticamente el derecho a prolongar las vacaciones.

La cuestión puede ser distinta cuando el convenio colectivo contiene previsiones específicas sobre la exclusión de festivos, establece el descanso en días laborables o reconoce expresamente determinadas compensaciones.

Por tanto, no existe una solución única que pueda trasladarse de manera automática a todas las empresas y sectores de actividad.

3. La importancia de lo establecido en el convenio colectivo

Los convenios colectivos desempeñan un papel esencial en la determinación de la duración de las vacaciones y de sus condiciones de disfrute. La negociación colectiva puede mejorar los mínimos previstos legalmente, ampliar el número de días de descanso e introducir reglas específicas sobre el fraccionamiento de las vacaciones, su fecha de inicio o el tratamiento de determinadas festividades.

Por esta razón, la interpretación de las cláusulas convencionales debe atender tanto a su redacción como al conjunto de las disposiciones que regulan las vacaciones.

Si un convenio diferencia expresamente entre días naturales y días laborables para regular distintas modalidades de descanso, esa distinción debe tenerse en cuenta al determinar el alcance de los derechos reconocidos.

No resulta adecuado aplicar indistintamente ambos conceptos ni combinar parcialmente diferentes previsiones convencionales para obtener un resultado que no se corresponde con el régimen pactado.

La jurisprudencia recuerda que los convenios deben interpretarse de manera conjunta, respetando el sentido de sus cláusulas y la finalidad de los acuerdos alcanzados por quienes participaron en su negociación.

4. La Audiencia Nacional rechaza la compensación automática de los festivos en vacaciones

La Sentencia de la Audiencia Nacional, Sala de lo Social, n.º 147/2026, de 16 de septiembre de 2026, dictada en el procedimiento de conflicto colectivo 232/2026, ha analizado esta cuestión en relación con el III Convenio Colectivo estatal del sector de contact center.

El sindicato UGT solicitaba que se reconociera el derecho de las personas trabajadoras a disfrutar de un día adicional de descanso cuando una festividad laboral coincidiera con su periodo de vacaciones y, de no encontrarse disfrutándolas, ese festivo les hubiera correspondido conforme a su calendario laboral.

El convenio sectorial establece una duración de treinta y dos días naturales de vacaciones anuales, superando el mínimo de treinta días previsto en el Estatuto de los Trabajadores.

Además, contiene determinadas previsiones sobre el fraccionamiento de las vacaciones y permite disfrutar de cuatro días sueltos en días laborables, de común acuerdo entre la empresa y la persona trabajadora.

La Audiencia Nacional considera relevante esta diferenciación, puesto que las partes negociadoras utilizaron expresamente el concepto de días laborables cuando quisieron referirse a esa modalidad de disfrute.

En consecuencia, la Sala entiende que los treinta y dos días naturales reconocidos en el convenio incluyen los días festivos comprendidos dentro del periodo vacacional, sin que proceda añadir automáticamente un descanso compensatorio.

La sentencia también señala que esta regulación respeta los mínimos establecidos por el Estatuto de los Trabajadores y por las disposiciones internacionales y europeas sobre vacaciones anuales.

Por ello, desestima la demanda sindical y rechaza la pretensión de reconocer un día adicional de vacaciones por cada festivo coincidente.

5. Los límites establecidos por la normativa nacional e internacional

La regulación de las vacaciones debe respetar los derechos mínimos reconocidos tanto en la legislación española como en las normas internacionales y europeas aplicables.

El artículo 38.1 del Estatuto de los Trabajadores garantiza una duración mínima de treinta días naturales de vacaciones anuales retribuidas.

Por su parte, el artículo 7 de la Directiva 2003/88/CE reconoce un periodo mínimo de cuatro semanas de vacaciones anuales retribuidas, mientras que el Convenio 132 de la Organización Internacional del Trabajo contempla, en su artículo 3.3, un mínimo de tres semanas laborables.

El artículo 6 de este último convenio establece determinadas reglas sobre el cómputo de los días festivos en relación con el periodo mínimo de vacaciones reconocido internacionalmente.

La Audiencia Nacional interpreta que esta previsión no permite deducir, por sí sola, un derecho general a disfrutar de un día adicional cuando una festividad coincide con las vacaciones anuales reguladas en el convenio examinado.

La Sala considera que el descanso previsto en el sector de contact center cumple los mínimos establecidos por la normativa estatal, internacional y europea, sin que de estas disposiciones resulte la compensación adicional solicitada.

También recuerda que la Directiva 2003/88/CE regula el derecho a las vacaciones anuales, pero no establece un régimen específico de compensación de los festivos nacionales que coincidan con ellas.

6. No es lo mismo un festivo incluido en las vacaciones que uno posterior a su finalización

Una cuestión que debe distinguirse es la coincidencia de un festivo dentro del periodo vacacional y la existencia de una festividad inmediatamente posterior a las fechas acordadas.

En el primer supuesto, si las vacaciones se establecen en días naturales, el festivo puede formar parte de los días computados como descanso vacacional.

Sin embargo, cuando una festividad queda fuera del periodo de vacaciones previamente fijado, no puede añadirse automáticamente a los días consumidos.

Esta diferencia ha sido reconocida por la propia jurisprudencia, que distingue entre los festivos comprendidos dentro del descanso anual y aquellos que se producen una vez finalizado el periodo acordado.

En la sentencia de septiembre de 2026, la Audiencia Nacional recuerda otro pronunciamiento relativo a la imputación indebida de días festivos posteriores a las vacaciones fraccionadas, al considerar que se trataba de una situación diferente.

Por tanto, la determinación exacta de las fechas de inicio y finalización tiene especial importancia para evitar errores en el cómputo de los días disfrutados.

7. La fijación de las vacaciones y el acuerdo entre empresa y trabajador

El artículo 38.2 del Estatuto de los Trabajadores establece que el periodo o periodos de disfrute de las vacaciones deben fijarse de común acuerdo entre la empresa y la persona trabajadora, conforme a las previsiones del convenio colectivo sobre planificación anual.

Asimismo, el calendario de vacaciones debe establecerse en cada empresa y las personas trabajadoras deben conocer las fechas que les correspondan con una antelación mínima de dos meses.

Estas reglas adquieren relevancia cuando las vacaciones coinciden con días festivos, puesto que permiten conocer anticipadamente la distribución del descanso y las fechas comprendidas dentro del periodo acordado.

La Audiencia Nacional considera que la fijación de las vacaciones mediante acuerdo contribuye a explicar las diferencias que pueden producirse entre trabajadores cuyos periodos vacacionales incluyen distintos números de festivos.

Por esta razón, la mera existencia de una diferencia en la coincidencia de días festivos no implica necesariamente que deba reconocerse una compensación adicional.

En cualquier caso, las condiciones de disfrute deben respetar las previsiones convencionales y los derechos legalmente reconocidos.

8. Recomendaciones para las empresas

  • La correcta gestión de las vacaciones exige comprobar previamente las condiciones establecidas en el convenio colectivo y aplicarlas de manera coherente con la distribución de la jornada laboral.
  • Resulta especialmente importante distinguir entre vacaciones reconocidas en días naturales y vacaciones expresadas en días laborables, así como identificar las posibles reglas especiales sobre el fraccionamiento y la fecha de inicio del descanso.
  • También conviene verificar que los periodos de vacaciones se encuentran debidamente acordados y comunicados, que se respetan los plazos de preaviso y que los sistemas de gestión de personal reflejan correctamente los días disfrutados.
  • En aquellas empresas que desarrollan su actividad durante fines de semana o festivos, la distribución de turnos puede hacer necesario un examen más detallado de las previsiones convencionales, especialmente cuando existen distintos calendarios de trabajo.
  • Por otra parte, los acuerdos colectivos o individuales que reconozcan condiciones más favorables deberán tenerse en cuenta al determinar los derechos correspondientes.

Para las empresas, la principal consecuencia práctica consiste en la necesidad de revisar las condiciones de disfrute y evitar interpretaciones que no se ajusten al régimen convencional aplicable.

La coincidencia de días festivos con las vacaciones no siempre genera un descanso.

Festivos y vacaciones: preguntas y respuestas

¿La coincidencia de un festivo con las vacaciones da derecho a otro día de descanso?

No necesariamente. Si las vacaciones se reconocen en días naturales, los festivos incluidos en el periodo acordado forman parte, en principio, de su cómputo y no generan automáticamente un día adicional. Debe atenderse al convenio colectivo y respetarse los mínimos aplicables.

¿Qué diferencia existe entre vacaciones en días naturales y en días laborables?

En los días naturales se cuentan todos los días consecutivos comprendidos entre el inicio y el final de las vacaciones, incluidos sábados, domingos y festivos. Cuando las vacaciones se fijan en días laborables, el cómputo depende de la regulación aplicable y de la distribución de la jornada de la persona trabajadora.

¿Cuál es la duración mínima de las vacaciones?

El artículo 38 del Estatuto de los Trabajadores establece una duración mínima de treinta días naturales de vacaciones anuales retribuidas. El convenio colectivo o el contrato individual pueden reconocer una duración superior.

¿Puede el convenio colectivo establecer un tratamiento distinto para los festivos?

Sí. Puede prever su exclusión del cómputo, establecer las vacaciones en días laborables o reconocer compensaciones específicas. También deben tenerse en cuenta los acuerdos colectivos o individuales que reconozcan condiciones más favorables. Por ello, no existe una solución única aplicable automáticamente a todas las empresas y sectores.

¿Qué ha resuelto la Audiencia Nacional en el sector de contact center?

La Sentencia de la Audiencia Nacional, Sala de lo Social, n.º 147/2026, de 16 de septiembre de 2026, desestima la petición de reconocer un día adicional de descanso por cada festivo coincidente con las vacaciones. El convenio examinado establece treinta y dos días naturales, que incluyen los festivos comprendidos dentro del periodo vacacional. Además, permite disfrutar, de común acuerdo, cuatro días sueltos en días laborables, diferenciación que la Sala considera relevante para interpretar lo pactado.

¿La normativa europea e internacional obliga a compensar siempre esa coincidencia?

La resolución considera que la regulación examinada respeta los mínimos estatales, internacionales y europeos y que de esas disposiciones no se deriva, por sí sola, un derecho general a obtener un día adicional por cada festivo coincidente con las vacaciones. También señala que la Directiva 2003/88/CE no establece un régimen específico de compensación de los festivos nacionales que coincidan con ellas.

¿Puede computarse como vacaciones un festivo posterior a su finalización?

No debe confundirse un festivo incluido en las vacaciones con otro que tenga lugar después de su finalización. Si queda fuera del periodo previamente acordado, no puede añadirse automáticamente a los días de vacaciones consumidos. Es esencial delimitar correctamente las fechas de inicio y finalización.

¿Cómo se fijan las fechas de vacaciones?

Los periodos de disfrute deben fijarse de común acuerdo entre la empresa y la persona trabajadora, conforme a las previsiones del convenio colectivo sobre planificación anual. El calendario se establece en cada empresa y las personas trabajadoras deben conocer sus fechas con una antelación mínima de dos meses.

¿Debe compensarse a quien tenga más festivos dentro de sus vacaciones que otros compañeros?

La mera diferencia en el número de festivos incluidos en los respectivos periodos vacacionales no implica necesariamente el derecho a una compensación adicional. En todo caso, deben respetarse las condiciones del convenio y los derechos legalmente reconocidos.

¿Qué deben revisar las empresas al gestionar las vacaciones?

Deben comprobar el sistema de cómputo previsto en el convenio, las reglas sobre fraccionamiento e inicio del descanso y las posibles condiciones más favorables. Asimismo, conviene verificar que las fechas estén acordadas y comunicadas y que los sistemas de gestión registren correctamente los días disfrutados, especialmente cuando existan turnos o calendarios de trabajo diferentes.

La Seguridad Social facilita un nuevo informe sobre la edad de jubilación

Acreditar la edad ordinaria de jubilación será a partir de ahora más fácil. La Seguridad Social permite descargar un informe que recoge únicamente dos datos, la edad legal aplicable y la fecha exacta en la que se cumple.

La Seguridad Social ha puesto en marcha un nuevo servicio que permite obtener un informe específico para acreditar la edad legal ordinaria de jubilación y la fecha exacta en la que se alcanza. Se trata de un documento especialmente útil para quienes necesitan presentar esta información ante su empresa o ante otra entidad, sin tener que facilitar datos adicionales sobre su vida laboral o sobre la cuantía estimada de su futura pensión.

¿Qué información contiene el nuevo informe sobre la edad de jubilación?

El nuevo informe recoge únicamente dos datos:

  • La edad legal ordinaria de jubilación que corresponde a la persona interesada.
  • La fecha concreta en la que alcanzará dicha edad.

Esta simplicidad es precisamente una de sus principales ventajas. Hasta ahora, esta información podía obtenerse a través del simulador de jubilación, pero el documento resultante podía incorporar otros datos personales y económicos que no siempre era necesario compartir.

  • Atención. El nuevo informe no calcula cuánto se cobrará de pensión ni sustituye al simulador de jubilación. Su finalidad es únicamente acreditar la edad legal ordinaria y la fecha en la que se alcanza.

¿Para qué puede resultar útil el nuevo informe sobre la edad de jubilación?

Puede ser especialmente práctico cuando una empresa solicita conocer la fecha en la que una persona trabajadora alcanzará su edad ordinaria de jubilación. También puede facilitar determinadas gestiones relacionadas con la planificación de plantillas o con futuros procesos de jubilación parcial.

La Seguridad Social ha optado por crear un documento específico para evitar que el interesado tenga que entregar información que no guarda relación con el trámite que quiere realizar.

¿Cómo se obtiene el nuevo informe sobre la edad de jubilación?

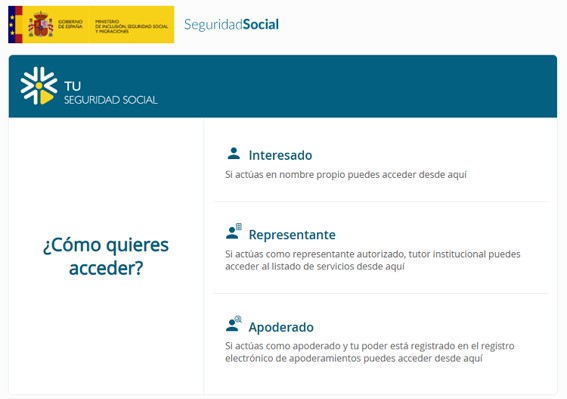
El informe puede descargarse a través del portal Tu Seguridad Social.

Cuando la edad ordinaria de jubilación pueda calcularse directamente con los datos de vida laboral, la opción aparecerá dentro del apartado de otras gestiones.

Si para determinar la edad es necesario tener en cuenta circunstancias adicionales, como la existencia de hijos o determinadas situaciones de discapacidad, el documento podrá obtenerse desde el Simulador de pensión de jubilación.

Una vez realizada la simulación, estará disponible la opción correspondiente al informe de edad legal de jubilación.

Identificación mediante SMS

Para descargar el documento es posible identificarse mediante un código enviado por SMS al teléfono móvil registrado en la Seguridad Social. Por ello, conviene comprobar previamente que los datos de contacto, y especialmente el número de teléfono, se encuentran actualizados.

  • Atención. Si prevé necesitar este informe próximamente, conviene revisar con antelación que su número de teléfono figure correctamente registrado en la Seguridad Social para evitar incidencias en el acceso.

¿Cómo calcula la Seguridad Social la edad que aparece en el informe el nuevo informe sobre la edad de jubilación?

El cálculo sigue las mismas premisas que utiliza el simulador de jubilación. En términos generales, se parte de que las cotizaciones están correctamente ingresadas y de que la situación laboral actual se mantiene hasta alcanzar la edad legal ordinaria. Esto significa que el documento refleja la información disponible en ese momento y las circunstancias que se hayan tenido en cuenta para realizar el cálculo.

Todavía habrá nuevas funcionalidades el nuevo informe sobre la edad de jubilación

La Seguridad Social ha anunciado que tiene previsto ampliar este servicio. Entre otras cuestiones, se contempla que en el futuro pueda informar también sobre supuestos en los que existan bonificaciones de edad vinculadas a determinadas actividades.

Asimismo, está prevista la creación de un informe específico para la jubilación parcial, que permita acreditar ante la empresa el cumplimiento de la edad y de los requisitos necesarios para acceder a esta modalidad.

Desde el despacho recomendamos utilizar este nuevo informe cuando una empresa o entidad solicite acreditar la edad legal ordinaria de jubilación, especialmente cuando no resulte necesario aportar información adicional sobre la carrera de cotización o sobre la futura pensión.Si necesita ayuda para obtener el informe o desea revisar su situación de cara a la jubilación, desde el despacho podemos orientarle sobre el procedimiento y sobre las distintas opciones disponibles.

El Gobierno recupera las medidas de vivienda con cambios que afectan a propietarios e inquilinos

El escenario normativo de la vivienda vuelve a cambiar

El escenario normativo de la vivienda ha vuelto a cambiar en cuestión de días. Los Reales Decretos-ley 26/2026 y 27/2026 quedaron derogados el pasado 2 de octubre y ahora el BOE publica dos nuevas normas que recuperan gran parte de aquellas medidas.

Para propietarios, arrendatarios, inversores y empresas vinculadas al sector resulta especialmente importante distinguir qué continúa, qué se modifica y desde cuándo debe aplicarse. Ahora corresponde a la Diputación Permanente del Congreso asumir las facultades previstas constitucionalmente durante este período. Por tanto, habrá que estar atentos a la convalidación de ambos textos.

El BOE de 7 de octubre de 2026 publica dos nuevas normas que vuelven a situar la vivienda, los alquileres y su fiscalidad en el centro de la actualidad legislativa:

  • Real Decreto-ley 28/2026, de 6 de octubre: sobre estabilidad de los contratos de arrendamiento de vivienda habitual.
  • Real Decreto-ley 29/2026, de 6 de octubre: reúne un paquete mucho más amplio de medidas sobre protección de los arrendatarios, fiscalidad, vivienda asequible, financiación y oferta residencial.

La publicación se produce apenas unos días después de un episodio poco habitual. Los Reales Decretos-ley 26/2026 y 27/2026, aprobados el 29 de septiembre, fueron derogados por acuerdo del Congreso de los Diputados el 2 de octubre.

Los nuevos textos recuperan una parte muy importante de aquellas medidas, aunque no de forma absolutamente idéntica. Hay ajustes en su alcance temporal, en algunas reglas transitorias y en determinados aspectos de su aplicación práctica. Por este motivo, quienes ya hubieran analizado los decretos anteriores no deberían limitarse a recuperar sus conclusiones: conviene revisar nuevamente cada supuesto.

Un calendario normativo especialmente accidentado

El primer elemento que debe tenerse claro es la secuencia de fechas. El Real Decreto-ley 26/2026 se publicó el 30 de septiembre y comenzó a desplegar efectos el 1 de octubre. El Real Decreto-ley 27/2026 se publicó el 1 de octubre y entró en vigor al día siguiente. El 2 de octubre, el Congreso acordó la derogación de ambos textos. Cinco días después, el BOE publica sus sustitutos.

  • El nuevo Real Decreto-ley 29/2026 entra en vigor, con carácter general, el 8 de octubre de 2026. Algunas de sus disposiciones, especialmente las tributarias, tienen no obstante fechas específicas de aplicación.
  • El Real Decreto-ley 28/2026 sigue un calendario distinto. Su entrada en vigor se retrasa expresamente hasta el 15 de noviembre de 2026.

Los alquileres de vivienda habitual ganan estabilidad

El Real Decreto-ley 28/2026 modifica nuevamente el artículo 10 de la Ley de Arrendamientos Urbanos (LAU).

Una vez agotada la duración mínima del contrato, cinco años cuando el propietario sea persona física y siete cuando sea persona jurídica, la continuidad del arrendamiento pasa a ocupar una posición mucho más relevante. Si ninguna de las partes comunica válidamente su intención de poner fin al contrato, este podrá continuar mediante períodos sucesivos de cinco o siete años, según corresponda.

También se amplía el plazo con el que deberá actuar el propietario cuando pretenda evitar esa continuidad. El preaviso del arrendador pasa, con carácter general, a seis meses. El del arrendatario continúa siendo de dos meses. En determinados contratos próximos al vencimiento se contempla, no obstante, una regla transitoria que permite mantener el preaviso de cuatro meses.

La nueva norma introduce asimismo consecuencias económicas cuando es el arrendador quien decide no continuar el contrato en los supuestos previstos legalmente. Cuando proceda indemnización, deberá atenderse al importe más elevado entre doce mensualidades y una mensualidad por cada año de residencia del arrendatario.

No toda finalización del alquiler generará esta compensación. La ley recoge excepciones, entre ellas determinadas situaciones de necesidad de vivienda por el propietario o sus familiares, la inexistencia de residencia efectiva del arrendatario, la disponibilidad de otra vivienda adecuada o determinados supuestos en los que se haya ofrecido una alternativa contractual.

Atención: Antes de enviar una comunicación de no renovación resulta especialmente aconsejable comprobar la fecha exacta de firma del contrato, sus prórrogas anteriores, el vencimiento en curso y la fecha en que vaya a notificarse la decisión. Una comunicación formalmente correcta bajo el régimen anterior puede no serlo bajo el nuevo.

El nuevo RDL 28/2026 introduce además una precisión relevante frente al texto derogado. Las comunicaciones de no renovación realizadas válidamente antes de la publicación del nuevo decreto conservan su eficacia y no generan la nueva indemnización. La norma también regula expresamente qué ocurre con los contratos que ya estaban en tácita reconducción y con los que se encontraban dentro de un período de prórroga anterior.

Una prórroga extraordinaria de hasta dos años

El RDL 29/2026 recupera la posibilidad de que determinados arrendatarios soliciten una ampliación extraordinaria de su contrato. La medida afecta, entre otros supuestos, a contratos de vivienda habitual cuyo período de prórroga obligatoria termine antes del 31 de diciembre de 2028. La extensión podrá producirse por anualidades hasta alcanzar un máximo de dos años adicionales.

No se concede de manera automática. El arrendatario deberá solicitarla y encontrarse al corriente en el pago del alquiler. Además, deberá haber cumplido mensualmente sus obligaciones durante los ocho meses anteriores.

La coordinación con las nuevas prórrogas ordinarias del RDL 28/2026 evita que ambos mecanismos se acumulen indiscriminadamente.

Atención: Cuando un contrato se aproxime a su vencimiento no basta con consultar su fecha inicial. Hay que determinar en qué período contractual se encuentra y si resulta aplicable primero la prórroga ordinaria, la extraordinaria o alguna regla transitoria.

Límite extraordinario para determinadas actualizaciones de renta

Otra de las medidas que vuelve a incorporarse es el límite temporal a determinadas revisiones del alquiler. Hasta el 31 de diciembre de 2027, cuando la renta ya se encuentre por encima del límite máximo que resulte del sistema de índices de referencia, no podrá incrementarse.

En los restantes casos podrá aplicarse el acuerdo que alcancen las partes y, cuando no exista un nuevo pacto, el aumento no podrá superar el 2 %.

Paralelamente, el Índice de Referencia para la Actualización Anual de los Contratos de Arrendamiento de Vivienda, conocido como IRAV, se consolida como referencia máxima para determinadas actualizaciones.

El alquiler temporal queda mucho más delimitado

Uno de los ámbitos con mayores cambios es el alquiler de temporada. La norma no se limita a utilizar esa denominación: exige que exista una verdadera causa de temporalidad, identificable y acreditable.

Puede tratarse, por ejemplo, de un desplazamiento temporal desde la residencia habitual por motivos profesionales, académicos o de naturaleza semejante, pero la causa deberá existir realmente.

La duración deberá superar los treinta y un días y, como regla general, no podrá exceder de doce meses. Si la causa persiste, la duración podrá prolongarse en las condiciones previstas legalmente.

Cuando no exista justificación suficiente, se supere el límite temporal sin una razón acreditada o se produzcan determinados encadenamientos de contratos entre las mismas partes, el arrendamiento puede pasar a considerarse de vivienda habitual. La norma pretende impedir que el contrato temporal se utilice simplemente como una vía para eludir la regulación protectora del arrendamiento residencial.

Atención: Indicar en el encabezamiento de un documento que se trata de un "contrato de temporada" ya no resulta suficiente. La causa temporal debería quedar descrita y documentada.

Los alquileres por habitaciones también quedan sometidos a límites

La reforma incorpora expresamente el arrendamiento parcial de una vivienda a la regulación de la LAU. La calificación dependerá de la necesidad que se esté cubriendo. Un alquiler de habitación podrá ser habitual o temporal.

Se introduce además una limitación especialmente relevante para quienes arriendan una misma vivienda por estancias separadas. La suma de las rentas cobradas por las habitaciones no podrá utilizarse para superar los límites que resultarían del alquiler unitario de la vivienda en los supuestos previstos legalmente.

Nuevas obligaciones para propietarios e intermediarios

La reforma amplía también las garantías del inquilino. Entre otras cuestiones, se refuerzan las limitaciones para trasladarle determinados gastos de gestión inmobiliaria y formalización contractual. También se desarrollan reglas relativas a reparaciones, garantías adicionales, documentación escrita y constancia del estado de conservación de la vivienda.

Los anuncios de alquiler tendrán que incorporar determinada información cuando resulte aplicable, especialmente en zonas de mercado residencial tensionado. Entre otros datos podrá ser necesario identificar el índice de referencia, el límite legal de renta y la condición de gran tenedor.

Atención: Las inmobiliarias, administradores de fincas y propietarios que comercialicen directamente sus viviendas deberían adaptar modelos de anuncio y documentación contractual.

Mayor protección en caso de venta de la vivienda

El nuevo régimen amplía también la protección del arrendatario cuando una vivienda alquilada se transmite junto con otros activos o inmuebles. Si la vivienda es jurídicamente individualizable, deberán respetarse las nuevas reglas para determinar el precio imputable y ejercer los correspondientes derechos de adquisición preferente. Se limita, además, la posibilidad de anticipar la renuncia del arrendatario a determinados derechos de tanteo y retracto.

Atención: En operaciones de venta de edificios, lotes de activos o carteras inmobiliarias con viviendas arrendadas convendrá revisar individualmente cada contrato antes de formalizar la transmisión.

Suspensión de determinados desahucios hasta 2030

Se recuperan y prolongan determinadas medidas de protección de personas vulnerables sin alternativa habitacional. En determinadas circunstancias, la suspensión podrá alcanzar hasta el 31 de diciembre de 2030.

La aplicación concreta depende de quién promueva el procedimiento, de la situación de vulnerabilidad y de la actuación de la Administración competente.

También se introduce una intervención administrativa especialmente intensa en algunos procesos por impago. Cuando se acredite la vulnerabilidad, la Administración podrá disponer de un plazo de dos meses para proporcionar una alternativa habitacional o atender las cantidades necesarias en los términos previstos en la norma. Si transcurre ese plazo sin solución habitacional ni pago o consignación, la propia Administración puede quedar subrogada en la posición deudora mientras se mantengan las circunstancias legales.

Atención: Propietarios que estén tramitando actualmente procedimientos de desahucio deberían analizar inmediatamente si las nuevas reglas transitorias afectan a un lanzamiento ya señalado.

Incentivos fiscales mucho más amplios para propietarios

Uno de los bloques más relevantes es el relativo al IRPF. La norma establece un nuevo esquema de reducciones sobre el rendimiento neto positivo obtenido por el arrendamiento de viviendas. Ya no existe un único porcentaje que pueda aplicarse mecánicamente.

Las reducciones dependerán de factores como la evolución de la renta respecto del contrato anterior, la continuidad del inquilino, la situación de la vivienda en una zona tensionada, la edad del arrendatario, el carácter asequible del alquiler, la participación en determinados programas públicos o la realización de obras de rehabilitación. En algunos casos la reducción puede llegar al 100 %. También existen porcentajes intermedios del 95 %, 90 %, 85 %, 80 %, 70 %, 60 %, 50 %, 40 %, 30 %, 25 %, 20 % o 15 %, según la situación concreta.

Atención: Dos propietarios con viviendas similares pueden acabar aplicando reducciones fiscales muy diferentes. Será necesario conservar contratos anteriores, documentación de rentas, fecha de entrada del inquilino y, cuando proceda, acreditaciones relativas a rehabilitación, edad o programas públicos.

Regresa la deducción estatal para determinados inquilinos

Los contribuyentes con una base imponible inferior a 33.007,20 euros podrán acceder, si cumplen los requisitos, a una deducción estatal equivalente al 10 % de las cantidades satisfechas por el alquiler de su vivienda habitual. La base máxima alcanza los 11.630 euros cuando la base imponible no supera 23.007,20 euros. A partir de esa cifra y hasta el límite de 33.007,20 euros, la base de deducción se reduce progresivamente.

La medida deberá coordinarse con las deducciones autonómicas que pueda aplicar cada contribuyente.

Exención de determinadas ganancias al transmitir viviendas al sector público

La reforma introduce una ventaja fiscal para determinadas transmisiones de viviendas a entidades públicas dedicadas a promover o gestionar vivienda social y asequible. Cuando se cumplan las condiciones legales, determinadas ganancias patrimoniales podrán quedar exentas hasta el 31 de diciembre de 2027.

El régimen contempla una exención total hasta determinadas cuantías y una aplicación decreciente a medida que aumenta el valor de transmisión. Entre los requisitos se encuentran determinados límites económicos y circunstancias relacionadas con la desocupación anterior del inmueble.

Nace la Cuenta de Ahorro e Inversión Financia Europa

La reforma no se limita a vivienda. El RDL 29/2026 crea también la denominada Cuenta de Ahorro e Inversión Financia Europa. El régimen permite diferir la tributación de las ganancias y pérdidas obtenidas con determinados activos hasta que se produzca su disposición en los términos previstos en la norma.

Para ganancias atribuibles a aportaciones mantenidas durante más de cinco años se contempla una exclusión de gravamen del 100 % hasta un máximo conjunto de 10.000 euros por contribuyente y del 20 % para determinadas cantidades restantes. Las aportaciones pendientes de recuperación están igualmente sometidas a límites.

Nuevo Seguro Individual de Ahorro a Largo Plazo Financia Europa

También se crea una modalidad específica de seguro denominada SIALPFE. Su límite de aportación alcanza los 10.000 euros anuales, frente a los 5.000 euros establecidos para otros planes de ahorro a largo plazo. La ventaja fiscal exige el cumplimiento de un período mínimo y de las restantes condiciones fijadas legalmente.

Determinados alquileres de corta duración pasan a tributar al 10 % de IVA

A partir del 1 de diciembre de 2026, ciertos arrendamientos de apartamentos y viviendas amuebladas dejarán de estar exentos del IVA. La medida alcanza determinados arrendamientos de corta duración y aquellos en los que concurran servicios propios de la industria hotelera. El tipo aplicable será, en los supuestos regulados, el 10 %.

No significa, sin embargo, que desde diciembre todo alquiler de temporada vaya a pagar IVA. La delimitación depende de las características de la operación.

IVA reducido para determinadas reformas de viviendas destinadas al alquiler

El tipo reducido se amplía igualmente a determinadas obras de renovación y reparación efectuadas en viviendas destinadas al arrendamiento habitual. Entre otras condiciones, se exige una antigüedad mínima del inmueble y se limita el peso de los materiales aportados dentro del coste total de la operación.

Cambios en el IBI

Los municipios situados en zonas de mercado residencial tensionado podrán introducir, mediante su ordenanza fiscal, recargos específicos sobre determinados inmuebles. Los alojamientos turísticos podrán soportar un recargo de hasta el 50 % de la cuota líquida.

Ese porcentaje puede alcanzar el 100 % en determinados titulares con dos o más viviendas destinadas a uso turístico y el 150 % cuando se trate de cuatro o más. La reforma también regula nuevamente recargos aplicables a determinados inmuebles residenciales desocupados.

Nuevo tratamiento de determinados beneficios de las SOCIMI

La reforma modifica también la fiscalidad de las SOCIMI. Con carácter general, se establece un gravamen especial del 15 % sobre determinados beneficios del ejercicio que no sean distribuidos y procedan de rentas que no hayan tributado al tipo general ni estén dentro del correspondiente régimen de reinversión.

Cuando esos beneficios no distribuidos procedan del arrendamiento residencial, alojamientos turísticos, hospedaje o alquileres de corta duración incluidos por la norma, el gravamen especial será del 25 %.

Este último porcentaje puede reducirse en determinados casos cuando una parte muy significativa del parque de viviendas se destine a alquiler asequible y puede neutralizarse en los supuestos de reinversión previstos legalmente.

Nuevos coeficientes para la plusvalía municipal

Se modifican también los coeficientes máximos que pueden aplicarse para calcular la base imponible del Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana (Plusvalía Municipal). La escala depende del período de generación de la plusvalía, desde transmisiones realizadas antes de transcurrir un año hasta aquellas en las que han pasado veinte años o más.

Apoyo financiero para acceder a la primera vivienda

Otra medida destacada es el mecanismo denominado TU CASA. Está pensado como financiación complementaria para quienes compren su primera vivienda habitual hipotecada. El préstamo podrá cubrir el menor importe entre el 20 % del valor de la vivienda y 50.000 euros.

La norma prevé un tipo de interés del cero por ciento y ausencia de comisiones, aunque buena parte de las condiciones concretas deberán ser desarrolladas mediante acuerdo del Consejo de Ministros. Su gestión corresponderá al ICO.

Atención: La publicación del decreto no implica que las solicitudes puedan presentarse inmediatamente. Será necesario esperar al desarrollo operativo de la línea y a las condiciones que se aprueben.

Más recursos para vivienda asequible

El paquete incorpora igualmente medidas destinadas a incrementar el parque residencial asequible. Se regulan aportaciones de inmuebles públicos a CASA 47 y se articula un Fondo de Vivienda de Impacto Social.

También se prevén avales de hasta 2.000 millones de euros para determinadas actuaciones de promoción de vivienda social o asequible y una línea adicional de hasta 280 millones para proyectos vinculados a construcción industrializada. La propia norma establece asimismo una definición económica de vivienda asequible vinculada al esfuerzo de la unidad de convivencia respecto de la renta mediana municipal.

¿Qué ha cambiado respecto de los decretos derogados?

La comparación es importante porque los nuevos textos no se limitan a cambiar el número del Real Decreto-ley.

MateriaRDL 26/2026 y 27/2026 derogadosRDL 29/2026 y 28/2026 actuales
Situación jurídicaFueron publicados a finales de septiembre y comenzaron a producir efectos.Recuperan buena parte del contenido después de la derogación parlamentaria.
DerogaciónEl Congreso acordó dejarlos sin efecto el 2 de octubre de 2026.Son normas nuevas y deben superar su propio trámite de convalidación.
Estabilidad de los contratosEl RDL 27/2026 ya preveía prórrogas prolongadas, mayor preaviso e indemnización.El RDL 28/2026 mantiene el núcleo de la reforma, pero introduce ajustes transitorios y una entrada en vigor posterior.
Entrada en vigor de la reforma del art. 10 LAURDL 27/2026 entró en vigor el 2 de octubre.RDL 28/2026 no entra en vigor hasta el 15 de noviembre de 2026.
Comunicaciones anteriores de no renovaciónSe conservaban determinadas comunicaciones ya efectuadas.Se precisa que las realizadas válidamente antes de la publicación del nuevo RDL conservan su eficacia y no generan la nueva indemnización.
Tácita reconducciónEl anterior texto establecía reglas específicas y un período transitorio.El nuevo texto vuelve a ordenar estos contratos y vincula su aplicación al primer vencimiento posterior conforme a su propio régimen transitorio.
Coordinación de prórrogasEl RDL 27/2026 se coordinaba con el RDL 26/2026.El RDL 28/2026 se coordina ahora expresamente con la prórroga extraordinaria del RDL 29/2026.
Restricciones a compras inmobiliariasEl RDL 26/2026 establecía restricciones temporales.El RDL 29/2026 mantiene la medida pero extiende determinadas referencias temporales hasta el 31 de diciembre de 2030.
Protección frente a desahuciosSe establecía un régimen temporal de suspensión.El nuevo texto recupera el régimen y sitúa determinadas suspensiones hasta el 31 de diciembre de 2030.
Procedimientos ya iniciadosExistían reglas sobre procedimientos de lanzamiento.El RDL 29/2026 desarrolla expresamente su aplicación a determinadas ejecuciones en curso cuando todavía no se haya producido el lanzamiento.
Arrendamiento temporal y habitacionesEl RDL 26/2026 ya introducía una regulación específica.El RDL 29/2026 recupera la regulación con las referencias y coordinación normativa adaptadas al nuevo texto.
IRPF del alquilerEl RDL 26/2026 modificó el régimen de reducciones y deducciones.El RDL 29/2026 recupera el nuevo esquema fiscal y establece sus propios períodos transitorios.
IVA en alquileres de corta duraciónSe había previsto la modificación.Se recupera con efectos específicos desde el 1 de diciembre de 2026.
SOCIMISe introducía un tratamiento especial para beneficios no distribuidos.El nuevo texto mantiene un 15 % general y eleva al 25 % determinados beneficios no distribuidos vinculados al arrendamiento residencial, con reducciones por vivienda asequible.
Nuevos instrumentos financierosSe incorporaban instrumentos destinados a canalizar ahorro e inversión.El RDL 29/2026 mantiene y desarrolla la Cuenta Financia Europa y el SIALPFE.
Seguridad jurídicaLos anteriores textos quedaron derogados pocos días después.Los nuevos decretos incorporan expresamente reglas destinadas a cubrir la transición producida tras aquella derogación.

Los nuevos textos, por tanto, no deberían presentarse simplemente como una "reposición" de los anteriores. La mayor parte del diseño se mantiene, pero algunas fechas y reglas de transición han cambiado. El ejemplo más claro es el Real Decreto-ley 28/2026: mientras el anterior RDL 27/2026 entró en vigor al día siguiente de su publicación, el nuevo régimen sobre estabilidad contractual no empezará a aplicarse hasta el 15 de noviembre de 2026. También se amplía hasta el 31 de diciembre de 2030 el horizonte de determinadas restricciones y medidas de protección contenidas en el RDL 29/2026.

Una última cuestión que no debe olvidarse

Los nuevos reales decretos-ley están vigentes desde las fechas establecidas en cada uno de ellos, pero su continuidad no queda definitivamente asegurada por el mero hecho de haberse publicado en el BOE.

La Constitución exige que los reales decretos-ley sean sometidos a convalidación parlamentaria. Tras la disolución de las Cámaras y la convocatoria electoral, corresponde a la Diputación Permanente asumir las facultades previstas constitucionalmente durante este período. Por tanto, habrá que estar atentos a la convalidación de ambos textos.

Por ello, recomendamos analizar individualmente las decisiones que no admitan marcha atrás, especialmente renovaciones o finalizaciones de alquileres, operaciones inmobiliarias, contratos temporales, modificaciones de rentas y actuaciones fiscales vinculadas a las nuevas ventajas.

Nuestro despacho seguirá informando sobre la tramitación de estas normas y sobre cualquier criterio interpretativo o desarrollo reglamentario que pueda afectar a su aplicación. Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.

Un cordial saludo,

Empresas y autónomos ya conocen cuándo deberán implantar la factura electrónica

Después de meses pendientes del desarrollo técnico, ya hay fechas concretas. La publicación de la Orden HAC/1028/2026 completa una de las piezas que faltaban para poner en marcha la factura electrónica obligatoria entre empresas y profesionales y, sobre todo, pone en marcha el reloj de su implantación.

La factura electrónica obligatoria entre empresas y profesionales acaba de dar un paso decisivo. La publicación de la Orden HAC/1028/2026, de 2 de octubre, completa el desarrollo técnico de la solución pública de facturación electrónica y, lo que resulta especialmente importante para empresas y autónomos, activa el calendario de implantación de la nueva obligación.

La Orden entra en vigor el 6 de octubre de 2026. A partir de esa fecha empiezan a contar los plazos previstos para la incorporación progresiva al nuevo sistema.

¿Cuándo será obligatoria la factura electrónica?

No todos los empresarios y profesionales deberán adaptarse al mismo tiempo. El calendario queda, con carácter general, de la siguiente manera:

  • 6 de octubre de 2027. Será obligatoria para empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros durante el año natural anterior.
  • 6 de octubre de 2028. La obligación llegará al resto de empresarios y profesionales incluidos en el ámbito de aplicación.
  • 6 de octubre de 2029. Para determinadas personas físicas y entidades en atribución de rentas con un volumen de operaciones igual o inferior a ocho millones de euros finalizará el plazo adicional previsto para algunas obligaciones relacionadas con la comunicación de los estados de las facturas.
  • Atención. El umbral de ocho millones de euros debe calcularse conforme al concepto de volumen de operaciones de la normativa del IVA. No tiene por qué coincidir exactamente con la cifra de negocios contable de la empresa.

¿Qué cambiará realmente?

La nueva factura electrónica no consiste simplemente en sustituir el papel por un PDF enviado por correo electrónico. Las facturas deberán trabajar con formatos electrónicos estructurados, capaces de ser procesados automáticamente por los distintos sistemas.

La solución pública utilizará el modelo europeo de factura electrónica EN 16931 y la sintaxis UBL establecida por la Orden. Un PDF, por sí solo, no constituye el formato estructurado que exige el nuevo modelo.

Además, el sistema permitirá conocer determinados acontecimientos posteriores a la emisión de la factura, como su rechazo o el pago efectivo completo. En determinados supuestos también deberá comunicarse información relacionada con su vencimiento.

La factura, por tanto, dejará de ser únicamente un documento que se emite y se contabiliza. Tendrá un ciclo de vida electrónico mucho más trazable.

¿Será obligatorio utilizar la plataforma de Hacienda?

No necesariamente. La normativa permitirá utilizar la solución pública de facturación electrónica de la AEAT o continuar trabajando con plataformas privadas.

Ahora bien, esas plataformas deberán ser interoperables con el sistema y, cuando la factura se emita mediante una solución privada, deberá remitirse a la plataforma pública una copia electrónica fiel en los términos establecidos por la normativa.

Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.