Author - Grupo Coca Asesores

¿Qué empresas están obligadas a auditar sus cuentas anuales?

Además de las disposiciones, de carácter especial, dispuestas por el Reglamento que desarrolla la Ley de Auditoría de Cuentas que pueden derivar en que una sociedad deba someter sus cuentas anuales a auditoría de cuentas, debe atenderse a los límites establecidos en la Ley de Sociedades de Capital.

Como ya sabemos, la normativa mercantil obliga a todo empresario a llevar una contabilidad ordenada, adecuada a la actividad de su empresa que permita un seguimiento cronológico de todas sus operaciones, así como la elaboración periódica de balances e inventarios. Necesariamente, sin perjuicio de lo establecido en las Leyes o disposiciones especiales, deberá llevar: un libro de Inventarios y Cuentas anuales y otro Diario, y, además, deberán llevar un libro de Actas y un libro de Registro de Socios.

Siguiendo lo dispuesto en el art 34, del Código de Comercio, al cierre del ejercicio, el empresario deberá formular las cuentas anuales de su empresa, las cuales comprenderán:

  • El balance
  • La Cuenta de Pérdidas y Ganancias
  • La Memoria
  • El Estado de Cambios en el Patrimonio Neto
  • El Estado de Flujos de Efectivo.

Atención. El Estado de Flujos de Efectivo y el Estado de Cambios en el Patrimonio neto, no son obligatorios para las sociedades que puedan presentar el Balance y Memoria de forma abreviada, ni para las sociedades que puedan aplicar el PGC Pymes.

Obligatoriedad de someter a auditorías las Cuentas Anuales

La auditoría de las cuentas anuales consiste en verificar esas cuentas, a efectos de dictaminar si expresan la imagen fiel del patrimonio, de la situación financiera de la empresa y de los resultados de acuerdo con el marco normativo de información financiera que resulte de aplicación. Es una práctica que dota de calidad y fiabilidad a la información tanto económica como financiera de una determinada empresa ante terceros que precisen de dicha información. El principal objetivo de la auditoría es garantizar la autenticidad de las cuentas anuales de una empresa.

¿Qué empresas están obligadas a auditar sus cuentas anuales?

Además de las disposiciones, de carácter especial, dispuestas por el Real Decreto 1517/2011, de 31 de octubre, por el que se aprueba el Reglamento que desarrolla el texto refundido de la Ley de Auditoría de Cuentas, que pueden derivar en que una sociedad deba someter sus cuentas anuales a auditoría de cuentas, debe atenderse a los límites establecidos en el art 257 del Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital.

En concreto, una empresa tendrá que auditar sus cuentas si durante dos ejercicios continuados cumple dos de estos tres requisitos:

  • Cuando el importe neto de la cifra de negocio supere los 5.700.000 euros.
  • Cuando el total de sus activos superen los 2.850.000 euros.
  • Cuando el número medio de trabajadores durante el ejercicio sea superior a 50.

Para estar obligada, la empresa tiene que cumplir con dos de los tres límites durante dos años seguidos. Es importante tener esto en cuenta, puesto que esta situación no se da en muchas empresas, hecho que evita a las mismas el tener que cumplir con la obligación de auditar sus cuentas anuales.

Atención. Cuando se trate del primer ejercicio de la sociedad se tendrá en cuenta sólo dicho ejercicio para comprobar si cumple al menos dos de los parámetros anteriores.

Auditoría obligatoria por trabajar con el Sector Público

Con independencia del tamaño de la sociedad, será obligatoria la auditoría externa de las cuentas anuales cuando durante el ejercicio social se hubiesen recibido subvenciones o ayudas con cargo a los presupuestos de las Administraciones Públicas o a fondos de la Unión Europea por un importe total acumulado superior a 600.000 euros.

 En este caso la auditoría obligatoria corresponde a las cuentas anuales correspondientes al propio ejercicio en que se reciba tal cantidad de ayudas y a los ejercicios en que se realicen las operaciones o ejecuten las inversiones correspondientes.

Además también será obligatoria la auditoría cuando durante un ejercicio económico se hubiesen celebrado con el Sector Público contratos por un importe total acumulado superior a 600.000 euros, y éste represente más del 50 % del importe neto de su cifra anual de negocios.

En este caso la auditoría obligatoria corresponderá tanto a las cuentas anuales de dicho ejercicio como a las del siguiente.

Auditoría obligatoria por tipo de actividad

También será obligatoria la auditoría externa de las cuentas anuales cuando se cumpla alguna de las circunstancias siguientes:

  1. Cuando la entidad emita valores admitidos a negociación en mercados secundarios oficiales de valores o sistemas multilaterales de negociación.
  2. Cuando la entidad emita obligaciones en oferta pública.
  3. Si la entidad se dedica de forma habitual a la intermediación financiera, y, en todo caso, las entidades de crédito, las empresas de servicios de inversión, las sociedades rectoras de los mercados secundarios oficiales, las entidades rectoras de los sistemas multilaterales de negociación, la Sociedad de Sistemas, las entidades de contrapartida central, la Sociedad de Bolsas, las sociedades gestoras de los fondos de garantía de inversiones y las demás entidades financieras, incluidas las instituciones de inversión colectiva, fondos de titulización y sus gestoras, inscritas en los correspondientes Registros del Banco de España y de la Comisión Nacional del Mercado de Valores.
  4. Si la entidad tiene por objeto social cualquier actividad sujeta al Texto Refundido de la Ley de ordenación y supervisión de los seguros privados, aprobado por Real Decreto Legislativo 6/2004, de 29 de octubre, así como los fondos de pensiones y sus entidades gestoras.
  5. Cuando se trate de una cooperativa de viviendas y cumpla alguna de las condiciones siguientes:
    • Que tenga en promoción más de 50 locales y/o viviendas.
    • Cuando la promoción se corresponda a distintas fases, o cuando se construyan en distintos bloques que constituyan promociones diferentes, con independencia del número de viviendas y locales en promoción.
    • Que la cooperativa haya otorgado poderes relativos a la gestión empresarial a personas físicas o jurídicas distintas de los miembros del Consejo Rector.

Otros motivos que obligan a auditar las cuentas

Por último, también será obligatoria la auditoría de cuentas cuando se incluya esta obligación en los estatutos de la sociedad, cuando así lo acuerden los socios en junta general o si los socios que representen el 5% o más del capital social lo solicitan al registrador mercantil del domicilio social, siempre que no hubieran transcurrido tres meses a contar desde la fecha de cierre de dicho ejercicio.
Tratamiento en el IRPF del nuevo sistema de regularización del pago de las cuotas de autónomos en función de los rendimientos

La Dirección General de Tributos (DGT) en una reciente consulta V2518-22, de 7 de diciembre de 2022 se ha pronunciado por primera vez sobre el tratamiento que deben tener en el IRPF la regularización de las cuotas del RETA satisfechas en el ejercicio anterior, prevista en el nuevo sistema de cotización de los autónomos que aprobó el Real Decreto-ley 13/2022, de 26 de julio.

Con la entrada en vigor el 1 de enero de 2023 del nuevo sistema de cotización en el Régimen Especial de Trabajadores Autónomos (RETA) aprobado por Real Decreto-ley 13/2022, de 26 de julio, han surgido muchas dudas, interpretaciones, y preguntas sin resolver, suscitadas entre todas las personas que directa o indirectamente están relacionadas con el nuevo sistema de cotización de los autónomos.

Hay que recordar que bajo este nuevo sistema se cotiza por los rendimientos anuales obtenidos en el ejercicio de las actividades económicas, y una de las mayores dudas que "asaltan" a los autónomos (societarios o no) es conocer que obligaciones fiscales o procedimiento deberían realizar, si una vez finalizado el ejercicio económico, la Tesorería General de la Seguridad Social (TGSS) a instancias de la información de los rendimientos anuales facilitada por la propia Agencia Estatal de la Administración Tributaria (AEAT) procede a regularizar sus cuotas por haber ingresado un mayor importe al que correspondería de sus rendimientos (resultando una cantidad a devolver) o haber cotizado por una menor cuantía a la que, según las tablas aprobadas, equivaldría por los rendimientos percibidos (resultando una mayor cantidad a cotizar).

Atención. El rendimiento computable de cada una de las actividades ejercidas por "el autónomo" se calculará de acuerdo a la normativa del IRPF para el cálculo del rendimiento neto.

En este sentido cabría preguntarse si por esos mayores importes a pagar o a devolver consecuencia de la regularización "sufrida" por el autónomo, ¿se debe hacer una declaración complementaria de la Liquidación de IRPF presentada entre Abril y Junio? ¿O tal vez una rectificación de la misma? 

Será importante distinguir si estos autónomos han imputado las cuotas del RETA por las que han cotizado como un gasto deducible en los rendimientos calificados como de actividades económicas en estimación directa o como gastos deducibles de rendimientos del trabajo, pues será en esos apartados de la declaración de la renta donde deban actuar posteriormente.

Atención. Las bases elegidas tendrán carácter provisional, hasta que se proceda a su regularización en función de los rendimientos anuales obtenidos y comunicados por la AEAT a partir del ejercicio siguiente respecto a cada trabajador autónomo.

Criterio de la DGT

La DGT con su consulta vinculante V2518-22 de 7 de diciembre de 2022, aclara sin lugar a dudas como deberá actuar el trabajador autónomo en cada situación. Para la DGT, con el nuevo sistema de cotización al RETA, a pesar de que de la regularización efectuada en el ejercicio posterior resulten importes diferentes en función de los rendimientos reales obtenidos, las cuantías satisfechas en concepto de cuotas del RETA en el año anterior, no pueden estimarse como cantidades incorrectamente satisfechas, ya que corresponden a las exigidas legalmente, al establecerse en la Ley que se efectúe un primer pago en función de los rendimientos estimados, procediéndose en el año siguiente a realizar un pago adicional o una devolución en función de los rendimientos reales.

Así, entendiendo que estas cotizaciones provisionales están legalmente calculadas para el año anterior, se ha de concluir que "el autónomo":

  1. No deberá realizar la presentación de una rectificación de autoliquidación o de una declaración complementaria.
  2. Si consecuencia de la regularización debe ingresar un importe adicional en el ejercicio siguiente, éste se imputará como un mayor gasto deducible por cotizaciones a la Seguridad Social correspondiente a ese mismo ejercicio.
  3. Si el autónomo recibe una cantidad pues la regularización resulta a devolver, ésta se imputará como una minoración del gasto del ejercicio por cuotas satisfechas a la Seguridad Social. Si se diese el caso de que el importe a devolver superara a las cuotas satisfechas a la Seguridad Social, el importe del exceso de la cantidad a devolver sobre las cuotas satisfechas deberá reflejarse como un mayor rendimiento (tanto si las cuotas fueron imputadas gasto deducible del rendimiento neto de la actividad económica en estimación directa o de los rendimientos del trabajo).

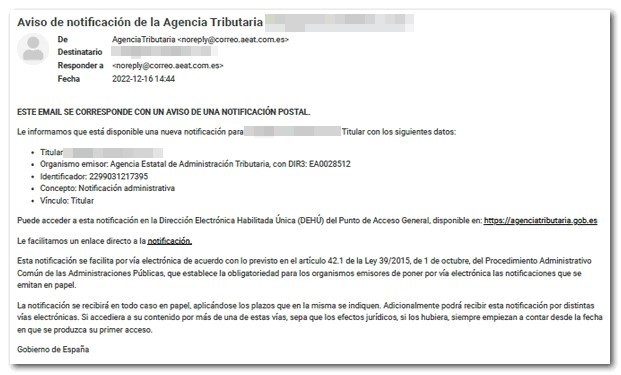
AVISO: E-mail fraudulento de la Agencia Tributaria con un aviso de notificación

Le informamos que si recibe en tu correo un email de la AGENCIA TRIBUTARIA con un aviso de notificación como este que le adjuntamos, es un correo fraudulento y debes eliminarlo…

Si ha recibido un correo que dice corresponderse con un aviso de notificación postal de la Agencia Estatal de Administración Tributaria (AEAT), cuidado, se trata de una nueva campaña de phishing que busca robarle tus datos.

Se trata de un correo que viene supuestamente remitido por la Agencia Tributaria, con un lenguaje bastante parecido al de los correos oficiales, y que incluye direcciones URL que aparentemente te llevan a una página oficial del gobierno. Pero todo es una falsa para robar tus datos.

Atención. Si recibes en tu correo un email de la AGENCIA TRIBUTARIA con un aviso de notificación como este, es un correo fraudulento y debes eliminarlo.

Ejemplos de envío de mensajes por correo electrónico falso que suplantan la identidad de la Agencia Tributaria. No atiendas estos mensajes, es un intento de fraude suplantando la imagen de la Agencia Tributaria:

Este es un ejemplo de envío de mensaje por correo electrónico falso que suplanta la identidad de la Agencia Tributaria.

AVISO: Estos correos fraudulentos vienen acompañados de enlaces a los cuales NO debes acceder.

En el cuerpo del correo se te dice que se facilita una notificación de acuerdo con lo previsto en una ley, y que también la vas a recibir en papel, pero que si quieres puedes acceder de vía telemática. Se incluyen dos enlaces web, uno que parece apuntar a la agencia tributaria y otro que dice ser un enlace directo a la notificación.

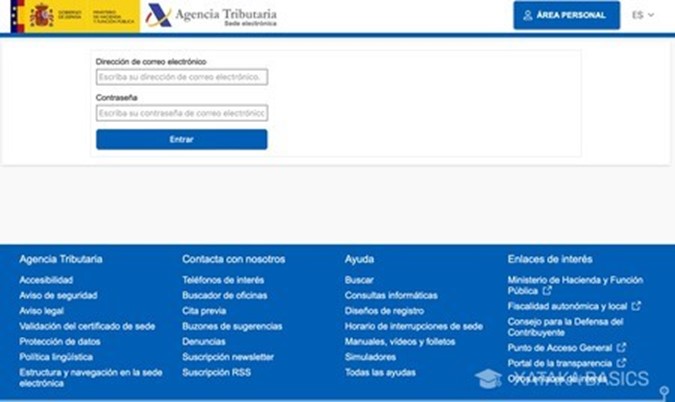
Cuando pulsas en uno de esos enlaces vas a una página en la que tienes que escribir un correo y contraseña. La página es una copia de la de la agencia tributaria, con sus correspondientes logos, encabezados,  y un pie de página con enlaces que apuntan a páginas oficiales.

Sin embargo, esta es una página falsa diseñada para confundirte, para que creas que es una web oficial y para que escribas un nombre y una contraseña. En algunos casos la web puede ser delatada por fallos tipográficos, pero de no ser así es fácil que acabes escribiendo un correo y contraseña propios.

La cuestión en esta página es que no se te dice lo que tienes que escribir, por lo tanto, te incita a que escribas algún correo y contraseña reales, ya sea de páginas administrativas o de alguna otra cuenta que tengas.

Por eso, es importante no fiarte nunca de los enlaces de supuestas webs oficiales que te envían por correo electrónico. A veces, el enlace puede tener un nombre, pero la página a la que apunta es diferente. Y si este correo ni siquiera incluye datos como tu nombre y apellidos ten más cuidado todavía.

Ahora mismo, estamos a las puertas de campañas importantes como la de la Declaración de la Renta, por lo que es posible que surjan más campañas destinadas a robar tus datos personales haciéndose pasar por correos o por mensajes de móvil oficiales.

Publicado el salario mínimo interprofesional (SMI) para 2023

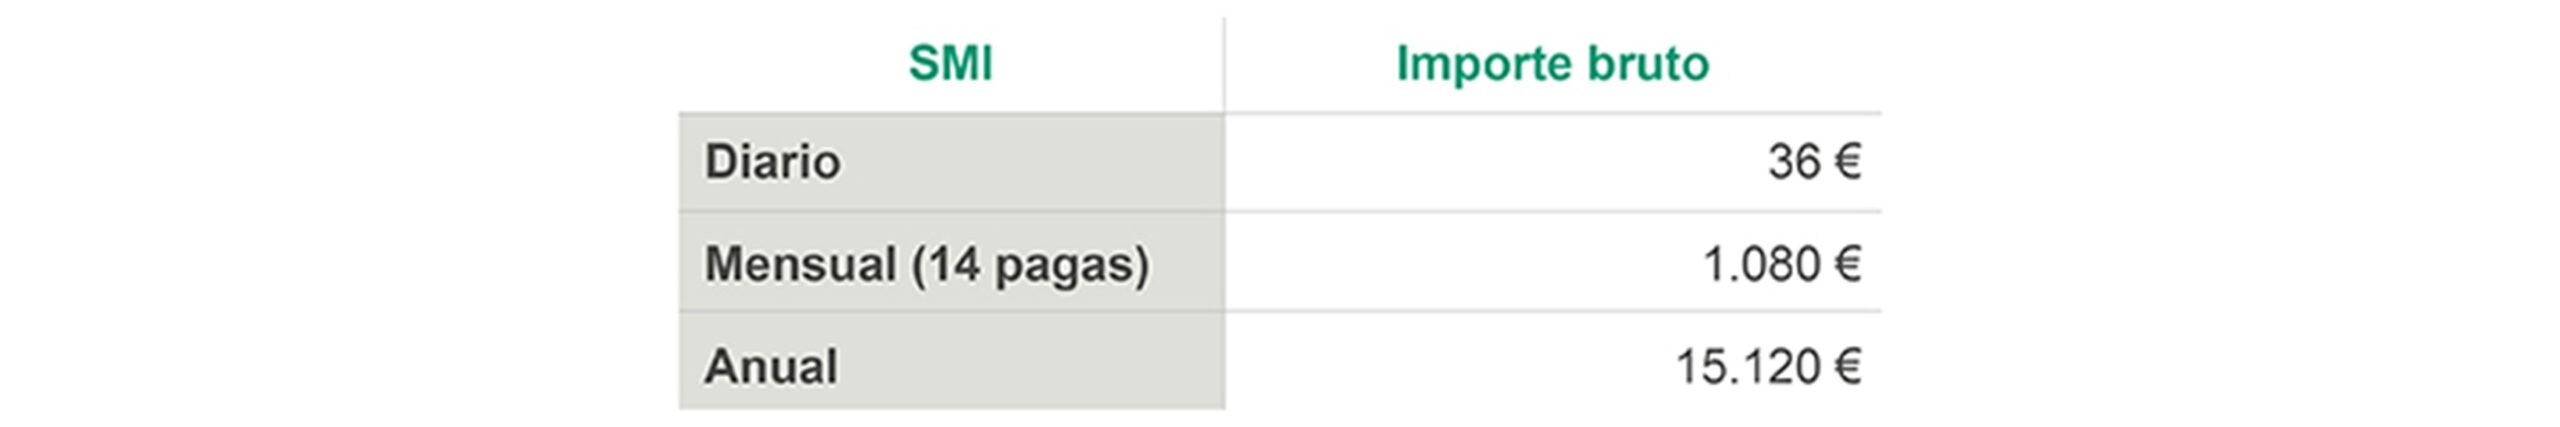
En el BOE del día 15 de febrero, se ha publicado el Real Decreto 99/2023, que fija el salario mínimo interprofesional (SMI) para 2023 en 1.080 euros mensuales en 14 pagas. El incremento tendrá carácter retroactivo al 1 de enero de este año.

Se ha publicado en el BOE el Real Decreto 99/2023, de 14 de febrero, por el que se fija el salario mínimo interprofesional (SMI) para 2023 que se ha incrementado en un 8% respecto al establecido para el año 2022, y queda fijado en las siguientes cuantías:

  • 36 euros/día o 1.080 euros/mes, según el salario esté fijado por días o por meses, para cualesquiera actividades en la agricultura, en la industria y en los servicios, sin distinción de sexo ni edad de las personas trabajadoras.
  • 51,15 euros/jornada legal en la actividad para las personas trabajadoras eventuales y para las temporeras y temporeros cuyos servicios a una misma empresa no excedan de 120 días.
  • 8,45 euros/hora efectivamente trabajada para las empleadas y empleados de hogar que trabajen por horas, en régimen externo.

Estas cuantías comprenden tan solo las retribuciones en dinero -sin que el salario en especie pueda, en ningún caso, dar lugar a su minoración- y se entienden referidas a la jornada legal de trabajo de cada actividad, por lo que se aplicará el SMI a prorrata en caso de realizarse una jornada inferior.

Además, la norma regula cómo opera la compensación y absorción en aquellos supuestos en los que la retribución de los trabajadores supere, en su conjunto y cómputo anual, los 15.120 euros, de forma que estas percepciones son compensables con los ingresos que por todos los conceptos viniesen percibiendo los trabajadores en cómputo anual y jornada completa con arreglo a normas legales o convencionales, laudos arbitrales y contratos individuales de trabajo en vigor en la fecha de promulgación de la norma.

El  Real Decreto entrará en vigor el 16 de febrero de 2023, pero las nuevas cuantías del SMI tendrán efectos retroactivos desde el día 1 de enero de 2023.

El Real decreto incorpora, en su disposición transitoria única, reglas de afectación con el fin de evitar que el incremento del SMI provoque distorsiones económicas o consecuencias no queridas en los ámbitos no laborales que utilizan esta magnitud a sus propios efectos. La norma establece que las nuevas cuantías del SMI no son de aplicación:

  • A las normas vigentes a la fecha de entrada en vigor de este real decreto de las comunidades autónomas, de las ciudades de Ceuta y Melilla y de las entidades que integran la administración local que utilicen el salario mínimo interprofesional como indicador o referencia del nivel de renta para determinar la cuantía de determinadas prestaciones o para acceder a determinadas prestaciones, beneficios o servicios públicos, salvo disposición expresa en contrario de las propias comunidades autónomas, de las ciudades de Ceuta y Melilla o de las entidades que integran la administración local.
  • A cualesquiera contratos y pactos de naturaleza privada vigentes a la fecha de entrada en vigor de este Real Decreto que utilicen el SMI como referencia a cualquier efecto, salvo que las partes acuerden la aplicación de las nuevas cuantías del SMI.

Convenios Colectivos – Diciembre

Diciembre.

• Convenio colectivo de protección de menores. Fecha Publicación: 05/12/2022
• Convenio Colectivo de Sector de marcas de restauración moderna. Fecha Publicación: 08/12/2022
• Convenio colectivo de Restauración colectiva. Fecha Publicación: 14/12/2022
• Convenio colectivo de Empresas de seguridad. Fecha Publicación: 14/12/2022
• Convenio colectivo de farmacias. Fecha Publicación: 28/12/2022
• Convenio colectivo de Establecimientos financieros de crédito. Fecha Publicación: 28/12/2022
• Convenio colectivo de turrones y mazapanes. Fecha Publicación: 28/12/2022

Comunidad de Madrid

• Convenio colectivo de Construcción y obras públicas. Fecha Publicación: 17/12/2022
• Convenio colectivo de Derivados del cemento. Fecha Publicación: 24/12/2022
• Convenio colectivo de la Madera. Fecha Publicación: 24/12/2022

Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.