Prórroga de los límites excluyentes de módulos IRPF/IVA y otras novedades fiscales 2024

En el BOE de 28 de diciembre de 2023, se ha publicado el Real Decreto-ley 8/2023, de 27 de diciembre, que incluye una serie de medidas tributarias, entre las que destacan, la prórroga de los límites excluyentes del método de estimación objetiva del IRPF (módulos) para 2024, se extiende el Impuesto Temporal de Solidaridad de las Grandes Fortunas más allá del ejercicio 2023, y se establece, con efectos retroactivos, un mínimo exento de 700.000 euros para los no residentes. Y también se aprueban los coeficientes del Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana para el año 2024, y se prorrogan medidas fiscales varias, en diversos impuestos, para paliar la inflación y la crisis energética y para favorecer la transición energética.

Queremos informarles de que el Gobierno ha aprobado el Real Decreto-ley 8/2023, de 27 de diciembre, por el que se adoptan medidas para afrontar las consecuencias económicas y sociales derivadas de los conflictos en Ucrania y Oriente Próximo, así como para paliar los efectos de la sequía, en el que se incluyen varias medidas tributarias que afectan a diversas materias.

En concreto, las medidas afectan al Impuesto Temporal de Solidaridad de las Grandes Fortunas (ITSGF), al Impuesto sobre la Renta de las Personas Físicas (IRPF), al Impuesto sobre Sociedades (IS), al Impuesto sobre el Incremento de Valor de Terrenos de Naturaleza Urbana (IIVTNU) o plusvalía municipal, al Impuesto sobre el Valor Añadido (IVA), al Impuesto Especial sobre la Electricidad (IEE) y al Impuesto sobre el Valor de la Producción de la Energía Eléctrica (IVPEE).

Las medidas aprobadas entran en vigor con efectos desde el 1 de enero 2024, salvo una modificación relevante para los no residentes en España en el ITSGF que entra en vigor con efectos retroactivos y con efectos para el impuesto devengado el 31 de diciembre de 2022.

PRINCIPALES NOVEDADES TRIBUTARIAS

1. IRPF

1.1 Prórroga de los límites excluyentes del método de estimación objetiva para 2024

Se prorrogan para el ejercicio 2024 (disposición transitoria trigésima segunda de la Ley del IRPF) los límites cuantitativos que delimitan el ámbito de aplicación del método de estimación objetiva, con excepción de las actividades agrícolas, ganaderas y forestales, que tienen su propio límite cuantitativo por volumen de ingresos. En concreto, los límites excluyentes serán los siguientes:

  • Límite máximo del volumen de rendimientos íntegros del año anterior: 250.000€.
  • Límite máximo del volumen de rendimientos íntegros del año anterior correspondiente a operaciones por las que exista obligación de expedir factura: 125.000€.
  • Límite máximo de volumen de compras y servicios en el ejercicio anterior: 250.000€.

1.2. Plazos de renuncias y revocaciones al método de estimación objetiva

El plazo de renuncias al método de estimación objetiva así como la revocación de las mismas, que deben surtir efectos para el año 2024, será desde el día 29 de diciembre de 2023 y hasta el 31 de enero de 2024.

Las renuncias y revocaciones presentadas, para el año 2024, durante el mes de diciembre de 2023 (con anterioridad al 29 de diciembre de 2023) se entenderán presentadas en período hábil. Se habilita a los contribuyentes a modificar su opción en el mismo plazo que para renunciar o revocar las renuncias (desde el 29 de diciembre de 2023 y hasta el 31 de enero de 2024).

1.3. Prórroga de la deducción por obras de mejora de eficiencia energética en viviendas

Se modifica, con efectos desde 1 de enero de 2024, la disposición adicional quincuagésima de la Ley del IRPF, relativa a la deducción por obras de mejora de la eficiencia energética de viviendas, para ampliar un año más su ámbito de aplicación.

  • La deducción por las obras de reducción de la demanda de calefacción y refrigeración se podrá aplicar por cantidades satisfechas por obras realizadas hasta el 31 de diciembre de 2024 en la vivienda habitual o de cualquier otra de su titularidad que tuviera arrendada para su uso como vivienda en ese momento o en expectativa de alquiler, siempre que, en este último caso, la vivienda se alquile antes de 31 de diciembre de 2025.
  • La deducción por obras para la mejora en el consumo de energía primaria no renovable se podrá aplicar por las cantidades satisfechas por obras realizadas hasta el 31 de diciembre de 2024 en la vivienda habitual o de cualquier otra de su titularidad que tuviera arrendada para su uso como vivienda en ese momento o en expectativa de alquiler, siempre que, en este último caso, la vivienda se alquile antes de 31 de diciembre de 2025.
  • La deducción por las obras realizadas en edificios de uso predominantemente residencial se podrá aplicar por las cantidades satisfechas por tales obras hasta el 31 de diciembre de 2025.

Esta última deducción se practicará en los períodos impositivos 2021, 2022, 2023, 2024 y 2025 en relación con las cantidades satisfechas en cada uno de ellos.

1.4 Establecimiento de los medios electrónicos como único cauce para la presentación de la declaración del IRPF

Se modifica el artículo 96 de la Ley del IRPF añadiéndose en el apartado 5 del mismo que podrá establecer la obligación de presentación por medios electrónicos siempre que la Administración tributaria asegure la atención personalizada a los contribuyentes que precisen de asistencia para el cumplimento de la obligación.

1.5. Evaluación de la obligación de declarar por medios electrónicos

Se regula la evaluación de declarar por medios electrónicos, donde se indica que finalizada la primera campaña de presentación de la declaración del IRPF desde el 29 de diciembre de 2023, la AEAT realizará la valoración de la suficiencia de las medidas de asistencia en la cumplimentación de la declaración del Impuesto. La valoración podrá llevarse a cabo mediante encuestas o informes de los miembros del Foro de Asociaciones y Colegios Profesionales Tributarios, así como de las plataformas y asociaciones de determinados colectivos de contribuyentes que hayan sido especialmente asistidos en la campaña. Los resultados se trasladarán al Consejo para la Defensa del Contribuyente para que presente un informe de conclusiones y propuestas en el que se valoren los resultados alcanzados, las incidencias producidas, las quejas y recomendaciones recibidas y se propongan las acciones a realizar en la siguiente campaña de declaración antes de la publicación de la Orden que apruebe los modelos de declaración del ejercicio 2023 y se determinen la forma y plazos de presentación de los mismos.

2. IMPUESTO SOBRE EL PATRIMONIO

2.1 Obligación de declaración a través de medios electrónicos

Al igual que en el IRPF, se recoge legalmente a través de la modificación del artículo 38 de la Ley del IP, que se podrá establecer la obligación de presentación por medios electrónicos.

3. IMPUESTO SOBRE SOCIEDADES

3.1. Prórroga de la libertad de amortización en inversiones que utilicen energía procedente de fuentes renovables

Se modifica el apartado 1 de la disposición adicional 17ª de la Ley 27/2014 por el artículo 18 del Real Decreto-ley 8/2023, con el fin de prorrogar en 2024 la posibilidad de que los contribuyentes puedan amortizar libremente las inversiones que se efectúen en instalaciones destinadas al autoconsumo de energía eléctrica, así como aquellas instalaciones para uso térmico de consumo propio, siempre que utilicen energía procedente de fuentes renovables y sustituyan instalaciones que utilicen energía procedente de fuentes no renovables fósiles.

La entrada en funcionamiento de las nuevas instalaciones deberá producirse en el año 2024. En tal supuesto, las nuevas inversiones podrán ser amortizadas libremente en los períodos impositivos que se inicien o concluyan en 2024.

En todo caso, la aplicación de la libertad de amortización, en los términos previamente señalados, estará condicionada a que durante los 24 meses siguientes a la fecha de inicio del período impositivo en que los elementos adquiridos entren en funcionamiento, la plantilla media total de la entidad se mantenga respecto de la plantilla media de los doce meses anteriores.

La cuantía máxima de la inversión que podrá beneficiarse del régimen de libertad de amortización será de 500.000 euros.

No podrán acogerse a la libertad de amortización a que se refiere esta disposición los edificios ni aquellas instalaciones que tengan carácter obligatorio en virtud de la normativa del Código Técnico de la Edificación, aprobado por el Real Decreto 314/2006, de 17 de marzo, salvo que la instalación tenga una potencia nominal superior a la mínima exigida, en cuyo caso podrá ser objeto de la libertad de amortización aquella parte del coste de la instalación proporcional a la potencia instalada por encima de ese mínimo exigido.

Para la aplicación de la libertad de amortización regulada en esta disposición, los contribuyentes deberán estar en posesión de la documentación que acredite que la inversión utiliza energía procedente de fuentes renovables.

3.2 Reserva para inversiones en Canarias y Zona Especial Canaria

Se modifican el apartado 11 del artículo 27, relativo a las inversiones anticipadas que se consideran materialización de la reserva para inversiones en Canarias, y los apartados 1 y 2 del artículo 29, relativo a la vigencia de la Zona Especial Canaria, de la Ley 19/1994, de 6 de julio, eliminando de su redacción las referencias temporales que en ellos se contenían.

Dichas referencias temporales traen causa y están vinculadas con el Reglamento (UE) 651/2014 de la Comisión de 17 de junio de 2014 por el que se declaran determinadas categorías de ayudas compatibles con el mercado interior en aplicación de los artículos 107 y 108 del Tratado, también conocido como Reglamento General de Exención por Categorías (RGEC), se ha procedido a sustituirlas por referencias directas a las correspondientes normas de la Unión Europea o derivadas de los documentos de la Comisión Europea que les dan soporte jurídico, con el fin de eliminar esa obligación de revisión periódica.

En este sentido, es preciso destacar la modificación de la referencia temporal del apartado 1 del artículo 29 de la Ley 19/1994, de 6 de julio, que expresa por primera vez en la norma nacional el plazo reconocido por la Comisión Europea, en dos ocasiones, la última de las cuales a través de carta de 8 de junio de 2023, sobre el disfrute de los beneficios fiscales del régimen de la Zona Especial Canaria, de acuerdo con el apartado 4 del artículo 15 y otra normativa aplicable del referido Reglamento (UE) 651/2014 de la Comisión de 17 de junio de 2014.

Adicionalmente, se adecua su terminología al procedimiento actualmente establecido para esta clase de ayudas de Estado que no requieren del permiso previo de la Comisión Europea.

4. IMPUESTO SOBRE EL VALOR AÑADIDO

4.1 Prórroga de los límites para la aplicación del régimen simplificado y del régimen especial de la agricultura, ganadería y pesca en el ejercicio 2024

A semejanza de la prórroga de los límites excluyentes para la aplicación del método de estimación objetiva en el IRPF, se prorrogan para  el período impositivo 2024 los límites para la aplicación del régimen simplificado  y el régimen especial de la agricultura, ganadería y pesca.

El plazo para realizar la renuncia a estos regímenes especiales se amplía hasta 31 de enero de 2024.

4.2 Prórroga del tipo impositivo aplicable temporalmente a determinadas entregas, importaciones y adquisiciones intracomunitarias de alimentos

Se modifica el artículo 72 del Real Decreto-ley 20/2022, de 27 de diciembre (medidas de respuesta a las consecuencias económicas y sociales de la Guerra de Ucrania y de apoyo a la reconstrucción de la isla de La Palma), para prorrogar hasta el 30 de junio de 2024, los diferentes tipos impositivos del 5 y 0% de determinadas entregas, importaciones y adquisiciones intracomunitarias de alimentos.

Así, las pastas y los aceites de oliva y de semillas seguirán con el IVA reducido del 5% (El tipo del recargo de equivalencia aplicable a estas operaciones también será del 0,62%). Además, los considerados como alimentos de primera necesidad mantendrán un tipo de IVA del 0%. Esto afecta a los siguientes:

  • El pan común, así como la masa de pan común congelada y el pan común congelado destinados exclusivamente a la elaboración del pan común.
  • Las harinas panificables.
  • Los siguientes tipos de leche producida por cualquier especie animal: natural, certificada, pasterizada, concentrada, desnatada, esterilizada, UHT, evaporada y en polvo.
  • Los quesos.
  • Los huevos.
  • Las frutas, verduras, hortalizas, legumbres, tubérculos y cereales, que tengan la condición de productos naturales de acuerdo con el Código Alimentario y las disposiciones dictadas para su desarrollo.

El tipo del recargo de equivalencia aplicable a estas operaciones será del 0%

4.3. Mantenimiento del tipo impositivo reducido aplicable temporalmente a determinadas entregas, importaciones y adquisiciones intracomunitarias de productos energéticos

Desde el 1 de enero al 31 de diciembre de 2024 se aplicará el tipo reducido del  10 por 100 a la factura de electricidad -en lugar del tipo del 5 por 100 aplicable  hasta 31 de diciembre de 2023- a los siguientes consumidores:

  • Titulares de contratos de suministro de electricidad cuya potencia contratada  (término fijo de potencia) sea inferior o igual a 10 kW, con independencia del  nivel de tensión del suministro y la modalidad de contratación, cuando el  precio medio aritmético del mercado diario correspondiente al último mes natural anterior al del último día del periodo de facturación haya superado los 45 euros/MWh.
  • Titulares de contratos de suministro de electricidad que sean perceptores del  bono social de electricidad y tengan reconocida la condición de vulnerable severo o en riesgo de exclusión social.

También será de aplicación el tipo reducido del 10 por 100 a las entregas de gas  natural desde el 1 de enero hasta el 31 de marzo de 2024.

La prórroga en la reducción impositiva también se aplicará a pellets, briquetas y  leña, sustitutivos ecológicos del gas natural procedentes de biomasa y  destinados a sistemas de calefacción, que pasan a tributar al tipo reducido del  10 por 100, en este caso, desde el 1 de enero hasta el 30 de junio de 2024.

5. IMPUESTO ESPECIAL SOBRE LA ELECTRICIDAD

5.1 Reducción del tipo impositivo

Desde el 1 de enero hasta el 31 de marzo de 2024 el tipo de gravamen se fija en el 2,5 por 100, y, desde el 1 de abril hasta el 30 de junio de 2024 el tipo será del  3,8 por 100 (en 2021, hasta 31 de diciembre de 2023, se redujo del 5,11 por 100 al 0,5 por 100).

6. IMPUESTO SOBRE EL VALOR DE LA PRODUCCIÓN DE ENERGÍA ELÉCTRICA

6.1. Determinación de la base imponible y del importe de los pagos fraccionados durante el ejercicio 2024

Desde el 1 de enero al 31 de diciembre de 2024 la base imponible del impuesto estará constituida por el importe total que corresponda percibir al contribuyente  por la producción e incorporación al sistema eléctrico de energía eléctrica,  medida en barras de central, por cada instalación, en el período impositivo, minorada en la mitad de las retribuciones correspondientes a la electricidad  incorporada al sistema durante el primer trimestre natural, y minorada en una  cuarta parte de las retribuciones correspondientes a la electricidad incorporada al sistema durante el segundo trimestre natural. Desde mediados de 2021 hasta 31 de diciembre de 2023 se había suprimido la exención de este tributo.

Con respecto a los pagos fraccionados se establece:

  • El pago fraccionado del primer trimestre se calculará en función de la mitad del valor de la producción de energía eléctrica, medida en barras de central, e incorporada al sistema eléctrico, desde el inicio del período impositivo hasta la finalización de los tres primeros meses del año, aplicándose el tipo impositivo del 7%.
  • El pago fraccionado del segundo trimestre se calculará en función del valor de la producción de energía eléctrica, medida en barras de central, e incorporada al sistema eléctrico desde el inicio del período impositivo hasta la finalización de los seis primeros meses del año, minorado en la mitad del importe de las retribuciones correspondientes a la electricidad incorporada al sistema durante el primer trimestre natural y en la cuarta parte del importe de las retribuciones correspondientes a la electricidad incorporada al sistema durante el segundo trimestre natural, aplicándose el tipo impositivo del 7%, y deduciendo el importe de los pagos fraccionados previamente realizados a cuenta del ejercicio 2024.
  •  Los pagos fraccionados del tercer y cuarto trimestres se calcularán en función del valor de la producción de energía eléctrica, medida en barras de central, e incorporada al sistema eléctrico desde el inicio del período impositivo hasta la finalización, respectivamente, de los nueve o doce meses del año, minorado en la mitad del importe de las retribuciones correspondientes a la electricidad incorporada al sistema durante el primer trimestre natural y en la cuarta parte del importe de las retribuciones correspondientes a la electricidad incorporada al sistema durante el segundo trimestre natural, aplicándose el tipo impositivo del 7%, y deduciendo el importe de los pagos fraccionados previamente realizados a cuenta del ejercicio 2024.

7. IMPUESTO TEMPORAL DE SOLIDARIDAD DE LAS GRANDES FORTUNAS

7.1 Base liquidable

Se modifica la regulación de la base liquidable del impuesto contenida en el apartado nueve del artículo 3 de la Ley 38/2022, de 27 de diciembre, a fin de extender el mínimo exento de 700.000 euros a todos los sujetos pasivos del impuesto, con independencia de que sean o no residentes en España, suprimiéndose para ello la expresión "En el supuesto de obligación personal".

7.2. Obligación de declaración del impuesto por medios electrónicos

Al igual que en el IRPF y en el IP, se prevé legalmente la obligación de declaración del impuesto por medios electrónicos, modificando para ello el apartado veinte (presentación de la declaración) del artículo 3 de la Ley 38/2022, de 27 de diciembre.

7.3 Prórroga de la aplicación del impuesto

Se prorroga la aplicación del Impuesto en tanto no se produzca la revisión de la tributación patrimonial en el contexto de la reforma del sistema de financiación autonómica.

8. GRAVÁMENES TEMPORALES ENERGÉTICO Y DE ENTIDADES DE CRÉDITO Y  ESTABLECIMIENTOS FINANCIEROS DE CRÉDITO

8.1. Prórroga de los Gravámenes temporales energético y bancario

Se prorroga a 2024 la aplicación de estos gravámenes, sin perjuicio del establecimiento en la Ley de Presupuestos Generales del Estado para el año  2024 de un incentivo que resultará de aplicación en el sector energético para las  inversiones estratégicas realizadas desde 1 de enero de 2024 y de la revisión de  la configuración de ambos gravámenes para su integración en el sistema  tributario en el propio ejercicio fiscal 2024 y se concertarán o conveniarán,  respectivamente, con la Comunidad Autónoma del País Vasco y la Comunidad  Foral de Navarra.

9. IMPUESTO SOBRE EL INCREMENTO DEL VALOR DE LOS TERRENOS DE NATURALEZA URBANA ("Plusvalía municipal")

9.1 Nuevos coeficientes para el cálculo del método objetivo de cálculo de la base imponible

Con efectos desde el día 1 de enero de 2024, los importes máximos de los  coeficientes a aplicar sobre el valor del terreno en el momento del devengo,  según el período de generación del incremento de valor, serán los siguientes:

Periodo de generaciónCoeficiente
Inferior a 1 año.0,15
1 año.0,15
2 años.0,14
3 años.0,14
4 años.0,16
5 años.0,18
6 años.0,19
7 años.0,20
8 años.0,19
9 años.0,15
10 años.0,12
11 años.0,10
12 años.0,09
13 años.0,09
14 años.0,09
15 años.0,09
16 años.0,10
17 años.0,13
18 años.0,17
19 años.0,23
Igual o superior a 20 años.0,40

Cuadro resumen sobre tipos de retenciones IRPF 2024

Como en años anteriores la Agencia Tributaria ha publicado un cuadro informativo donde se recogen los distintos tipos de retenciones e ingresos a cuenta del IRPF en el ejercicio 2024.

Le informamos, que como en años anteriores la Agencia Tributaria ha publicado un cuadro informativo donde se recogen los distintos tipos de retenciones e ingresos a cuenta del IRPF en el ejercicio 2024.

Ver cuadro retenciones 2024

Qué son las retenciones y los ingresos a cuenta

Son las cantidades que el pagador de una renta, dineraria o en especie, detrae de la misma e ingresa en el Tesoro Público.

Estos ingresos son un anticipo de la cuota del impuesto que tendrá que pagar el perceptor de las rentas.

El pagador de una renta en especie debe efectuar el ingreso a cuenta y puede repercutirlo o no al perceptor de la renta.

Debes retener o ingresar a cuenta cuando cumplas los siguientes requisitos:

  • Seas un pagador obligado a retener o ingresar a cuenta y
  • La renta que abones, en dinero o en especie, esté sujeta a retención o ingreso a cuenta.

Soportarás (o te practicarán) una retención cuando percibas una renta sujeta a retención pagada por quien esté obligado a retener

Rentas sometidas a retención o ingreso a cuenta

Entre otras:

  • Rendimientos del trabajo
  • Rendimientos procedentes del arrendamiento o subarrendamiento de bienes inmuebles urbanos, salvo excepciones
  • Rendimientos de actividades profesionales
  • Rendimientos de actividades agrícolas, ganaderas, forestales
  • Rendimientos de las siguientes actividades empresariales en estimación objetiva: "Transporte de mercancías por carretera" (IAE 722) y "Servicio de mudanza" ( IAE 757)
  • Determinadas ganancias patrimoniales como las derivadas de la transmisión de acciones
  • Rendimientos del capital mobiliario
  • Los premios que se entreguen como consecuencia de la participación en concursos, rifas
  • Los procedentes de la propiedad industrial, intelectual, de la prestación de asistencia técnica, del arrendamiento o subarrendamiento de bienes muebles, negocios o minas y de la cesión del derecho a la explotación del derecho de imagen

Rentas no sometidas a retención o ingreso a cuenta

Entre otras:

  • Las rentas exentas y las dietas y gastos de viaje exceptuados de gravamen
  • Los rendimientos procedentes del arrendamiento o subarrendamiento de inmuebles urbanos en los siguientes casos:
    • cuando la renta satisfecha por el arrendatario al mismo arrendador no supere los 900 € anuales
    • cuando se trate de arrendamientos de vivienda de empresas para sus empleados
    • cuando el arrendador realice una actividad del grupo 861 del  IAE o de otro que le faculte para el arrendamiento o subarrendamiento y aplicando al valor catastral la cuota establecida para el grupo 861 no resulte cero.

La cuota será cero si el valor catastral que tienen los inmuebles arrendados o subarrendados a efectos del IBI multiplicado por 0,1% da un resultado inferior a 601,01 €.

  • Los rendimientos de las Letras de Tesoro
  • Las primas de conversión de obligaciones en acciones

Personas o entidades obligadas a retener o a efectuar ingresos a cuenta

Con carácter general, tienen la obligación de retener cuando abonen rentas sometidas a retención, entre otras:

  • Las personas físicas que ejerzan una actividad económica (empresarios, profesionales, agricultores etc.) por las rentas que satisfagan o abonen en el ejercicio de la actividad.
  • Las entidades en régimen de atribución de rentas que abonen o satisfagan rentas sujetas al IRPF.
  • Las personas jurídicas y demás entidades contribuyentes del Impuesto de Sociedades que abonen o satisfagan rentas sujetas a este impuesto.
  • Los contribuyentes del Impuesto sobre la Renta de No Residentes (IRNR) que operen en España mediante establecimiento permanente o sin establecimiento permanente en determinados supuestos.

En qué momento tengo que realizar la retención o ingreso a cuenta

Con carácter general, la obligación nace en el momento en que el que satisfagas o abones las rentas.

En los rendimientos de capital mobiliario la obligación nace:

  • En el momento en el que son exigibles o en el de su pago o entrega si es anterior;
  • En el momento de la transmisión, amortización o reembolso si los rendimientos derivan de la transmisión amortización o reembolso de activos financieros.

En las ganancias patrimoniales la obligación de retener e ingresar a cuenta nace: Si la ganancia deriva de la transmisión o reembolso de acciones o participaciones de instituciones de inversión colectiva, cuando se formaliza la transmisión o reembolso de las acciones o participaciones.

Anticipo de la deducción por vivienda habitual

Si eres un trabajador por cuenta ajena puedes solicitar una reducción en dos enteros en el tipo de retención aplicable a tus rentas del trabajo siempre que:

  • La cuantía total de tus retribuciones íntegras por rendimientos del trabajo procedentes de todos tus pagadores sea inferior a 33.007,20 € anuales;
  • Efectúes pagos por préstamos destinados a la adquisición o rehabilitación de tu vivienda habitual (no se contempla la ampliación ni la construcción);
  • Tengas derecho a la deducción por inversión en vivienda habitual;
  • Comuniques esta situación a tu pagador (puedes utilizar el Modelo 145);
  • Y, el tipo de retención no resulte negativo como consecuencia de la reducción.

Si eres el pagador de las rentas del trabajo tendrás que tenerlo en cuenta para calcular la retención que debes practicar a tus empleados.

Plazos de presentación y efectos

Puedes efectuar la comunicación desde el momento en que destines cantidades a la adquisición o rehabilitación de tu vivienda habitual.

La regularización del tipo de retención tendrá efectos desde la fecha en que lo comunicas y, siempre que falten al menos 5 días para confeccionar la nómina.

No tienes que reiterar esta comunicación en cada ejercicio salvo que se produzcan variaciones en los datos que inicialmente has comunicado.

Obligaciones como retenedor

  1. Realizar mensual o trimestralmente la declaración e ingreso de las cantidades retenidas utilizando los modelos aprobados para los distintos tipos de renta.

Estos modelos son, entre otros, el Modelo 111 para las Retenciones e ingresos a cuenta de rendimientos del trabajo, actividades económicas, premios y determinadas imputaciones de renta y, el Modelo 115 para las Retenciones por arrendamiento de bienes inmuebles.

  • Declaraciones trimestrales: salvo que domicilies el pago, en los 20 primeros días naturales de abril, julio, octubre y enero por las cantidades retenidas en el trimestre anterior.
  • Declaraciones mensuales: entre otros casos, cuando el volumen de tus operaciones en el año inmediato anterior es mayor de 6.010.121,04 €. El plazo, salvo que domicilies el pago, es en los 20 primeros días naturales del mes por las cantidades retenidas el mes anterior.

Deberás presentar declaraciones negativas, en los plazos anteriores y con los mismos modelos, cuando satisfaces rentas sometidas a retención o ingreso a cuenta y por la cuantía de las mismas no procede practicarlas.

Si el vencimiento de los plazos de presentación coincide con un día inhábil el plazo finalizará el primer día hábil siguiente.

Excepcionalmente, en 2020 las retenciones cuyo vencimiento se produjo a partir del 15 de abril y hasta el 20 de mayo se podían presentar e ingresar hasta esa fecha si el volumen de operaciones en 2019 no superó los 600.000 €

  1. Presentar una declaración informativa anual con los modelos aprobados para cada tipo de renta.

Deberás presentar el Modelo 190 si presentaste el Modelo 111 y, el Modelo 180 si presentaste el Modelo 115.

El plazo, con carácter general, es entre el 1 de enero y el 31 de enero del año siguiente al que corresponde la declaración anual.

  1. Emitir a favor del perceptor de la renta los certificados que acrediten las retenciones e ingresos a cuenta efectuados. Deberás ponerlos a su disposición antes del inicio de la declaración de IRPF. Puedes utilizar este modelo: Certificado

Comunicar al perceptor de la renta, en el momento de su abono, la retención o ingreso a cuenta practicado y el porcentaje aplicado.

El Consejo de Administración deber reunirse como mínimo una vez al trimestre

Le recordamos que la Ley de Sociedades de Capital obliga al Consejo de Administración a reunirse al menos una vez cada trimestre.

Como ya sabe en las SA y en las SL hay dos órganos de decisión: la junta de socios y el órgano de administración (que es el que representa y gestiona la sociedad). Este último puede organizarse de varias formas:

  • Se puede nombrar un administrador único, varios administradores solidarios (cada uno puede actuar por separado) o varios mancomunados (tienen que actuar conjuntamente).
  • Bien se puede nombrar un mínimo de tres administradores (y un máximo de 12 en las SL) que actúen como Consejo de Administración. En este caso las decisiones se toman conjuntamente, y se suele delegar su ejecución en un consejero delegado.

Recuerde que:

  • El consejo de administración estará formado por un mínimo de tres miembros. Los estatutos fijarán el número de miembros del consejo de administración o bien el máximo y el mínimo, correspondiendo en este caso a la junta de socios la determinación del número concreto de sus componentes.
  • En la sociedad de responsabilidad limitada, en caso de consejo de administración, el número máximo de los componentes del consejo no podrá ser superior a doce.

El Consejo debe reunirse cada tres meses

Le recordamos que la Ley de Sociedades de Capital (LSC) establece en su artículo 245  la  obligación del consejo de administración de reunirse, al menos, una vez al trimestre con la finalidad de que mantenga una presencia constante en la vida de la sociedad.

Por tanto, le recordamos que debería tener presente esta obligación legal, y en consecuencia comprobar que el presidente del Consejo convoca dichas reuniones trimestrales, cumpliendo los requisitos que marquen los estatutos.

También pueden hacer consejos universales (todos los miembros del Consejo aceptan reunirse sin convocatoria previa).

Atención. El Consejo debe reunirse al menos una vez al trimestre y plasmar las discusiones y acuerdos tomados en actas firmadas por el presidente y el secretario. 

Incluya en los estatutos la posibilidad de celebrar reuniones por videoconferencia y adoptar acuerdos por escrito (sin sesión) para una mayor agilidad.

¿Qué  ocurre si no se celebra alguna de ellas?

Aunque la ley no establece expresamente una sanción si no lo hacen, se puede entender que sus miembros no actúan diligentemente si incumplen dicha obligación, lo que aumenta el riesgo de que puedan incurrir en responsabilidades.

Aprobado el nuevo Reglamento que establece los requisitos informáticos de facturación

En el BOE del pasado 6 de diciembre de 2023 se ha publicado el Real Decreto 1007/2023, de 5 de diciembre, por el que se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soporten los procesos de facturación de empresarios y profesionales, y la estandarización de formatos de los registros de facturación. Los empresarios y profesionales tendrán hasta el 1 de julio de 2025 para adaptarse a estos cambios del software de facturación.

Queremos informarles de que el Gobierno ha aprobado el Reglamento (Real Decreto 1007/2023, de 5 de diciembre) que desarrolla los requisitos de los programas informáticos de facturación para evitar el "software de doble uso".

Con el objetivo de poner final a la producción, tenencia y uso de programas y sistemas informáticos que permitan la manipulación de los datos contables y de gestión (lo que se conoce como "software de doble uso"), La Ley General Tributaria impone la obligación "por parte de los productores, comercializadores y usuarios, de que los sistemas y programas informáticos o electrónicos que soporten los procesos contables, de facturación o de gestión de quienes desarrollen actividades económicas garanticen la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros, sin interpolaciones, omisiones o alteraciones de las que no quede la debida anotación en los sistemas mismos", y este Real Decreto 1007/2023, de 5 de diciembre, es el desarrollo reglamentario de esa obligación.

Este Reglamento se centra, exclusivamente, en garantizar que los sistemas informáticos, que soporten los procesos de facturación de los obligados tributarios, cumplan el conjunto de estos requisitos, quedando fuera de su ámbito objetivo los procesos contables y de gestión de empresarios y profesionales. Para ello, se establecen las especificaciones que deben cumplir los sistemas de facturación.

Atención. Tras la aprobación de este Reglamento deben aprobarse por Orden Ministerial las especificaciones técnicas que deberá reunir el software de facturación y en la que se incluirán mayores concreciones sobre esta regulación.

Hay que resaltar que es diferente este desarrollo reglamentario del que hay pendiente de la obligación de empresarios y profesionales de facturar electrónicamente (Proyecto de Reglamento de factura electrónica B2B, actualmente en tramitación por el Ministerio de Economía, Comercio y Empresa con la participación de la Agencia Tributaria.). Precisamente, dicha obligación no se hará efectiva hasta después de que la norma reglamentaria se publique y en la misma se regulará la factura electrónica, y se referirá a la documentación, conservación y transmisión de estos documentos.

Atención. Las obligaciones que recoge el Reglamento no se dirigen tanto a los empresarios o profesionales, sino que están definidas, sobre todo, para los productores y comercializadores del software de facturación, que son quienes deberán ofertar a los empresarios sistemas informáticos de facturación adaptados a la norma.

¿Cuál es su objeto y ámbito territorial?

Tiene por objeto la regulación de los requisitos y especificaciones técnicas que debe cumplir cualquier sistema y programa informático o electrónico, en adelante denominado genéricamente sistema informático, utilizado por quienes desarrollen actividades económicas, de acuerdo con la definición dada en la Ley 35/2006 del IRPF, cuando soporte los procesos de facturación de las operaciones correspondientes a su actividad, para garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación sin interpolaciones, omisiones o alteraciones de las que no quede la debida anotación en los sistemas mismos, con la información sobre todas las entregas de bienes y prestaciones de servicios.

El Reglamento es aplicable en todo el territorio español, sin perjuicio de las especialidades establecidas por los territorios forales (País Vasco y Navarra) de concierto y convenio económico y por la normativa específica para Canarias, Ceuta y Melilla. Se precisa en relación con los territorios forales, que el Reglamento es aplicable a los obligados tributarios cuando tengan su domicilio fiscal en territorio común.

¿A qué obligados tributarios resultan de aplicación?

El Reglamento se aplicará a los obligados tributarios que se indican a continuación, que utilicen sistemas informáticos de facturación, aunque solo los usen para una parte de su actividad:

  • Los contribuyentes del Impuesto sobre Sociedades, excepto los del sector público y las entidades parcialmente exentas que sólo estarán sometidas por las operaciones que generen rentas sujetas y no exentas
  • Los contribuyentes del Impuesto sobre la Renta de las Personas Físicas que desarrollen actividades económicas.
  • Los contribuyentes del Impuesto sobre la Renta de no Residentes que obtengan rentas mediante establecimiento permanente.
  • Las entidades en régimen de atribución de rentas que desarrollen actividades económicas, sin perjuicio de la atribución de rendimientos que corresponda efectuar a sus miembros.
  • A los productores y comercializadores de los sistemas informáticos de facturación.

Se excluyen:

  • No se aplicarán a los contribuyentes que lleven los libros registros a través de la Sede electrónica de la AEAT mediante el suministro electrónico de los registros de facturación (SII).
  • El Reglamento también prevé la posibilidad de que el Departamento de Inspección de la AEAT, previa solicitud, otorgue alguna dispensa en la aplicación de este Reglamento, en relación con determinados sectores empresariales o profesionales u operaciones, respecto de los que se aprecien circunstancias excepcionales.

Atención. Los productores y comercializadores de los sistemas y programas informáticos deberán tener adaptados los mismos a las exigencias de este Reglamento, en el plazo máximo de 9 meses desde la entrada en vigor de la Orden ministerial que apruebe las especificaciones técnicas de esta materia.  Por su parte, los usuarios (no excluidos) deberán tener operativos y adaptados sus sistemas y programas de facturación antes del 1 de julio de 2025.

¿Qué operaciones determinan que los sistemas informáticos deban someterse a las nuevas previsiones?

Las nuevas normas resultarán de aplicación a los sistemas informáticos de facturación en relación con las operaciones correspondientes a la actividad de los obligados tributarios señalados en el apartado anterior, con las siguientes excepciones:

  • A los contribuyentes que tributen por el régimen especial de la agricultura, ganadería y pesca del IVA en las operaciones con expedición de recibo
  • A los contribuyentes en recargo de equivalencia y régimen simplificado de IVA y a los que el Departamento de Gestión autoriza a no emitir factura
  • Las relacionadas con determinadas entregas de energía eléctrica o las facturadas por la Comisión Nacional de Energía y por cuenta de distribuidores y de los productores de energía eléctrica en régimen especial o de sus representantes.
  • Las documentadas en facturas por operaciones realizadas a través de establecimientos permanentes en el extranjero.

¿Qué sistemas informáticos deberán utilizar los empresarios y profesionales afectados?

Los obligados tributarios pueden realizar el cumplimiento de las nuevas obligaciones utilizando las siguientes opciones:

  • Un sistema informático propio (que cumpla los requisitos establecidos en la Ley General Tributaria y en el propio reglamento que comentamos), que debe contar con una declaración responsable de la que quede constancia formal, expedida por la persona o entidad productora, fabricante o desarrolladora del mismo, debiendo certificar que sus sistemas informáticos se ajustan a las normas y responden ante quienes los adquieran o utilicen para dar soporte a sus procesos de facturación, pudiendo ser solicitada por el cliente o por la Administración. Esta declaración responsable deberá constar por escrito y de modo visible. Además, incluirá los datos referentes al sistema informático, así como conocer las características de la instalación del mismo y debe contener los datos identificativos y de localización del productor del mencionado sistema informático y la fecha y lugar en que la firma.

Se admite la posibilidad de utilización de un mismo sistema informático por parte de varios obligados tributarios siempre que los registros de facturación de cada uno de ellos estén diferenciados y los requisitos se cumplan por separado para cada uno de ellos.

  • La aplicación informática que a tal efecto pueda desarrollar la Administración tributaria.

¿Qué requisitos deberán cumplir los sistemas y programas informáticos?

Se establece que los sistemas informáticos y que se utilicen para registrar y documentar las entregas de bienes y prestaciones de servicios deben garantizar la integridad, conservación, accesibilidad, legibilidad, trazabilidad, e inalterabilidad de los registros de facturación. Además, el sistema informático deberá tener capacidad de remitir por medios electrónicos a la Administración tributaria, de forma continuada, segura, correcta, íntegra, automática, consecutiva, instantánea y fehaciente, todos los registros de facturación generados y contar con un registro de eventos que recoja automáticamente, en el momento en que se produzcan, determinadas interacciones con dicho sistema informático, operaciones realizadas con él o sucesos ocurridos durante su uso, guardando los datos correspondientes a cada uno de ellos, que deberán poder ser consultados desde el propio sistema informático.

En los sistemas informáticos deberá encontrarse debidamente disociado el acceso a la información con trascendencia tributaria del acceso a la posible información confidencial de carácter no patrimonial, de forma que la Administración tributaria pueda acceder directamente a la consulta y al resto de funcionalidades exigidas sobre la información de los registros de facturación y de eventos.

Registros de facturación

Se indica que el sistema informático debe generar automáticamente un registro de facturación de alta de forma simultánea o inmediatamente anterior a la expedición de la factura, especificándose el contenido mínimo a generar. Así deberán incluir, entre otros datos:

  • Número de identificación fiscal y nombre y apellidos, razón o denominación social completa del obligado a expedir la factura.
  • El número y, en su caso, serie de la factura.
  • La fecha de expedición de la factura y la fecha en que se hayan efectuado las operaciones que se documentan en ella.
  • El tipo de factura expedida, indicando si se trata de una factura completa o simplificada.
  • La descripción general de las operaciones y el importe total de la factura.
  • Indicación del régimen o regímenes aplicados a las operaciones documentadas a efectos del Impuesto sobre el Valor Añadido, o de otras operaciones con trascendencia tributaria.

Se establece la posibilidad de generar un registro de facturación de anulación cuando erróneamente se haya emitido una factura y sea necesario, por lo tanto, anular su correspondiente registro de facturación de alta.

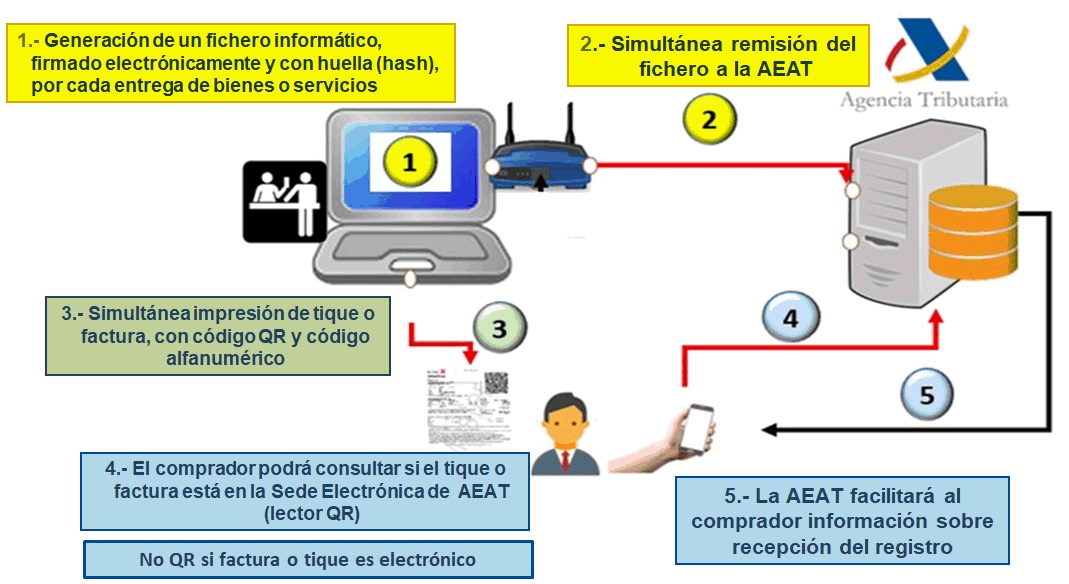
Por último, se introduce la necesidad de generar huella o «hash» a los registros de facturación, así como firmarlos electrónicamente.

Certificación de los sistemas informáticos

Es el productor del sistema el que deberá certificar que el sistema cumple con la normativa, y lo hará mediante una declaración responsable efectuada por escrito y de modo visible, para que la pueda ver el comercializador y el usuario.

Esa declaración responsable incluirá los datos referentes al sistema informático que permitan identificarlo, conteniendo también los datos del productor y la fecha y lugar de la firma.

8. Verificación del cumplimiento de la obligación por la Administración tributaria

Sujetándose a lo prevenido en la Ley General Tributaria, la Administración tributaria podrá personarse en el lugar donde se encuentre o se utilice el sistema, pudiendo exigir el acceso completo e inmediato a los registros de facturación y de eventos o sus copias seguras, así como descargarlo o copiarlo y consultar los datos. Asimismo, podrá requerir y obtener copia de los registros conservados y podrá requerir a los productores o comercializadores la información que necesite para verificar que el sistema cumple los requisitos exigidos por este Reglamento.

Posibilidad de remisión de los registros de facturación a la Administración tributaria

Se establece la posibilidad al obligado tributario que utilice sistemas informáticos de facturación para que, de forma voluntaria, cumpla con ciertas especificaciones técnicas (que tienen que establecerse) de remisión inmediata y segura a la AEAT de todos los registros de facturación generados.

Se precisa que tienen la consideración de «Sistemas de emisión de facturas verificables» o «Sistemas VERI*FACTU», aquellos sistemas informáticos propios que sean utilizados por el obligado tributario para remitir efectivamente por medios electrónicos a la AEAT de forma continuada, segura, correcta, íntegra, automática, consecutiva, instantánea y fehaciente todos los registros de facturación generados. Además, no tendrán la obligación de realizar la firma electrónica de los registros de facturación, siendo suficiente con que calculen la huella o «hash» de dichos registros.

Se entenderá que un obligado tributario opta por este sistema, por el hecho de iniciar sistemáticamente la remisión de registros de facturación a la sede electrónica de la AEAT. Esta opción se prolongará, al menos, hasta la finalización del año natural en el que se haya producido, de forma efectiva, el primer envío de los registros de facturación.

Posibilidad de remisión de información por parte del receptor de la factura

Se posibilita al receptor de la factura (empresario o consumidor final) de proporcionar a la AEAT de forma voluntaria determinada información de la misma facilitando los datos contenidos en el código «QR» de la factura, sin que esta remisión de información tenga la consideración de denuncia pública.

En los casos en que en la factura sea "VERI*FACTU" el receptor podrá verificar si la factura ha sido remitida por el emisor a la AEAT.

https://sede.agenciatributaria.gob.es/static_files/Sede/Tema/Normativa/Analisis/2023/Imagenes/logo_verifactu.jpg
https://sede.agenciatributaria.gob.es/static_files/Sede/Tema/Normativa/Analisis/2023/Imagenes/captura_analisis.JPG

Integración de los registros de facturación en los libros registro

Se prevé que antes del 1 de julio de 2025, se desarrollará la posibilidad de integrar los registros de facturación generados y remitidos a la AEAT por medio de los «Sistemas de emisión de facturas verificables» en el contenido del libro registro de facturas expedidas que se regula en el Reglamento del IVA, y, del mismo modo, se podrá desarrollar dicha posibilidad respecto de los libros registros de ventas e ingresos, y de ingresos, a que se refiere el artículo 68 del Reglamento del IRPF.

Entrada en vigor y efectos del Reglamento

El Reglamento entró en vigor el 7 de diciembre de 2023, debiendo tener operativos los obligados tributarios los sistemas informáticos adaptados a las características y requisitos exigidos antes del 1 de julio de 2025, excepto los productores y comercializadores de los sistemas informáticos de facturación que deberán tenerlos en el mercado en un plazo de 9 meses desde la aprobación de la Orden Ministerial que especifique todos los detalles técnicos del registro.

La AEAT tendrá disponible en su Sede el servicio para la recepción de los registros de facturación remitidos por los Sistemas de emisión de facturas verificables en el plazo de nueve meses desde la publicación de la Orden Ministerial antes mencionada.

¿Se puede requerir la presencia de un notario para que levante acta de la Junta General de socios?

El administrador de una sociedad puede requerir a un notario para que levante acta de una junta de socios. Y estará obligado a requerirlo si, con cinco días de antelación a la fecha prevista para celebrarse la junta, lo piden socios que representen al menos el 5% del capital de la Sociedad Limitada (el 1% si se trata de una Sociedad Anónima).

Una cuestión a tener presente y que en muchas ocasiones es desconocida, es el derecho que corresponde a los socios a solicitar la presencia en la junta general de socios, de un Notario que levante acta notarial de la reunión.

Habitualmente, cuando se requiere a un notario para que levante acta de la junta es porque existen discrepancias entre los socios, y lo que se pretende con la presencia del notario es que éste, al amparo de su fe pública, relate con exactitud los hechos y dote de autenticidad y fuerza probatoria las declaraciones de voluntad de las partes.

Requerimiento notarial

De acuerdo con el artículo 203 de la Ley de Sociedades de Capital, los administradores podrán requerir la presencia de notario para que levante acta de la junta general y estarán obligados a hacerlo siempre que, con 5 días de antelación al previsto para la celebración de la junta, lo soliciten socios que representen, al menos, el 1% del capital social en la sociedad anónima o el 5% en la sociedad de responsabilidad limitada. En este caso, los acuerdos sólo serán eficaces si constan en acta notarial.

El acta notarial no se someterá a trámite de aprobación, tendrá la consideración de acta de la junta y los acuerdos que consten en ella podrán ejecutarse a partir de la fecha de su cierre.

Los honorarios notariales serán de cargo de la sociedad.

El socio que ha pedido la presencia de notario (si lo ha hecho por requerimiento notarial) puede solicitar al Registro Mercantil que anote dicha solicitud. Así, no se podrán inscribir en el Registro los acuerdos adoptados en la junta que no consten en acta notarial.

Una reciente resolución  de 11 de octubre de 2023 de la Dirección General de Seguridad Jurídica y Fe Pública (DGSJFP) ha confirmado la negativa de un registrador a inscribir los acuerdos de una junta (un socio solicitó acta notarial, se anotó en el Registro y el notario sólo hizo un acta de presencia para constatar ciertos hechos acaecidos en la junta).

Atención. Al solicitar acta notarial e inscribir la solicitud, los acuerdos que no consten en el acta no se inscriben

Acta notarial de la Junta

El Notario que hubiese sido requerido por los administradores para asistir a la celebración de la Junta y levantar acta de la reunión, juzgará la capacidad del requirente y, salvo que se trate de Junta o Asamblea Universal, verificará si la reunión ha sido convocada con los requisitos legales y estatutarios, denegándolo en otro caso

Una vez aceptado el requerimiento, el Notario se personará en el lugar, fecha y hora indicados en el anuncio, y procederá a asegurarse de la identidad y de los cargos de Presidente y Secretario de la reunión.

Constituida la Junta, preguntará a la asamblea si existen reservas o protestas sobre las manifestaciones del Presidente relativas al número de socios concurrentes y al capital presente.

Además de las circunstancias generales derivadas de la legislación notarial y registral, el Notario dará fe de los siguientes hechos o circunstancias:

  1. ª De la identidad del Presidente y Secretario, expresando sus cargos.
  2. ª De la declaración del Presidente de estar válidamente constituida la Junta y del número de socios con derecho a voto que concurren personalmente o representados y de su participación en el capital social.
  3. ª De que no se han formulado por los socios reservas o protestas sobre las anteriores manifestaciones del Presidente y, en caso contrario, del contenido de las formuladas, con indicación de su autor.
  4. ª De las propuestas sometidas a votación y de los acuerdos adoptados, con transcripción literal de unas y otros, así como de la declaración del Presidente de la Junta sobre los resultados de las votaciones, con indicación de las manifestaciones relativas al mismo cuya constancia en acta se hubiere solicitado.
  5. ª De las manifestaciones de oposición a los acuerdos y otras intervenciones cuando así se solicite, consignando el hecho de la manifestación, la identificación del autor y el sentido general de aquélla o su tenor literal si se entregase al Notario texto escrito, que quedará unido a la matriz.

El Notario podrá excusar la reseña de las intervenciones que, a su juicio, no fueren pertinentes por carecer de relación con los asuntos debatidos o con los extremos del orden del día. Cuando apreciare la concurrencia de circunstancias o hechos que pudieran ser constitutivos de delito podrá interrumpir su actuación haciéndolo constar en el acta.

Si las sesiones se prolongan durante dos o más días consecutivos, la reunión de cada día se consignará como diligencia distinta en el mismo instrumento y por orden cronológico.

En ningún caso el Notario calificará la legalidad de los hechos consignados en el instrumento.

La diligencia relativa a la reunión, extendida por el Notario en el propio acto o, ulteriormente, en su estudio con referencia a las notas tomadas sobre el lugar, no necesitará aprobación, ni precisará ser firmada por el Presidente y el Secretario de la Junta.

El acta notarial tendrá la consideración de acta de la Junta y, como tal, se transcribirá en el Libro de actas de la sociedad.

En la práctica, la fe pública notarial es útil a fin de dejar constancia fehaciente de lo que realmente ha sucedido en la junta general. Así, por ejemplo, puede quedar debidamente acreditado por parte del notario que los administradores han aclarado a los socios cuantas cuestiones hayan puesto de manifiesto éstos o, por el contrario, los socios minoritarios pueden tener la certeza de que se dejará constancia de lo contrario, en los casos en los que esto haya sucedido así.

En definitiva, el acta notarial se trata de un recurso de gran utilidad al que conviene acudir en todos aquellos casos en los que exista un conflicto entre los socios de una compañía mercantil.

Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.