Author - Grupo Coca Asesores

El Gobierno alcanza un acuerdo con los agentes sociales para prorrogar los beneficios de los ERTE hasta el 30 de septiembre

El acuerdo prevé exoneraciones de cuotas a la Seguridad Social según el tamaño de la empresa y la reactivación de su actividad. Además, establece mecanismos de protección para el empleo.

Le informamos que los Ministerios de Trabajo y Economía Social y de Inclusión, Seguridad Social y Migraciones han acordado con fecha de 25 de junio, en el marco del diálogo social, con los agentes sociales las nuevas condiciones que permitirán extender los beneficios de los ERTE hasta el próximo 30 de septiembre.

El acuerdo, que se trasladará a la reunión del Consejo de Ministros del 26 de junio, prevé beneficios en las cotizaciones de los trabajadores a la Seguridad Social, garantías para el mantenimiento del empleo y mecanismos de flexibilidad para que las empresas se adapten a los nuevos escenarios según evolucione la crisis sanitaria.

Exoneraciones de cuotas

El acuerdo incluye diferentes exoneraciones para las empresas, según su situación. En el caso de las empresas que están en situación de fuerza mayor parcial, el acuerdo hasta septiembre mantiene el espíritu del vigente, bonificando más las cotizaciones de los trabajadores activados que de los suspendidos.

De esta forma, para empresas con menos de 50 trabajadores tendrán una exoneración del 60% de las cotizaciones sociales de sus trabajadores activados en los meses de julio, agosto y septiembre y del 35% para los trabajadores que continúen suspendidos.

Para las empresas de 50 o más trabajadores, las exoneraciones serán del 40% para los trabajadores activados y del 25% para los no activados.

Por su parte, las empresas que están actualmente en ERTE por fuerza mayor total pasarán a ERTE de transición hasta el 30 de septiembre. Dentro de ellas, las que cuentan con menos de 50 trabajadores tendrán una exoneración decreciente en las cotizaciones de sus empleados del 70%, 60% y 35% en julio, agosto y septiembre, respectivamente. Para las empresas de 50 y más trabajadores, las exoneraciones pasarían a ser del 50%, 40% y 25%, en julio, agosto y septiembre, respectivamente.

Estos ERTE se tramitarán contando con el informe preceptivo de la Inspección de Trabajo y tras haber informado a los representantes legales de los trabajadores, tal y como regula el artículo 47 del Estatuto de los Trabajadores.

Salvaguarda para el empleo

Las empresas que se acojan a las exoneraciones previstas en caso de ERTE, deberán mantener el empleo durante un período de seis meses.

Durante un ERTE en vigor, las empresas no podrán efectuar despidos y tampoco podrán repartir dividendos. Quedan fuera del ámbito de aplicación de estos ERTE las empresas radicadas en paraísos fiscales.

Las personas trabajadoras de las empresas que se acojan a estos ERTE no podrán realizar horas extra. No estará permitido que las empresas concierten nuevas contrataciones laborales, directas o a través de ETT, ni que establezcan nuevas externalizaciones, durante la vigencia de los ERTE.

Protección por desempleo

Las personas afectadas por expedientes de regulación temporal de empleo derivados del Covid-19, tanto de fuerza mayor total o parcial como basados en causas productivas o los tramitados en caso de rebrote, gozarán de la protección reforzada prevista en el anterior acuerdo: se les reconocerá la prestación aun cuando no acrediten periodo de cotización previo y se les aplicará el contador a 0.

Ingreso mínimo Vital

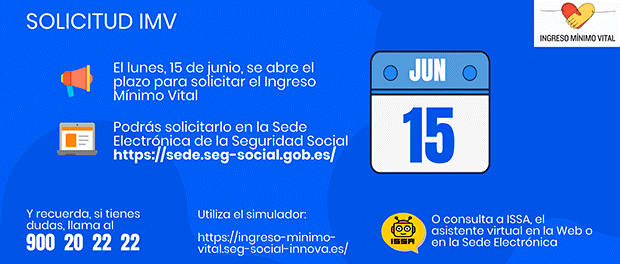
Arranca el plazo para solicitar el ingreso mínimo vital

Desde el 15 de junio de 2020 se puede solicitar el ingreso mínimo vital, la nueva prestación económica en su modalidad no contributiva de la Seguridad Social. La solicitud debe realizarse a través de la Sede Electrónica de la Seguridad Social y, cuando la situación sanitaria lo permita, también se podrá efectuar en los Centros de Atención e Información de la Seguridad Social (CAISS). Las solicitudes que se presenten durante los tres primeros meses serán reconocidas con efecto retroactivo desde el 1 de junio. Después de este plazo, el derecho a la prestación del ingreso mínimo vital nacerá a partir del primer día del mes siguiente al de la fecha de presentación de la solicitud. El Instituto Nacional de la Seguridad Social (INSS) enviará un sms a los solicitantes que resulten beneficiarios de la ayuda

Como ya le hemos venido informando, el Real Decreto-ley 20/2020, de 29 de mayo, ha regulado el ingreso mínimo vital, mediante una prestación no contributiva de la Seguridad Social, y con efectos desde el 1 de junio de 2020.

La norma tiene por objeto la creación y regulación del ingreso mínimo vital (en adelante, IMV) como prestación dirigida a prevenir el riesgo de pobreza y exclusión social de las personas que vivan solas o integradas en una unidad de convivencia, cuando se encuentren en una situación de vulnerabilidad por carecer de recursos económicos suficientes para la cobertura de sus necesidades básicas.

El IMV se configura como el derecho subjetivo a una prestación de naturaleza económica que garantiza un nivel mínimo de renta a quienes se encuentren en situación de vulnerabilidad económica en los términos que se definen en el presente RDL 20/2020.

¿Cómo y cuándo pedir el Ingreso Mínimo Vital?

Desde el 15 de junio de 2020 se puede solicitar la nueva prestación de la Seguridad Social: el ingreso mínimo vital.

Para solicitarlo o se han habilitado dos opciones:

  • Si dispone de certificado electrónico o usuario y contraseña en cl@ve lo puede solicitar a través de la Sede Electrónica de la Seguridad Social adjuntando también la documentación necesaria y rellenando los datos del formulario. Esta opción es la más recomendable por lo que se ha habilitado la posibilidad de utilizar este servicio con la ayuda de una persona que disponga de certificado electrónico o cl@ve y que actuará en calidad de representante. Podrá acceder desde este enlace, seleccionando el método de autenticación.
  • Si no dispone de certificado digital o usuario y contraseña en cl@ve podrá utilizar el servicio habilitado por el Instituto Nacional de la Seguridad Social en la Sede Electrónica para su solicitud sin certificado al que puede acceder desde este enlace, donde se abrirá un formulario para rellenar con los datos del solicitante y de los posibles beneficiarios que formen parte de la unidad de convivencia, sus documentos identificativos y la documentación necesaria para resolver la solicitud.

¿Cómo rellenar el formulario?

De cara a completar el formulario, es recomendable leer las indicaciones que figuran una vez accedemos a la página si pinchamos sobre la pregunta de ¿Cómo debo rellenar el formulario de solicitud del ingreso Mínimo Vital?

En ese apartado encontraremos instrucciones sobre cómo rellenar cada uno de los apartados del formulario:

  • Datos del solicitante:
  • datos personales
  • datos de el/la representante legal
  • datos relativos al alojamiento
  • de la unidad de convivencia
  • situación laboral
  • Personas que integran la unidad de convivencia y sus datos
  • Declaración de ingresos y patrimonio
  • Datos fiscales y domicilio para comunicaciones (si son distintos al indicado para la solicitud)
  • Alegaciones que se deban tener en consideración y no estén recogidas en el formulario
  • Cuenta bancaria para el cobro de la prestación
  • Apartado para documentación

Es obligatorio que adjunte un documento en el que figure un texto como el siguiente o similar: 

"Sirva este escrito que acompaño a mi solicitud de fecha...........como acreditación de mi voluntad de solicitar el ingreso mínimo vital. 

Firmado:

A continuación debe figurar el nombre, apellidos, firma manuscrita y número de DNI/NIE del solicitante y, en caso de haberlos, el nombre, apellidos, firma manuscrita para cada miembro de la unidad de convivencia.

Documentación

Es también conveniente, antes de comenzar la solicitud, revisar la documentación necesaria. Podrá comprobarla pinchando sobre la pregunta ¿qué documentación me van a pedir? que aparece al abrir el formulario

En este apartado encontrará toda la documentación pertinente para acreditar cada una de las situaciones, desde la identidad, a su situación administrativa, familiar, de residencia, patrimonial, las excepciones a las que tenga derecho, etc.

La documentación básica que necesitará es:

  • Para acreditar la identidad: DNI o NIE en el caso de extranjeros.
  • Para acreditar la residencia legal en España: inscripción en el registro central de extranjeros, tarjeta de residencia de familiar de ciudadano de la Unión Europea o tarjeta de identidad de extranjeros.
  • Para acreditar el domicilio en España: certificado de empadronamiento donde consten todas las personas empadronadas en el domicilio y la fecha de antigüedad.
  • Para acreditar la existencia de la unidad de convivencia: libro de familia, certificado de nacimiento del registro civil de los hijos, o inscripción en el registro de parejas de hecho.

¿Cómo consulto el estado de mi solicitud?

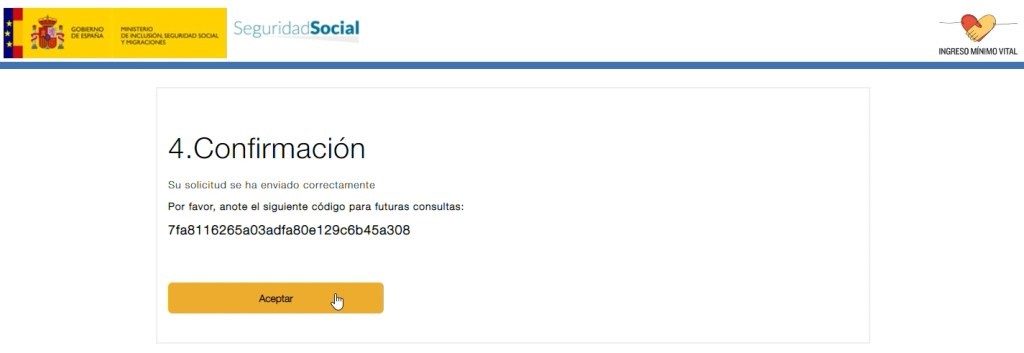
El formulario recoge también un apartado que le indica cómo comprobar el estado de su solicitud. Para ello necesitará el código de solicitud que le aparece al finalizar el proceso, una vez confirmada y después de que haya podido revisar los datos introducidos en la última página del formulario.

Con este código de solicitud, podrá comprobar su estado a través del servicio «Aportar documentación a una solicitud» que figura en el propio formulario y que sirve también para incluir documentación adicional.

Otros canales

Una vez que la situación sanitaria lo permita, la solicitud se podrá hacer también en la red de Centros de Atención e Información de la Seguridad Social (CAISS), hasta entonces también puede enviarse la solicitud y la documentación por correo ordinario.

Además, se está trabajando para que se pueda acceder a través de ayuntamientos, una vez se firmen los convenios previstos.

Si tiene dudas sobre si tiene derecho a percibirlo, puede probar el simulador habilitado para ello pinchando en este enlace. Además, puede hacer consultas a través del teléfono gratuito 900 20 22 22 o utilizando a ISSA, el asistente virtual de la Seguridad Social accesible tanto en la web como en la Sede Electrónica.

COVID-19. Medidas laborales para la «nueva normalidad»: Las empresas deberán garantizar la distancia entre empleados, facilitarles desinfectantes y mantener el teletrabajo como opción prioritaria

El Decreto de la denominada "nueva normalidad" se ha publicado en el BOE del día 10 de junio 2020. En concreto, el Real Decreto-Ley 21/2020, de 9 de junio, establece para todo el territorio nacional una serie de medidas urgentes de prevención, contención y coordinación, dirigidas a garantizar el derecho a la vida y a la protección de salud mientras perdure la crisis sanitaria ocasionada por el COVID-19, una vez que expire la vigencia del estado de alarma (21 de junio de 2020) y de las medidas extraordinarias establecidas a su amparo. Entre las medidas de prevención e higiene, podemos destacar que las empresas deberán garantizar la distancia entre empleados, facilitarles desinfectante, reordenar los puestos de trabajo y la organización de turnos, o el uso de lugares comunes, y mantener el teletrabajo como opción prioritaria.

Le informamos que ya se ha publicado en el BOE del día 10 de junio 2020, el Real Decreto-ley 21/2020, de 9 de junio, de medidas urgentes de prevención, contención y coordinación para hacer frente a la crisis sanitaria ocasionada por el COVID-19, más conocido como el Decreto de la denominada "nueva normalidad" aprobado por el Gobierno.

En concreto, el Real Decreto-Ley 21/2020, de 9 de junio, establece para todo el territorio nacional una serie de medidas urgentes de prevención, contención y coordinación, dirigidas a garantizar el derecho a la vida y a la protección de salud mientras perdure la crisis sanitaria ocasionada por el COVID-19, una vez que expire la vigencia del estado de alarma (21 de junio de 2020) y de las medidas extraordinarias establecidas a su amparo. Entre las medidas de prevención e higiene, podemos destacar que las empresas deberán garantizar la distancia entre empleados,  facilitarles desinfectante, reordenar los puestos de trabajo y la organización de turnos, o el uso de lugares comunes, y mantener el teletrabajo como opción prioritaria.

En los centros de trabajo

En el entorno de trabajo se establecen las siguientes obligaciones para el titular de la actividad económica o, en su caso, para el director de los centros y entidades, y ello sin perjuicio del cumplimiento de la normativa de prevención de riesgos laborales y del resto de normas laborales que resulten aplicables:

1. Adoptar medidas de ventilación, limpieza y desinfección, con arreglo a los protocolos que se establezcan en cada caso.

2. Poner a disposición de las personas trabajadoras agua y jabón, o geles hidroalcohólicos o desinfectantes con actividad virucida, autorizados y registrados por el Ministerio de Sanidad para la limpieza de manos.

3. Adaptar las condiciones de trabajo, incluida la ordenación de los puestos de trabajo y la organización de los turnos, así como el uso de los lugares comunes de forma que se garantice el mantenimiento de una distancia de seguridad de 1,5 metros entre el personal o, cuando esto no sea posible, proporcionar EPI adecuados al nivel de riesgo.

4. Adoptar medidas para evitar la coincidencia masiva de personas, tanto de personas trabajadoras como de clientes o usuarios, en los centros de trabajo durante las franjas horarias de previsible mayor afluencia.

5. Adoptar medidas para la reincorporación progresiva de forma presencial a los puestos de trabajo y la potenciación del uso del teletrabajo cuando por la naturaleza de la actividad laboral sea posible.

Además, cuando una persona trabajadora empiece a tener síntomas compatibles con la enfermedad, sigue estableciéndose la obligación tanto de contactar inmediatamente con el teléfono habilitado por la comunidad autónoma o centro de salud correspondiente, y, en su caso, con los correspondientes servicios de prevención de riesgos laborales, como la de colocarse una mascarilla y seguir las recomendaciones que se le indiquen, hasta que su situación médica sea valorada por un profesional sanitario.

Estas medidas de prevención e higiene básicas, sin perjuicio de las que se establezcan por las administraciones competentes sobre todo en materia de aforo, desinfección, prevención y acondicionamiento, se aplicarán a todos los sectores de actividad y en particular en los centros, servicios y establecimientos sanitarios (art. 8), en los centros docentes (art. 9), en los centros residenciales de carácter social (art. 10), en los establecimientos comerciales (art. 11), en los hoteles y alojamientos turísticos (art. 12), en las actividades de hostelería y restauración (art. 13), en museos, bibliotecas, archivos o monumentos, así como en establecimientos de espectáculos públicos y de otras actividades recreativas (art. 14) y en instalaciones deportivas (art. 15).

El incumplimiento de estas obligaciones serán sancionadas, sin perjuicio de la responsabilidad que recaiga en el orden laboral, conforme a lo dispuesto en la Ley General de Salud Pública.

Uso obligatorio de mascarillas

Las mascarillas deberán seguir utilizándose en:

  • la vía pública, espacios al aire libre y espacios cerrados de uso público o abiertos al público, cuando no pueda garantizarse el mantenimiento de una distancia de seguridad interpersonal de, al menos, 1,5 metros.
  • los medios de transporte aéreo, marítimo, en autobús, o por ferrocarril, y en los transportes públicos y privados complementarios de viajeros en vehículos de hasta 9 plazas, incluido el conductor, si los ocupantes de los vehículos de turismo no conviven en el mismo domicilio.

El incumplimiento de esta obligación será considerado infracción leve y se sancionará con multa de hasta 100 euros.

Como hasta ahora, esta obligación no será exigible a los que presenten algún tipo de enfermedad o dificultad respiratoria que pueda verse agravada por el uso de la mascarilla o que, por su situación de discapacidad o dependencia, no dispongan de autonomía para quitársela, o bien presenten alteraciones de conducta que hagan inviable su utilización; tampoco cuando se haga deporte individual al aire libre; ni en los supuestos de fuerza mayor o situación de necesidad; o cuando, por la propia naturaleza de las actividades, su uso resulte incompatible, con arreglo a las indicaciones de las autoridades sanitarias.

Además, este Real Decreto-Ley 21/2020, establece que la venta unitaria de mascarillas quirúrgicas no empaquetadas solo se podrá realizar en las oficinas de farmacia.

Otras medidas

Adicionalmente, se adoptan por Real Decreto-Ley 21/2020 otras medidas de las que destacamos las contenidas en:

  • Se autoriza el otorgamiento de avales a las operaciones de financiación que realice el Banco Europeo de Inversiones a través del Fondo Paneuropeo de Garantías en respuesta a la crisis del COVID-19, para asegurar la continuidad en la provisión de financiación a empresas durante la crisis, con el fin de evitar que una crisis de liquidez se transforme en una crisis de solvencia.
  • Sobre gestión de la prestación farmacéutica, se establece de manera coyuntural, y hasta que finalice la actual situación de crisis sanitaria, la posibilidad de establecer las medidas oportunas para dispensar los medicamentos en modalidad no presencial, garantizando la óptima atención con la entrega, si procede, de los medicamentos en centros sanitarios o, en establecimientos sanitarios autorizados para la dispensación de medicamentos próximos al domicilio del paciente, o en su propio domicilio. A estos efectos se establece que será el servicio de farmacia dispensador el responsable tanto del suministro de los medicamentos hasta el lugar de destino, como del seguimiento farmacoterapéutico.
  • Se extiende hasta el 31 de diciembre de 2020, aunque los estatutos no lo hubieran previsto, la posibilidad de que las sesiones de los órganos de gobierno y de administración de las asociaciones, de las sociedades civiles y mercantiles, del consejo rector de las sociedades cooperativas y del patronato de las fundaciones, se celebren por videoconferencia o por conferencia telefónica múltiple y que sus acuerdos puedan celebrarse mediante votación por escrito y sin sesión siempre que lo decida el presidente o cuando lo soliciten, al menos, dos de los miembros del órgano.

Novedades en los pagos fraccionados del Impuesto sobre Sociedades

COVID-19. La Seguridad Social lanza un simulador para saber si podemos optar al ingreso mínimo vital

La Seguridad Social acaba de lanzar un simulador web para que los interesados puedan hacerse una idea sobre si podrían optar por esta ayuda para sus familias, y la cantidad que le podrían corresponder, de acuerdo con el Real Decreto-ley 20/2020, de 29 de mayo, que ha regulado el ingreso mínimo vital, que se configura como una nueva prestación económica en su modalidad no contributiva de la Seguridad Social.

Como ya le hemos venido informando, el Real Decreto-ley 20/2020, de 29 de mayo, por ha regulado el ingreso mínimo vital, mediante una prestación no contributiva de la Seguridad Social, y con efectos desde el 1 de junio de 2020.

La norma tiene por objeto la creación y regulación del ingreso mínimo vital (en adelante, IMV) como prestación dirigida a prevenir el riesgo de pobreza y exclusión social de las personas que vivan solas o integradas en una unidad de convivencia, cuando se encuentren en una situación de vulnerabilidad por carecer de recursos económicos suficientes para la cobertura de sus necesidades básicas.

El IMV se configura como el derecho subjetivo a una prestación de naturaleza económica que garantiza un nivel mínimo de renta a quienes se encuentren en situación de vulnerabilidad económica en los términos que se definen en el presente RDL 20/2020.

Pues bien, la Seguridad Social acaba de lanzar un simulador web para que los interesados puedan hacerse una idea sobre si podrían optar por esta ayuda para sus familias, y la cantidad que le podrían corresponder.

Este simulador le hará una serie de preguntas sobre su situación y, según las respuestas, podrá comprobar si cumple los requisitos para recibir la prestación del IMV y podrá saber el importe aproximado que le correspondería.

Tenga en cuenta que esta simulación no tramita la prestación, y el resultado solo tiene valor informativo.

irpf

¿Cómo afecta al IVA los casos de moratoria, descuentos o condonación en el pago del alquiler de un local como consecuencia del COVID-19?

La crisis originada por el COVID-19 está llevando, en algunos casos, a la renegociación de contratos de arrendamiento de locales de negocio por causa de fuerza mayor. Las solicitudes efectuadas por los arrendatarios pueden tener muy diferente alcance, pero habitualmente se refieren a reducciones o bonificaciones de la renta arrendaticia o al establecimiento de periodos de carencia en el devengo o en la exigibilidad de las rentas durante los meses que dure la actual situación. Por ello resulta de interés tener en cuenta las posibles implicaciones tributarias a efectos del IVA.

Una de las consecuencias que ha traído consigo el estado de alarma ha sido el establecimiento de una moratoria de pago de alquileres que ha venido recogida, por un lado, en el Real Decreto Ley 11/2020 de Medidas Urgentes Complementarias para el ámbito social y económico, y que afectó a las personas físicas arrendatarias de vivienda habitual que se encuentren en situación de vulnerabilidad económica con motivo del COVID 19.

Y, también, el Real Decreto Ley 15/2020, en este caso para personas físicas y personas jurídicas que sean arrendatarias de contratos de arrendamientos para uso distinto de la vivienda.

Esto está llevando, en algunos casos, a la renegociación de contratos de arrendamiento de locales de negocio por causa de fuerza mayor. Las solicitudes efectuadas por los arrendatarios pueden tener muy diferente alcance, pero habitualmente se refieren a reducciones o bonificaciones de la renta arrendaticia o al establecimiento de periodos de carencia en el devengo o en la exigibilidad de las rentas durante los meses que dure la actual situación. Por ello resulta de interés tener en cuenta las posibles implicaciones tributarias a efectos del IVA.

¿Cuándo se devenga el IVA?

El arrendamiento es un servicio de tracto sucesivo, lo que supone que el IVA se devengue, en general, cuando las rentas sean exigibles.

De este modo, la repercusión e ingreso del impuesto será obligatoria con independencia del impago de la renta, incluso aunque este impago traiga causa en motivos de fuerza mayor.

Tal y como se desprende del criterio de la Dirección General de Tributos (por ejemplo, en la resolución vinculante V1117-16, de 21 de marzo), "solo en el caso de que formal y expresamente se cancele temporalmente la relación contractual arrendaticia, o se modifique el momento de su exigibilidad, con motivo de la medida cautelar de clausura del local que impide el uso del mismo, se dejará de devengar el Impuesto sobre el Valor Añadido".

En definitiva, solo si antes de la exigibilidad de la renta se alcanza un acuerdo expreso entre el arrendador y el arrendatario retrasando esa exigibilidad y/o reduciendo las rentas, se podrá evitar la repercusión del IVA sobre la renta originalmente pactada en el momento de la exigibilidad inicialmente acordada. No se olvide, en cualquier caso, que si solo se modifica la exigibilidad, ello retrasará la repercusión del IVA, pero no el importe de la renta sobre la que, una vez se produzca esa exigibilidad, se deberá calcular el IVA a repercutir.

Frente a ello, si no se ha alcanzado ese tipo de acuerdo con carácter previo a la exigibilidad de la renta y, por tanto, se ha repercutido el impuesto sobre el importe de la renta original, cabrá modificar la base imponible posteriormente en dos situaciones:

  • Si se ofrecen descuentos o bonificaciones posteriores al devengo y exigibilidad de las rentas.
  • Si se produce el impago de las rentas ya facturadas.

En ambos casos, se deben emitir las correspondientes facturas rectificativas; en el segundo, además, se deberá seguir el procedimiento especialmente regulado para supuestos de impago, que implica efectuar la oportuna comunicación a la Administración Tributaria.

Criterio de la DGT

Según el criterio de la Dirección General de Tributos (DGT) solo la modificación del momento de la exigibilidad evita el devengo del impuesto, siempre que esa modificación se pacte de forma expresa.

Si no se negocia la modificación en ese momento, tendrá lugar el devengo del impuesto, sin perjuicio de que se pueda modificar posteriormente la base imponible (i) si se otorgan descuentos o bonificaciones posteriores, o (ii) si tiene lugar el impago de las rentas. Pero ello requiere seguir un procedimiento que exige la emisión de facturas rectificativas y, en los casos de impago, además, un procedimiento especial regulado para estos supuestos.

En su reciente resolución V1467-20, de 19 de mayo de 2020 (en la que se hace referencia a las renegociaciones de arrendamientos como consecuencia del COVID-19), la DGT ha concluido en el mismo sentido.

En concreto, analiza el caso de una persona física arrendadora de un local comercial en el que ejerce la actividad de hostelería que ha acordado una reducción del 50% de la renta con la entidad arrendataria. La DGT se remite a las reglas de devengo de IVA en las operaciones de tracto sucesivo, para concluir que "sólo en el caso de que formal y expresamente se cancele temporalmente la relación contractual arrendaticia o se modifique el momento de su exigibilidad se dejará de devengar el Impuesto sobre el Valor Añadido". Por lo tanto:

  1. Si la condonación parcial de la renta se realiza con anterioridad o simultáneamente a la exigibilidad de la renta, se debe entender que la nueva renta se ha reducido en la cuantía correspondiente y, por tanto, el descuento no formará parte de la base imponible de la operación.
  2. Si la condonación se pacta después de la exigibilidad de la renta, se producirá el devengo del impuesto y, por tanto, habrá que repercutir IVA sobre toda la renta, a pesar del pacto de condonación. En tal caso, recordemos que se podrá recuperar el IVA correspondiente al descuento mediante el procedimiento de minoración de la base imponible solo si se dan las circunstancias que permiten esta minoración.
Asesoría Coca - Asesoría Empresarial Madrid
Resumen de privacidad

Esta web utiliza cookies para que podamos ofrecerte la mejor experiencia de usuario posible. La información de las cookies se almacena en tu navegador y realiza funciones tales como guardar tus preferencias en cuanto a la gestión de cookies.

Si desactivases esta cookie no podríamos guardar tus preferencias y cada vez que visitaras nuestra web tendrías que activar o desactivar las cookies de nuevo.