¿Puede deducirse un profesional el gasto de electricidad consumida en la recarga de un vehículo eléctrico que utiliza en su actividad?
Cada vez más profesionales están incorporando el coche eléctrico a su día a día. Lo que no siempre está tan claro es hasta qué punto el gasto en electricidad puede considerarse deducible.
Hay decisiones que parecen puramente operativas, casi de sentido común, como pasarse al vehículo eléctrico para trabajar. Sin embargo, cuando se traslada esa decisión al terreno fiscal, la lógica deja de ser tan lineal.
En los últimos meses, a raíz de distintos pronunciamientos de la Dirección General de Tributos (DGT), en particular la consulta V2119-25, se ha generado una cierta sensación de flexibilidad en torno a la deducción del gasto eléctrico. Pero conviene no quedarse solo con el titular, porque el detalle cambia bastante el resultado.
El IVA de la electricidad y su deducción
La interpretación más reciente permite deducir el IVA de la electricidad destinada a la recarga del vehículo cuando exista una vinculación clara con la actividad económica. Es decir, si el gasto responde al desarrollo de la actividad profesional, ese IVA puede formar parte de las deducciones. Ahora bien, esa afirmación, que suena sencilla, tiene matices.
- No basta con utilizar el coche para trabajar de forma habitual. Hay que poder justificar que la electricidad consumida está efectivamente vinculada a esa actividad.
- Cuando la recarga se realiza en el domicilio, la separación entre consumo personal y profesional debe estar bien acreditada. Sin medición diferenciada, la deducción se vuelve más discutible.
El cambio de criterio por Hacienda
Durante años, la Agencia Tributaria ponía el foco en el porcentaje de uso del vehículo. Se deducía en función de ese porcentaje y debía coincidir con lo reflejado en la contabilidad. Ahora, el enfoque se desplaza. La clave ya no es tanto el porcentaje exacto, sino la realidad del uso profesional. Esto ha abierto la puerta a deducciones más amplias, pero también ha incrementado la exigencia probatoria.
La flexibilidad no significa libertad total. Si se pretende aplicar una deducción completa, habrá que demostrar que el uso profesional es prácticamente exclusivo.
- Atención. No ajustar la contabilidad o los registros a esta nueva realidad puede generar incoherencias que acaben en revisión.
La diferencia clave entre IVA e IRPF
Aquí es donde más errores se están produciendo. Una cosa es el IVA y otra muy distinta el IRPF.
En el caso del IVA, puede admitirse cierta flexibilidad si el gasto está vinculado a la actividad. Sin embargo, en el IRPF la exigencia es mucho más estricta.
Para que los gastos del vehículo, incluida la electricidad, sean deducibles en el IRPF, el coche debe estar afecto a la actividad de forma exclusiva.
Y cuando se habla de vehículos turismo, esa exclusividad no se presume.
Usar el vehículo también para fines personales, aunque sea de forma ocasional, puede impedir la deducción en el IRPF.
- Atención. Confundir el criterio del IVA con el del IRPF es uno de los errores más habituales y con mayor impacto económico.
Qué significa realmente que el vehículo esté afecto
No se trata solo de utilizar el coche para trabajar. La normativa exige algo más exigente. Debe existir una afectación real, continuada y prácticamente exclusiva a la actividad.
En determinados casos, como transportistas, agentes comerciales o taxistas, esta afectación se presume con mayor facilidad. En otros perfiles profesionales, la carga de la prueba recae totalmente en el contribuyente. Elementos como la rotulación del vehículo, el tipo de actividad o incluso la lógica del uso pueden ayudar, pero no garantizan nada por sí solos.
- Atención. No registrar el vehículo en los libros de la actividad puede impedir cualquier deducción, aunque el uso sea claramente profesional.
La Administración no establece pruebas concretas válidas de forma automática. Cada caso se valora de manera individual.
Recarga en domicilio y justificación del gasto
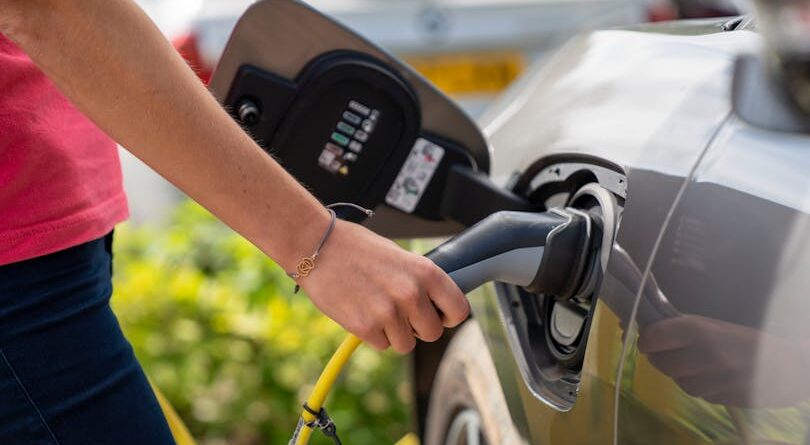
La recarga en el domicilio es una de las situaciones más habituales… y también una de las más delicadas. Si no existe un sistema que permita identificar el consumo eléctrico del vehículo de forma separada, justificar la deducción se complica.
En la consulta V2119-25 de la DGT se contemplaba la instalación de un punto de recarga específico con medición independiente. Ese detalle no es menor.
Sin una medición diferenciada, Hacienda puede entender que el gasto es doméstico y rechazar la deducción.
- Atención. No documentar adecuadamente el consumo puede hacer perder el derecho a deducir incluso en situaciones claramente profesionales.
En definitiva, el vehículo eléctrico ha llegado para quedarse en muchas actividades. Y, desde el punto de vista fiscal, se le está dando cierto encaje, aunque no sin condiciones. La sensación de que ahora «todo es deducible» no se ajusta del todo a la realidad. Más bien ocurre que el análisis se ha desplazado desde lo porcentual hacia lo probatorio.
En otras palabras, ya no basta con decir cuánto se usa el coche para trabajar. Ahora hay que demostrarlo con coherencia, con documentación y, sobre todo, sin contradicciones entre lo que se hace y lo que se declara.
Cuestionario:
1) ¿Puede deducirse un profesional el gasto de electricidad consumida en la recarga de un vehículo eléctrico que utiliza en su actividad?
Sí puede plantearse la deducción, pero no es automática: depende de que exista una vinculación clara del gasto con la actividad y, sobre todo, de cómo se justifique y documente, con diferencias relevantes según se trate de IVA o de IRPF.
2) ¿Qué ha generado la sensación de mayor flexibilidad en esta materia?
Distintos pronunciamientos de la Dirección General de Tributos (DGT), en particular la consulta V2119-25, han impulsado esa percepción. Aun así, el “detalle” de los criterios y de la prueba puede cambiar el resultado.
3) En IVA, ¿se puede deducir el IVA de la electricidad usada para recargar el vehículo?
Según la interpretación más reciente , puede deducirse el IVA de la electricidad destinada a la recarga cuando exista una vinculación clara con la actividad económica.
4) ¿Basta con usar el coche para trabajar de forma habitual para deducir el IVA de la electricidad?
No. La circular indica que hay que poder justificar que la electricidad consumida está efectivamente vinculada a la actividad profesional.
5) Si la recarga se realiza en el domicilio, ¿qué requisito práctico destaca la circular?
Que la separación entre consumo personal y profesional esté bien acreditada. Sin medición diferenciada, la deducción “se vuelve más discutible”.
6) ¿Qué cambio de enfoque se describe en relación con el criterio de Hacienda?
Antes se ponía el foco en el porcentaje de uso del vehículo (y su reflejo contable), mientras que ahora el enfoque se desplaza hacia la realidad del uso profesional, lo que “ha abierto la puerta a deducciones más amplias”, pero también incrementa la exigencia probatoria.
7) ¿La “flexibilidad” implica que todo sea deducible?
No. La flexibilidad no equivale a libertad total: para una deducción completa habría que demostrar que el uso profesional es prácticamente exclusivo.
8) ¿Qué riesgos existen si no se ajusta la contabilidad o los registros?
Que se generen incoherencias que puedan acabar en una revisión.
9) ¿Cuál es la diferencia clave entre IVA e IRPF ?
Que el criterio no es el mismo: en IVA “puede admitirse cierta flexibilidad” si el gasto está vinculado a la actividad, mientras que en IRPF la exigencia es “mucho más estricta”.
10) En IRPF, ¿cuándo serían deducibles los gastos del vehículo, incluida la electricidad?
Para que sean deducibles en IRPF, el coche debe estar afecto a la actividad de forma exclusiva.
11) En vehículos turismo, ¿se presume la exclusividad de afectación en IRPF?
No. Esa exclusividad no se presume.
12) ¿Puede el uso personal ocasional impedir la deducción en IRPF?
Sí. Usar el vehículo también para fines personales, aunque sea de forma ocasional, puede impedir la deducción en el IRPF.
13) ¿Qué error habitual se comete en esta materia?
Confundir el criterio del IVA con el del IRPF, lo que califica como uno de los errores más habituales y con mayor impacto económico.
14) ¿Qué significa “realmente” que el vehículo esté afecto a la actividad?
No es solo “utilizar el coche para trabajar”: debe existir una afectación real, continuada y prácticamente exclusiva a la actividad.
15) ¿Hay actividades en las que la afectación se presume con mayor facilidad?
Sí. Por ejemplo transportistas, agentes comerciales o taxistas.
16) En otros perfiles profesionales, ¿quién soporta la carga de la prueba?
En otros perfiles, la carga de la prueba recae totalmente en el contribuyente.
17) ¿Qué elementos pueden ayudar a acreditar el uso profesional?
La rotulación del vehículo, el tipo de actividad o incluso la lógica del uso, aunque se advierte que no garantizan nada por sí solos.
18) ¿Qué importancia tiene registrar el vehículo en los “libros de la actividad”?
No registrar el vehículo en los libros de la actividad puede impedir cualquier deducción, aunque el uso sea claramente profesional.
19) ¿Existen pruebas “automáticamente válidas” según la Administración?
La Administración no establece pruebas concretas válidas de forma automática y que cada caso se valora de manera individual.
20) ¿Por qué la recarga en domicilio es especialmente delicada?
Porque, si no existe un sistema que permita identificar el consumo del vehículo de forma separada, justificar la deducción se complica.
21) ¿Qué detalle concreto se menciona en la consulta V2119-25 sobre la recarga en domicilio?
Que se contemplaba la instalación de un punto de recarga específico con medición independiente, y ese detalle “no es menor”.
22) ¿Qué puede ocurrir si no hay medición diferenciada del consumo?
Hacienda puede entender que el gasto es doméstico y rechazar la deducción.
23) ¿Cuál es la conclusión general?
Que el vehículo eléctrico tiene encaje fiscal “aunque no sin condiciones”; no se ajusta a la realidad la idea de que ahora “todo es deducible”. El análisis se desplaza de lo porcentual a lo probatorio: ya no basta con decir cuánto se usa el coche para trabajar, sino que hay que demostrarlo con coherencia, documentación y sin contradicciones entre lo que se hace y lo que se declara.
Pueden ponerse en contacto con este despacho profesional para cualquier duda o aclaración que puedan tener al respecto.
Grupo Coca Asesores-Abogados es una asesoría ubicada en Madrid que atiende a clientes tanto en España como en el Extranjero. Solicite su presupuesto sin compromiso.
Dado que las noticias publicadas se pueden visualizar independientemente de su vigencia, todo ello con el fin de poder revisar la información de interés de cualquier año que estuvieran en vigor, les informamos que el contenido de las noticias que visualice pudiera estar derogado, carecer de vigencia y de validez actualmente, con mayor probabilidad en el caso que este leyendo una noticia cuya fecha de publicación, que figura en la parte superior izquierda de la noticia, sea antigua.
© COCA ASESORES- RAMIREZ DE COCA Y ASOCIADOS,S.L. no se hace responsable de las pérdidas ocasionadas a las personas naturales o jurídicas que actúen o dejen de actuar como resultado de alguna información contenida en esta circular.